
El mercado de frutas y verduras en Francia
Descubra el sector de las frutas y hortalizas en Francia: consumo, canales de distribución, retos y estrategias para optimizar sus ventas
En resumen
12 min de lectura
Un mercado bajo presión: a pesar del gran interés por la "alimentación saludable" y lo vegetal, el consumo de frutas y verduras frescas disminuye en volumen debido al impacto de la inflación.
Un sector complejo y organizado: el sector se basa en una cadena de actores interdependientes que abarca desde 57 500 productores y organizaciones de productores hasta mayoristas (que distribuyen el 40 % de los volúmenes) y distribuidores.
Desafíos económicos y sostenibles: los productores sufren una fuerte presión sobre los precios, percibiendo solo alrededor de una cuarta parte del precio final, mientras que el sector debe intensificar sus esfuerzos de trazabilidad y transición ecológica frente al desperdicio.
El auge de lo local y la practicidad: el 79 % de los franceses prioriza los productos de origen francés, mientras que el auge de la IV gama (fruta y verdura cortada lista para consumir) y de los productos listos para usar responde a una creciente necesidad de rapidez entre la población urbana.
Rendimiento comercial en tienda: la optimización de los relevamientos sobre el terreno, incluido el seguimiento de los surtidos y de los precios, se ha vuelto estratégica para los actores del sector con el fin de mantener su competitividad frente a la gran distribución.
“Coma al menos cinco frutas y verduras al día.” Desde hace más de 15 años, este mensaje está arraigado en el panorama mediático francés. Y ha dado sus frutos: hoy en día, el 79 % de los franceses considera que es importante consumir al menos cinco porciones de frutas y verduras al día.
El interés por una alimentación más vegetal no deja de crecer. Según el IFOP, el 68 % de los franceses considera que adoptar una dieta más vegetal sería beneficioso para la salud, mientras que el 64 % ve en ello una palanca para reducir el impacto ambiental.
Sin embargo, a pesar de este entusiasmo, el consumo de frutas y verduras frescas disminuye. Según Le Monde, en 2024, los franceses redujeron sus compras un 2 % en volumen, debido a la inflación y al cambio en los hábitos alimentarios. Según La France Agricole, entre 2019 y 2024, el consumo de verduras y frutas frescas disminuyó un 11 y un 13 % respectivamente.
Esta situación plantea una pregunta esencial: ¿cómo mantener y reforzar el lugar de las frutas y verduras en la alimentación de los franceses, a pesar de las limitaciones económicas? Entre las nuevas expectativas de los consumidores, la evolución de los canales de distribución y los retos de producción, el mercado de las frutas y verduras en Francia se encuentra en plena transformación.
En este artículo:
La organización del sector de frutas y verduras en Francia
Los retos y desafíos del sector de frutas y verduras
Las tendencias de consumo
Los canales de distribución de frutas y verduras en Francia
La venta de frutas y verduras en Horeca/Foodservice
La venta de frutas y verduras en canales especializados
La venta de frutas y verduras en la gran distribución
Los desafíos de los surtidos de productos
Hacer seguimiento de la presencia y la correcta presentación de los productos
El mercado de frutas y verduras en Francia
Las frutas y verduras ocupan un lugar central en la alimentación de los franceses: un hogar consume de media 160 kg de frutas y verduras frescas al año, según Kantar. Sin embargo, en los últimos años, los comportamientos de compra han evolucionado bajo la influencia de factores económicos, sociales y ambientales. Ante las limitaciones de presupuesto, tiempo y las nuevas tendencias de consumo, algunos hogares recurren más a productos ultraprocesados, en detrimento de los frescos. Una evolución que plantea retos importantes para los actores del sector.
La organización del sector de frutas y verduras en Francia
El sector de las frutas y verduras en Francia se basa en una estructura bien organizada, que involucra a varios actores clave en cada etapa, desde la producción hasta la distribución.
Los productores
Francia cuenta con 57 500 explotaciones agrícolas especializadas en el cultivo de frutas y verduras, que cubren una superficie total de 362 000 hectáreas (INRAE).
Las organizaciones de productores (OP)
Las organizaciones de productores, como Blue Whale, Sicoly o Prince de Bretagne, agrupan a varios agricultores para compartir recursos, optimizar la producción y mejorar la comercialización. Desempeñan un papel estratégico facilitando la planificación de los cultivos y asegurando las salidas comerciales. Se contabilizan alrededor de 200 OP reconocidas en Francia.
Los expedidores y cooperativas
Aseguran la recolección, el envasado y la distribución de frutas y verduras hacia los diferentes canales de comercialización. Su papel es fundamental para garantizar una logística eficiente y una oferta adaptada a las expectativas del mercado, manteniendo al mismo tiempo la frescura de los productos.
Los mayoristas
Un mayorista de frutas y verduras compra grandes volúmenes directamente a los productores, cooperativas o importadores, y luego revende estas mercancías a minoristas y profesionales de la restauración.
Como explica Interfel, el mayorista desempeña un papel clave garantizando «el producto adecuado, en el momento adecuado, en el lugar adecuado». Distribuyen el 40 % de las frutas y verduras frescas en Francia, lo que los convierte en un actor imprescindible del sector.
Los distribuidores o minoristas
El sector culmina con la distribución a los consumidores, que se realiza a través de diferentes canales: la gran distribución, los mercados al aire libre y fruterías tradicionales, las tiendas ecológicas y especializadas, o incluso la venta directa en la granja o en circuitos cortos.

Los retos y desafíos del sector de frutas y verduras
Tantos intermediarios entre el campo y el plato plantean varios desafíos importantes.
El impacto en los precios y la remuneración de los agricultores
Los productores de frutas y verduras se enfrentan a una presión constante sobre los precios. Con la proliferación de intermediarios, la parte del precio final que reciben suele ser demasiado baja. De media, un productor percibe solo entre el 20 y el 25 % del precio pagado por el consumidor en la gran distribución.
Tomemos el ejemplo de las manzanas Pink Lady vendidas a granel en Carrefour a 3,79 € el kilo. Esto significa que solo 75 céntimos van a parar al productor. Para alcanzar el salario mínimo interprofesional bruto (SMIC), un fruticultor francés debe vender cerca de 2 400 kilos de manzanas cada mes.
Para responder a este problema, han surgido varias iniciativas:
Las leyes EGALIM: implementadas para garantizar un precio de compra más justo para los agricultores, aunque su eficacia sigue siendo objeto de debate.
El desarrollo de los circuitos cortos, que limitan los intermediarios y permiten una mejor remuneración para los productores.
El auge de las marcas de productores en la gran distribución, que ponen en valor su trabajo y mejoran su visibilidad ante los consumidores.
El precio también se nota en el otro extremo de la cadena: a nivel del consumidor. Los precios han subido de media un 20 %. El precio de compra sigue siendo uno de los mayores frenos y, por tanto, una explicación directa del descenso del volumen vendido en la gran distribución. Según Fresh Plaza, el 70 % de los franceses afirma limitar sus compras de frutas y verduras debido al coste.
La trazabilidad de los productos
Los consumidores quieren saber cada vez más de dónde proceden los productos que consumen. Sin embargo, la presencia de numerosos intermediarios dificulta el seguimiento de las frutas y verduras a lo largo de toda la cadena de suministro.
Esta falta de transparencia puede perjudicar la confianza de los compradores e influir en sus decisiones de compra. Para solucionarlo, el sector se orienta hacia:
Herramientas digitales para mejorar la trazabilidad, en particular mediante códigos QR en los envases.
Sellos de calidad (ecológico/bio, HVE, Cero Residuos de Pesticidas) para tranquilizar a los consumidores.
Plataformas B2B que conectan directamente a productores y compradores para garantizar una mayor visibilidad sobre el origen de los productos y los precios aplicados.
La sostenibilidad y la transición ecológica
Con unas condiciones climáticas cada vez más inestables y recursos hídricos limitados, el sector de las frutas y verduras debe adaptarse para garantizar una producción más sostenible.
Los principales desafíos medioambientales son:
El desperdicio alimentario: alrededor del 30 % de las frutas y verduras se pierden incluso antes de llegar al consumidor, a menudo debido a las normas estéticas impuestas por la gran distribución.
La optimización de la logística: para reducir la huella de carbono del transporte y mejorar la gestión de los flujos de mercancías.
Una mejor gestión del agua y del suelo: ante los episodios de sequía, los productores adoptan sistemas de riego más eficientes.
Los circuitos cortos: una alternativa en pleno auge
Frente a estos retos, los circuitos cortos seducen cada vez más. Al reducir el número de intermediarios, permiten:
Una remuneración más justa para los productores
Precios más competitivos para los consumidores
Una mejor trazabilidad de los productos
Una reducción de la huella de carbono asociada al transporte
Sin embargo, a pesar de su auge, los circuitos cortos siguen siendo todavía marginales en los hábitos de consumo de los franceses, manteniendo la gran distribución una cuota mayoritaria del mercado.
Las tendencias de consumo
A la hora de comprar frutas y verduras, la estacionalidad sigue siendo el primer criterio de elección para el 65 % de los consumidores, seguida muy de cerca por el origen.
El precio sigue siendo un factor clave, más aún en un contexto de inflación. Ante el aumento de los costes, 1 de cada 2 franceses priorizó en 2023 productos más baratos, ajustando sus hábitos para proteger su poder adquisitivo. Este fenómeno, denominado «degradación de gama» o compra hacia abajo, se traduce en un cambio hacia productos más accesibles, a menudo en detrimento de las referencias premium o ecológicas. No obstante, los productos frescos, y en particular las frutas y verduras, forman parte de los productos de gran consumo que experimentan un repunte una vez que la inflación se estabiliza. Como explica Emily Mayer, directora de Business Insights de Circana a los micrófonos de Je bosse en grande distribution, para los franceses el producto fresco tradicional equivale a "comer bien, consumir bien". "Es una señal positiva de una forma de reinversión en un mejor consumo".
El gasto también varía según las generaciones. Los mayores de 65 años destinan una media de 108 € al mes a frutas y verduras, lo que demuestra una prioridad concedida a la calidad y la diversidad. Por el contrario, los consumidores más jóvenes, sujetos a mayores limitaciones presupuestarias, asignan solo 46 € mensuales, priorizando un consumo más ocasional. De media, los franceses gastan 79 € al mes en estos productos, según un estudio de Propulse by CA.
El producto ecológico: entre el auge y la ralentización
El auge de lo ecológico ha transformado profundamente el mercado de frutas y verduras, impulsado por el deseo de los consumidores de priorizar una alimentación más saludable y respetuosa con el medio ambiente. Sin embargo, tras años de fuerte crecimiento, el sector experimenta una desaceleración desde 2023, principalmente debido al aumento de los precios. De media, las frutas y verduras ecológicas cuestan entre un 30 % y un 50 % más que sus equivalentes convencionales, lo que frena su adopción.

Márgenes de la gran distribución entre una manzana convencional y una manzana ecológica (fuente: UFC-Que Choisir)
A pesar de esta desaceleración, las frutas y verduras siguen siendo pilares del mercado bio. En 2022, representaban el 8 % de las compras de verduras y el 7 % de las compras de frutas ecológicas. Según la Agence Bio, el 91 % de los productos ecológicos se consumen en el hogar.
Sin embargo, a la gran distribución le cuesta seguir el ritmo. La distribución especializada sigue siendo el primer canal de venta en valor (399 millones de euros para frutas y 371 millones de euros para verduras), mientras que los hipermercados y supermercados solo ocupan el segundo lugar en frutas ecológicas (355 millones de euros), a pesar de registrar un volumen de venta muy superior. En verduras ecológicas, la venta directa supera incluso a la gran distribución, generando 314 millones de euros.
Esto se debe en gran medida a la reducción de la oferta ecológica en favor de sellos alternativos como «Cero Residuos de Pesticidas» o «Alto Valor Ambiental» (HVE), percibidos como más asequibles. Esta estrategia refleja un reenfoque hacia productos más económicos, en consonancia con las posibilidades presupuestarias de los franceses. ¿La consecuencia? Los consumidores fieles a lo ecológico recurren más a las tiendas especializadas, que registraron un aumento en su facturación del 7 % de media entre enero y abril de 2024.

Las cifras de la agricultura ecológica en Francia. (Fuente: Ministerio de Agricultura)
Los cambios en el consumo: entre practicidad y rapidez
Ante la aceleración de los ritmos de vida, la practicidad se ha convertido en un criterio de compra determinante para los consumidores. Esta necesidad de rapidez y sencillez es especialmente notable entre las personas de 35 a 49 años residentes en entornos urbanos. Destinan una media de 436 € al año a frutas y verduras frescas, un 8 % más que la media nacional (401 €), de los cuales 13 € corresponden a productos de cuarta gama (fruta y verdura cortada y lista para consumir).
Se observan varias tendencias de consumo:
Ensaladas en bolsa y mezclas listas para usar: un mercado que supera los 600 millones de euros de facturación en Francia.
Frutas y verduras cortadas: disponibles en bandejas o raciones individuales, seducen a quienes buscan una alternativa sana y rápida para sus comidas.
Verduras congeladas o en conserva (latas, envasadas al vacío): muy valoradas por su larga vida útil y su practicidad en el día a día.
Paralelamente, la búsqueda de una alimentación sana y equilibrada sigue ganando terreno. Los consumidores optan cada vez más por superalimentos como las bayas de goji, la col kale o el aguacate, famosos por sus beneficios nutricionales.
Preferencia por lo local y el «made in France»
El consumo local se posiciona como una de las grandes tendencias alimentarias de 2025, y las frutas y verduras no escapan a este fenómeno. Según un estudio realizado por Interfel, el 79 % de los franceses da prioridad a las frutas y verduras de origen francés, una cifra que asciende a más del 85 % entre los consumidores más concienciados con el medio ambiente y con el apoyo a los productores locales.
Este entusiasmo por el «made in France» está impulsado principalmente por el argumento ecológico (limitar la huella de carbono asociada al transporte), la voluntad de apoyar la economía local y el arraigo a la tierra y al producto de proximidad.
A pesar de esta clara preferencia por lo local, persisten ciertos desafíos. Más del 50 % de las frutas consumidas en la Francia metropolitana son importadas, especialmente plátanos, naranjas y kiwis. Para mitigar esta dependencia y responder a la demanda durante todo el año, el sector explora soluciones como la producción en invernaderos o la diversificación de las variedades cultivadas localmente.
La distribución de frutas y verduras en Francia
Los canales de distribución de frutas y verduras en Francia
El mercado minorista de frutas y verduras en Francia está ampliamente dominado por la gran distribución, que absorbe más del 65 % de las ventas de frutas y verduras frescas. No obstante, los circuitos cortos ganan terreno, con un 13 % de cuota de mercado, impulsados por una creciente demanda de productos locales y una mayor trazabilidad.

La venta de frutas y verduras a profesionales de la restauración
La Restauración Colectiva y Comercial (Foodservice/Horeca) engloba todas las comidas consumidas fuera del hogar. Este sector incluye tanto la restauración colectiva (comedores escolares, restaurantes de empresa, centros sanitarios) como la restauración comercial (restaurantes, cafeterías, hoteles).
Se trata de un segmento clave del mercado de frutas y verduras en Francia, que representa aproximadamente el 10 % del volumen total de consumo. Según Interfel, esto equivale a cerca de 0,8 millones de toneladas de frutas y verduras frescas consumidas cada año en este canal, generando una facturación estimada en 1 500 millones de euros.
El reparto de las ventas en Horeca/Foodservice
El 66 % de las frutas consumidas en este sector se destinan a la restauración colectiva.
El 58 % de las verduras se comercializan a través de la restauración comercial.
Las particularidades de la restauración colectiva
El sector del Foodservice/Horeca tiene necesidades muy específicas que influyen en las estrategias de aprovisionamiento:
Formatos adaptados: los restaurantes, comedores y locales de comida rápida suelen preferir productos precortados, pelados o envasados al vacío para reducir el trabajo en cocina.
Exigencias de regularidad y calidad: los profesionales buscan proveedores capaces de garantizar un suministro constante en términos de calibre, sabor y vida útil.
Normas sanitarias exigentes: el cumplimiento de las normativas de higiene y trazabilidad es primordial, prestando especial atención a certificaciones como la Agricultura Ecológica o los sellos medioambientales.
El auge del procesado: las verduras y frutas procesadas (purés, salsas, verduras congeladas) experimentan un fuerte crecimiento para responder a las necesidades de los restauradores y la industria agroalimentaria.
Los actores clave de la distribución en Horeca/Foodservice
Varios mayoristas especializados desempeñan un papel fundamental en el aprovisionamiento de los profesionales de la hostelería.
TerreAzur: proveedor de referencia en frutas, verduras y productos del mar frescos, TerreAzur ofrece más de 1 500 referencias, incluyendo productos con certificación ecológica y de productores locales.
Transgourmet: con una filial especializada ubicada en el Mercado Internacional de Rungis, Transgourmet distribuye más de 500 variedades de frutas y verduras frescas, dando respuesta a las expectativas de los restauradores en materia de calidad y logística.
PVM: especialista en la distribución de frutas y verduras frescas, PVM ofrece 800 referencias para la restauración colectiva, con una amplia gama certificada en agricultura ecológica, HVE y Vergers Éco-Responsables.
Retos y tendencias actuales del sector
La restauración fuera del hogar evoluciona en función de diversas tendencias y normativas que condicionan la distribución de frutas y verduras:
La ley EGALIM impone a los comedores escolares un 50 % de productos sostenibles y de calidad, de los cuales un 20 % deben ser ecológicos. Esto impulsa a los distribuidores a adaptarse e integrar más productos locales y procedentes de la agricultura ecológica. Por ejemplo, Norabio ofrece una gama 100 % ecológica para la restauración colectiva y comercial.
Los restauradores dan cada vez más preferencia a los productores locales, reduciendo así los intermediarios y favoreciendo la trazabilidad. Este movimiento responde a una demanda creciente de los consumidores de alimentos frescos y sostenibles.
Los profesionales de la restauración deben garantizar hoy en día una transparencia total sobre el origen de los productos. Esta exigencia empuja a los distribuidores a perfeccionar sus sistemas de trazabilidad y a ofrecer productos con sellos de calidad.
La venta de frutas y verduras en tiendas especializadas
Las tiendas especializadas en la venta minorista de frutas y verduras desempeñan un papel clave en el panorama de la distribución alimentaria en Francia, generando una facturación media anual de 6 000 millones de euros. Quedan lejos de E.Leclerc (61 000 millones de euros) o Intermarché (40 000 millones de euros), pero la cifra representa un peso notable. Sobre todo porque se diferencian de las grandes superficies apostando por una oferta premium, con una amplia variedad, una puesta en valor del origen local y una experiencia de compra inmersiva.
Se distinguen varios tipos de establecimientos especializados en la venta de frutas y verduras:
Las cadenas multifresco, que representan el 5 % del mercado total de frutas y verduras, como Grand Frais, L’Heure du Marché, Provenç’halles, Prim’Fruits, Cœur de Frais…
Las cadenas especializadas en ecológico: con el auge de lo bio y de las etiquetas medioambientales, algunas marcas han optado por ofrecer un catálogo 100 % ecológico, captando a los consumidores preocupados por su salud y por el impacto medioambiental de su alimentación, como La Vie Claire o Les Comptoirs de la BIO.
Las fruterías independientes y mercados locales que, frente a la gran distribución, apuestan por la diferenciación a través de productos de mayor calidad y un asesoramiento experto.
La venta de frutas y verduras en la gran distribución
Si tuviéramos que resumir la venta de frutas y verduras en la gran distribución en una sola frase, sería esta: sin sección de frutas y verduras, no habría supermercado. Y con razón: es el escaparate de la tienda. «Claramente, es la imagen de frescura de un punto de venta» confiesa Stéphane Paul, formador profesional especializado en oficios del sector hortofrutícola, a Je bosse en grande distribution. Es lo que anima al consumidor a cruzar la puerta. Según OpinionWay, el 87 % de los franceses afirma que la calidad y la frescura del surtido de frutas y verduras influye en su elección de establecimiento. Así lo confirma Eric Wanaverbecq, empleado de la sección de frutas y verduras de Carrefour Wasquehal a los micrófonos de Je bosse en grande distribution: «Si quieres que los clientes vuelvan, debes controlar permanentemente la frescura, los orígenes y la trazabilidad». Según él, esto es «lo que marca toda la diferencia entre una sección que funciona y una sección que fideliza.»
El peso de las cadenas de distribución
Carrefour, Leclerc, Intermarché o Super U captan alrededor del 70 % de las ventas del sector, posicionándose con una amplia gama de frutas y verduras a precios competitivos, respaldados habitualmente por marcas de distribuidor (MDD). Su implantación en todo el territorio facilita el aprovisionamiento y, por tanto, el volumen de producto ofrecido, en ocasiones en detrimento de la calidad. La estandarización de los productos puede frenar a una parte de los consumidores. Por ello, desde hace poco tiempo, las cadenas de gran distribución están redoblando esfuerzos para revalorizar su oferta:
Renovación de las secciones de frescos y de mercado;
Desarrollo de gamas y sellos específicos, como “Act for Food” en Carrefour;
Iniciativas de marketing para revalorizar los productos, como la campaña de frutas y verduras feas de Intermarché;

Campaña de Intermarché sobre las frutas y verduras feas
Promoción de los productores locales mediante acuerdos directos, de nuevo con ejemplos como la iniciativa “Producteurs d’ICI” de Intermarché.
El peso de la sección
La rentabilidad de la sección de frutas y verduras está más que demostrada.
En 2023, los hogares franceses gastaron cerca de 21 000 millones de euros en frutas y verduras frescas. En 2022, las frutas y verduras representaron el 36,7 % de la facturación de los productos frescos.
Según Je bosse en grande distribution, “en formato hipermercado, la facturación de la sección de frutas y verduras […] puede representar el 6 % de las ventas totales de la tienda, e incluso alcanzar el 8,5 % en primavera”. Es interesante destacar que, en la gran distribución, 20 productos generan el 80 % de la facturación de la sección. La ley de Pareto se cumple una vez más. Según Kantar, las frutas más consumidas por los franceses son el plátano y la manzana.
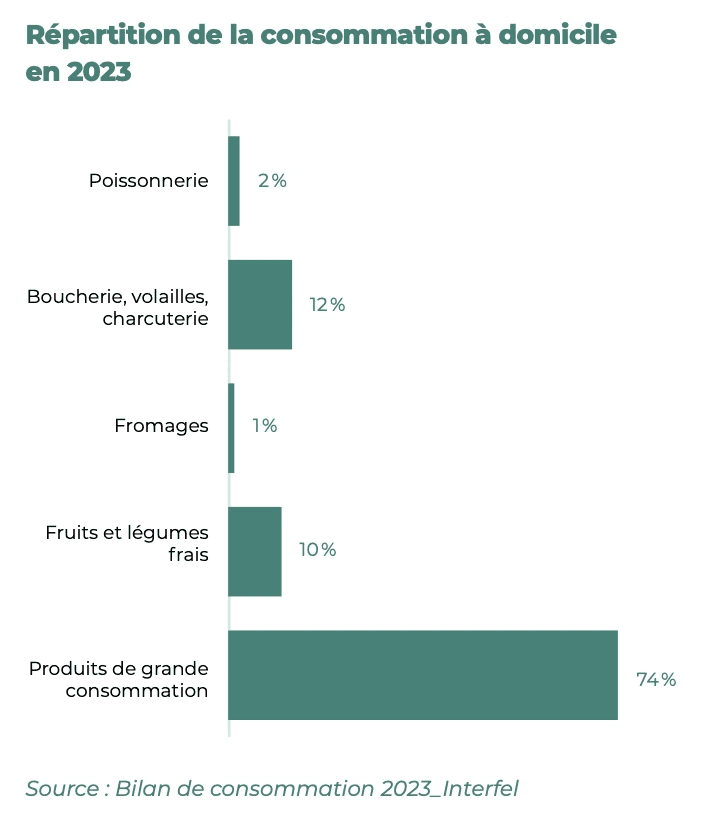
La exhibición y teatralización de las frutas y verduras en la gran distribución
La sección de frutas y verduras es una de las más importantes en la gran distribución. Cuenta de media con 350 referencias y constituye una auténtica palanca de diferenciación para la marca. Su éxito se basa principalmente en la frescura de los productos, una presentación atractiva y una información clara para el consumidor. La teatralización es crucial porque impulsa la facturación y el volumen de ventas de la sección. «Colocar frutas y verduras en el lineal no emociona a nadie. Hay que dar ganas de volver», explica Eric Wanaverbecq, empleado de la sección de frutas y verduras de Carrefour Wasquehal a los micrófonos de Je bosse en grande distribution.
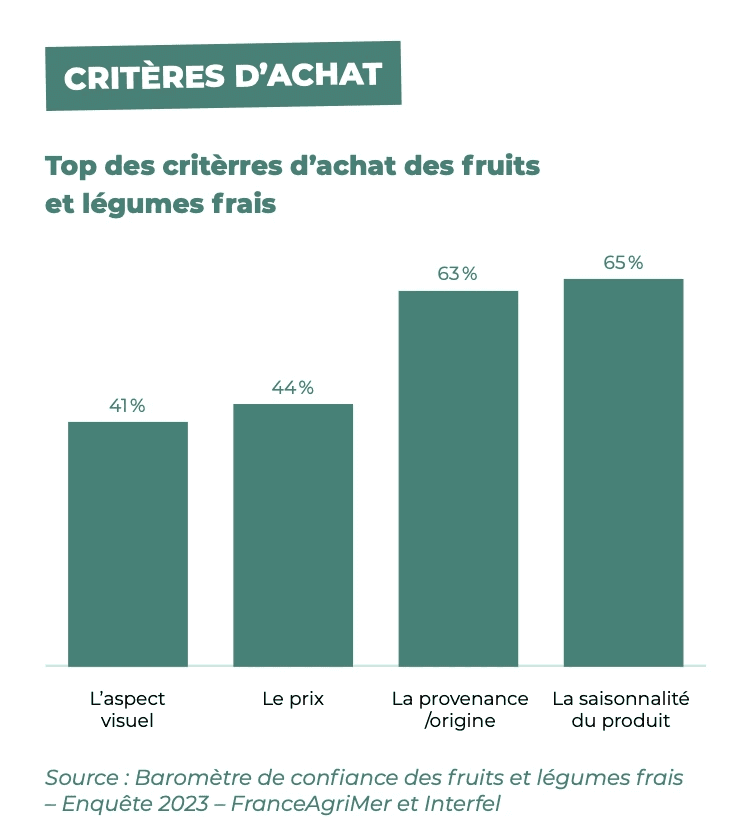
Este barómetro de FranceAgriMer confirma las palabras de Eric Wanaverbecq: «Una teatralización puede quedar preciosa en una foto, pero si no vende, no cumple su objetivo». La sección debe estar bien diseñada y decorada, pero una estética cuidada nunca sustituirá al facing, la buena gestión del lineal, la selección de productos y su origen, así como la estacionalidad. Este último aspecto sigue cobrando gran relevancia en un contexto marcado por la conciencia ecológica, las limitaciones económicas y los hábitos de consumo modernos: el 64 % de los franceses declara que la estacionalidad es un criterio de compra prioritario para frutas y verduras, casi al mismo nivel que el origen del producto. Incluso un 87 % desea que los supermercados ofrezcan únicamente frutas y verduras de temporada (y respetuosas con el medio ambiente). Casi 9 de cada 10 franceses esperan una oferta más estacional y local en la gran distribución. Una cartelería clara (origen, temporada, sistema de producción) influye directamente en las decisiones en el lineal.
Para garantizar la frescura, resulta imprescindible asegurar entregas frecuentes, idealmente diarias, a fin de limitar las existencias y evitar mermas. Conviene asimismo aconsejar al jefe de sección que evite apilar pirámides o montículos de fruta. Este tipo de presentación daña los productos y acelera su deterioro. Es preferible optar por un lineal bien dimensionado y ordenado, con reposiciones periódicas.
La disposición del lineal resulta determinante para maximizar las ventas, facilitando la legibilidad de la oferta al cliente final mediante:
Una separación nítida entre frutas y verduras.
Una organización por subfamilias: verduras básicas agrupadas (patatas, zanahorias, cebollas), ensaladas y hortalizas crudas por separado, y la opción de crear expositores con productos complementarios (por ejemplo, verduras para pisto o ratatouille: tomates, berenjenas, pimientos, calabacines).
Un juego de contrastes cromáticos para dinamizar el espacio y transmitir frescura (un verde vivo infunde confianza).
💡 Un facing vertical resulta más legible para el cliente, mientras que una iluminación cuidada realza los productos y su calidad.
Una puesta en escena cuidada: ciertas marcas recrean la atmósfera de los puestos tradicionales de mercado, mientras que otras destacan el origen geográfico de los productos para hacerlos atractivos. También resulta eficaz recurrir a decoraciones temáticas según la época del año («Fiesta de los Cítricos», «Semana de los Productos Locales», «El Mes del Bio»).
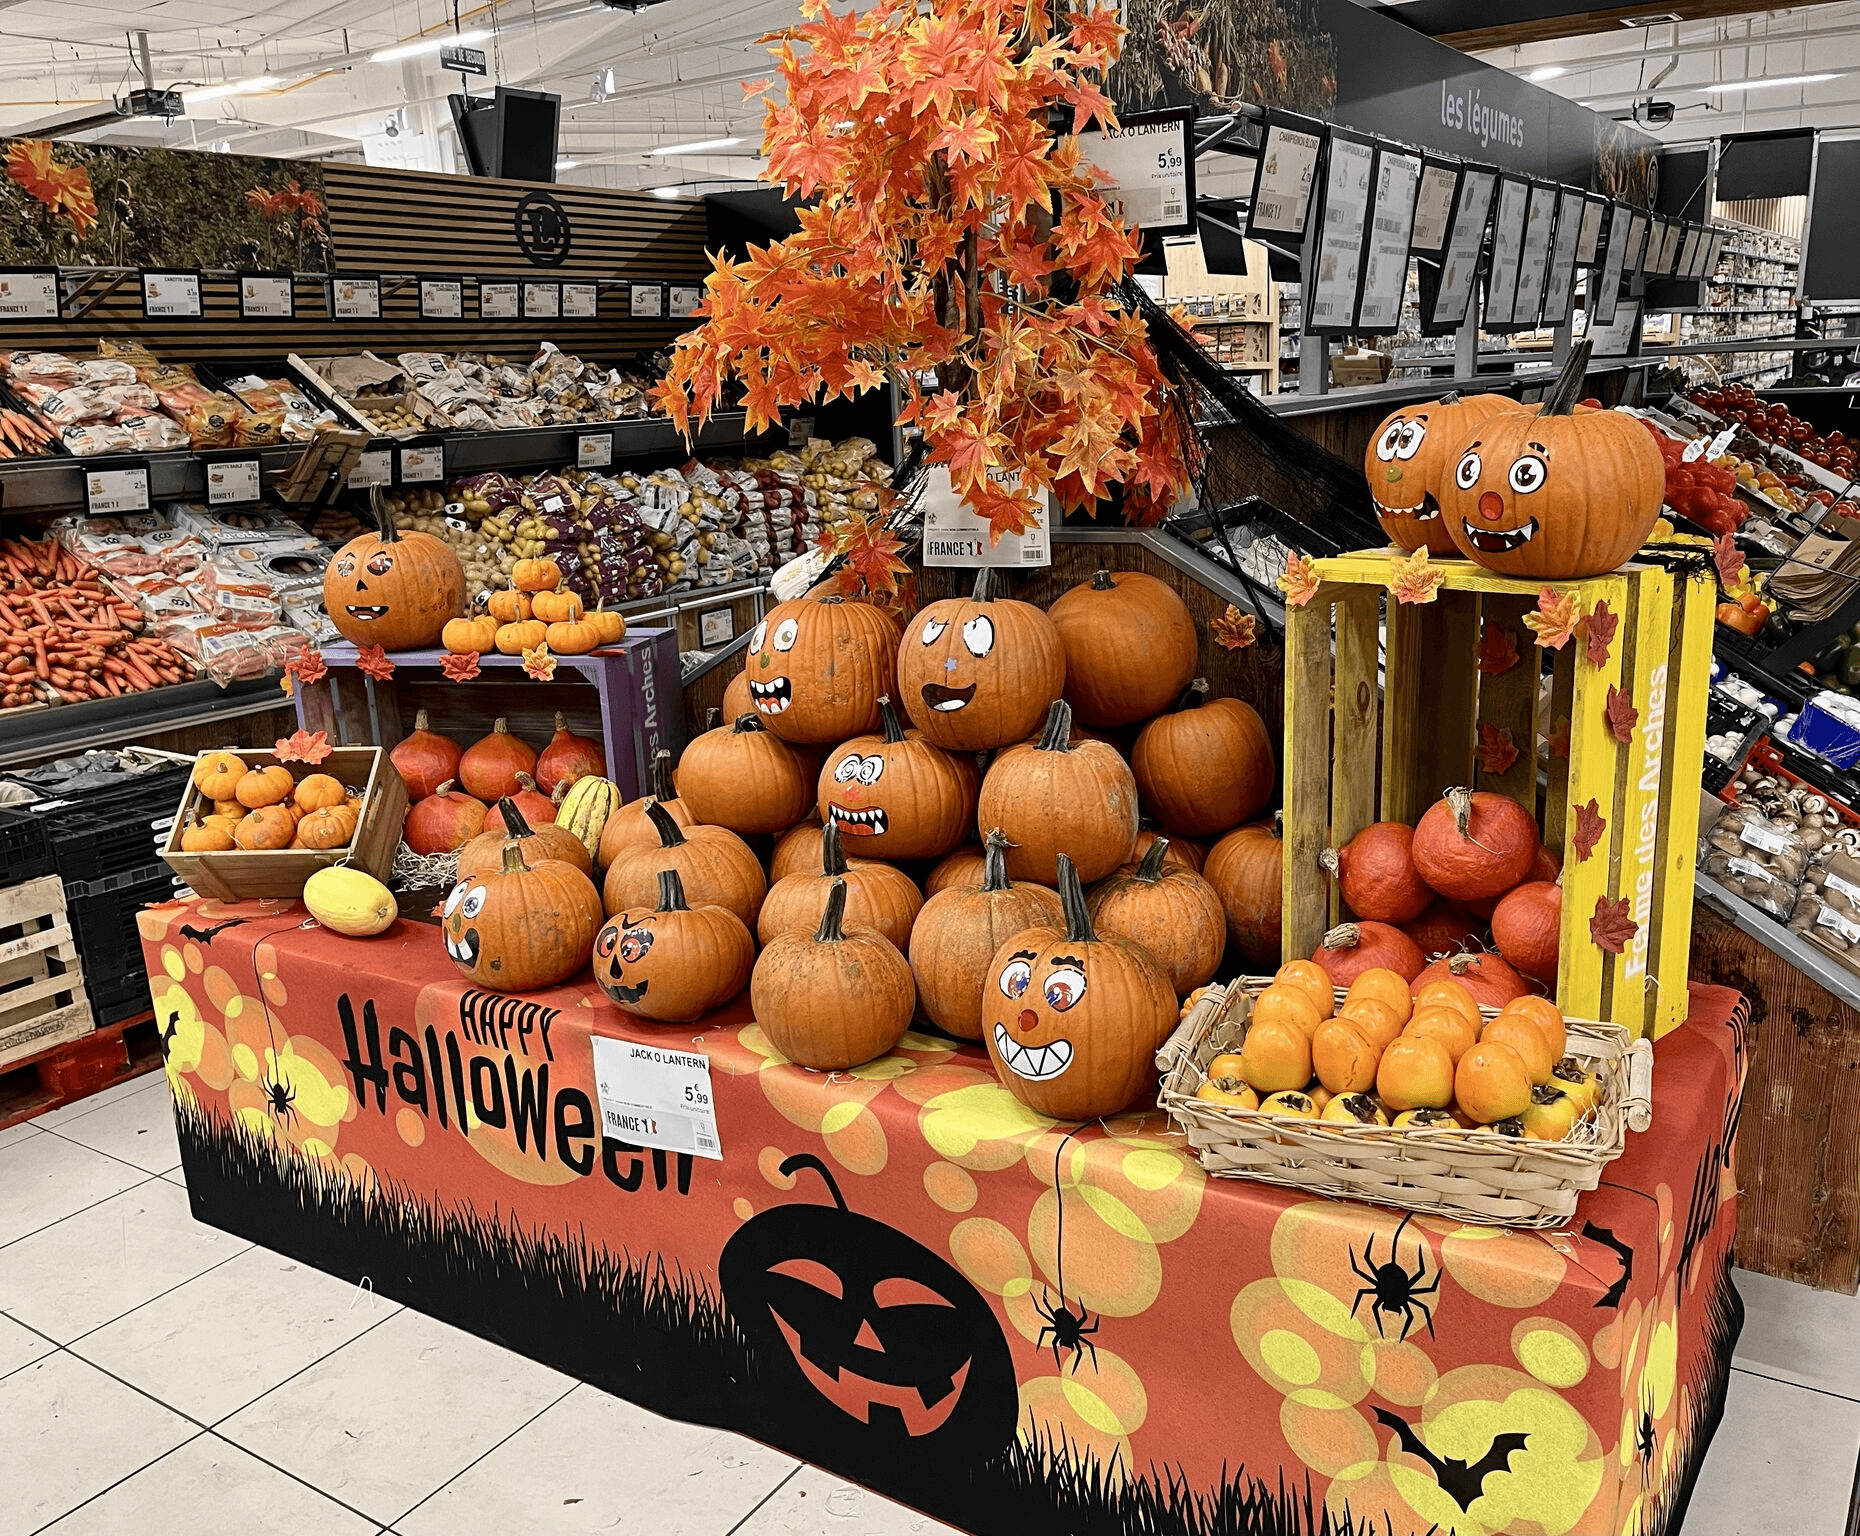
Ejemplo de teatralización con motivo de Halloween
La ambientación y teatralización de las frutas y verduras debe mantener su eficacia a lo largo de toda la jornada. Quien acude a hacer la compra a las 10:00 h, a las 15:00 h o a las 18:00 h debe encontrar un lineal igual de atractivo y ordenado, sin sensaciones de desabastecimiento ni desorden.
El gestor de punto de venta (GPV) o jefe de sector desempeña un papel clave en este equilibrio. Su labor de acompañamiento a los jefes de sección permite asegurar una presentación homogénea y eficaz. Se encarga de:
Formar a los equipos en las mejores prácticas de reposición y gestión de existencias.
Velar por el cumplimiento de los principios de merchandising: visibilidad, accesibilidad y rotación de producto.
Supervisar la aplicación de las estrategias de teatralización y ajustarlas cuando sea necesario para optimizar las ventas.
Una sección bien gestionada requiere un seguimiento riguroso y una organización eficaz. El jefe de sector aporta esta experiencia y guía a los responsables de sección en dicho proceso.
Para profundizar en la materia, le invitamos a descubrir 7 técnicas de teatralización en la gran distribución para vender más.
La merma y la pérdida desconocida
La sección de frutas y verduras es una de las más delicadas de la gran distribución. Al tratarse de productos frescos y perecederos, presenta una tasa de desperdicio alimentario especialmente alta, alcanzando el 6 %, frente a una media cercana al 1,5 % en el resto de secciones, según Smartway. Las mermas y la pérdida desconocida representan uno de los mayores obstáculos para la rentabilidad de este espacio.
Asimismo, evitar el desperdicio se ha convertido en un criterio de compra prioritario para los franceses, en especial en los productos a granel. Según OpinionWay, reducir el desperdicio tiene tanto peso como el precio en las decisiones de compra de los consumidores.
Entender las mermas y la pérdida desconocida
La merma (o pérdida conocida) se refiere a los productos deteriorados o caducados que ya no pueden comercializarse. Puede originarse por la manipulación de clientes, empleados o por la propia degradación natural del producto. El responsable de sección debe cuantificarla, anticiparla e incorporarla a su gestión de stocks.
La pérdida desconocida, más compleja de rastrear, abarca las pérdidas asociadas a desajustes de inventario, hurtos o descuadres entre la recepción de mercancía y las ventas. En la distribución alimentaria, su tasa media se sitúa en torno al 1 %.
Las mermas pueden contenerse notablemente gracias a una gestión rigurosa de pedidos y existencias.
Los packs antidesperdicio: ¿solución definitiva a todos los problemas?
Ante las pérdidas inevitables, los lotes o bolsas antidesperdicio se han convertido en una alternativa cada vez más adoptada por las cadenas de distribución. «La merma también la reducimos mediante donaciones, iniciativas como Too Good To Go y reajustes de precio inteligentes», señala Eric Wanaverbecq, empleado de la sección de frutas y verduras de Carrefour Wasquehal a Je Bosse en grande distribution.
Sin embargo, su implantación sigue siendo irregular y poco homogénea en tienda, en gran parte porque supone una carga de trabajo adicional para el personal, que a menudo carece del tiempo necesario. A ello se suma la percepción del cliente: un surtido mal confeccionado o con piezas poco atractivas no encontrará comprador. Por tanto, es fundamental ponerlo en valor con una cartelería eficaz (PLV) y precios atractivos, detallando claramente su contenido para evitar decepciones.
Las animaciones comerciales
Las acciones promocionales en el punto de venta son una herramienta de gran valor para dinamizar las ventas y mejorar la experiencia del cliente. Pueden adoptar múltiples formatos: mercados en el aparcamiento, cabeceras de góndola destacadas, degustaciones... Su objetivo es generar cercanía e interacción con el consumidor, poner en valor el producto y fomentar la compra por impulso.
Para que una exposición destacada resulte eficaz, debe apoyarse en varios pilares:
Una presentación atractiva con material PLV que llame la atención.
Fichas de recetas asociadas para inspirar al cliente y aportarle ideas de preparación.
Una degustación que permita al consumidor comprobar el sabor del producto, un factor decisivo para cerrar la venta.
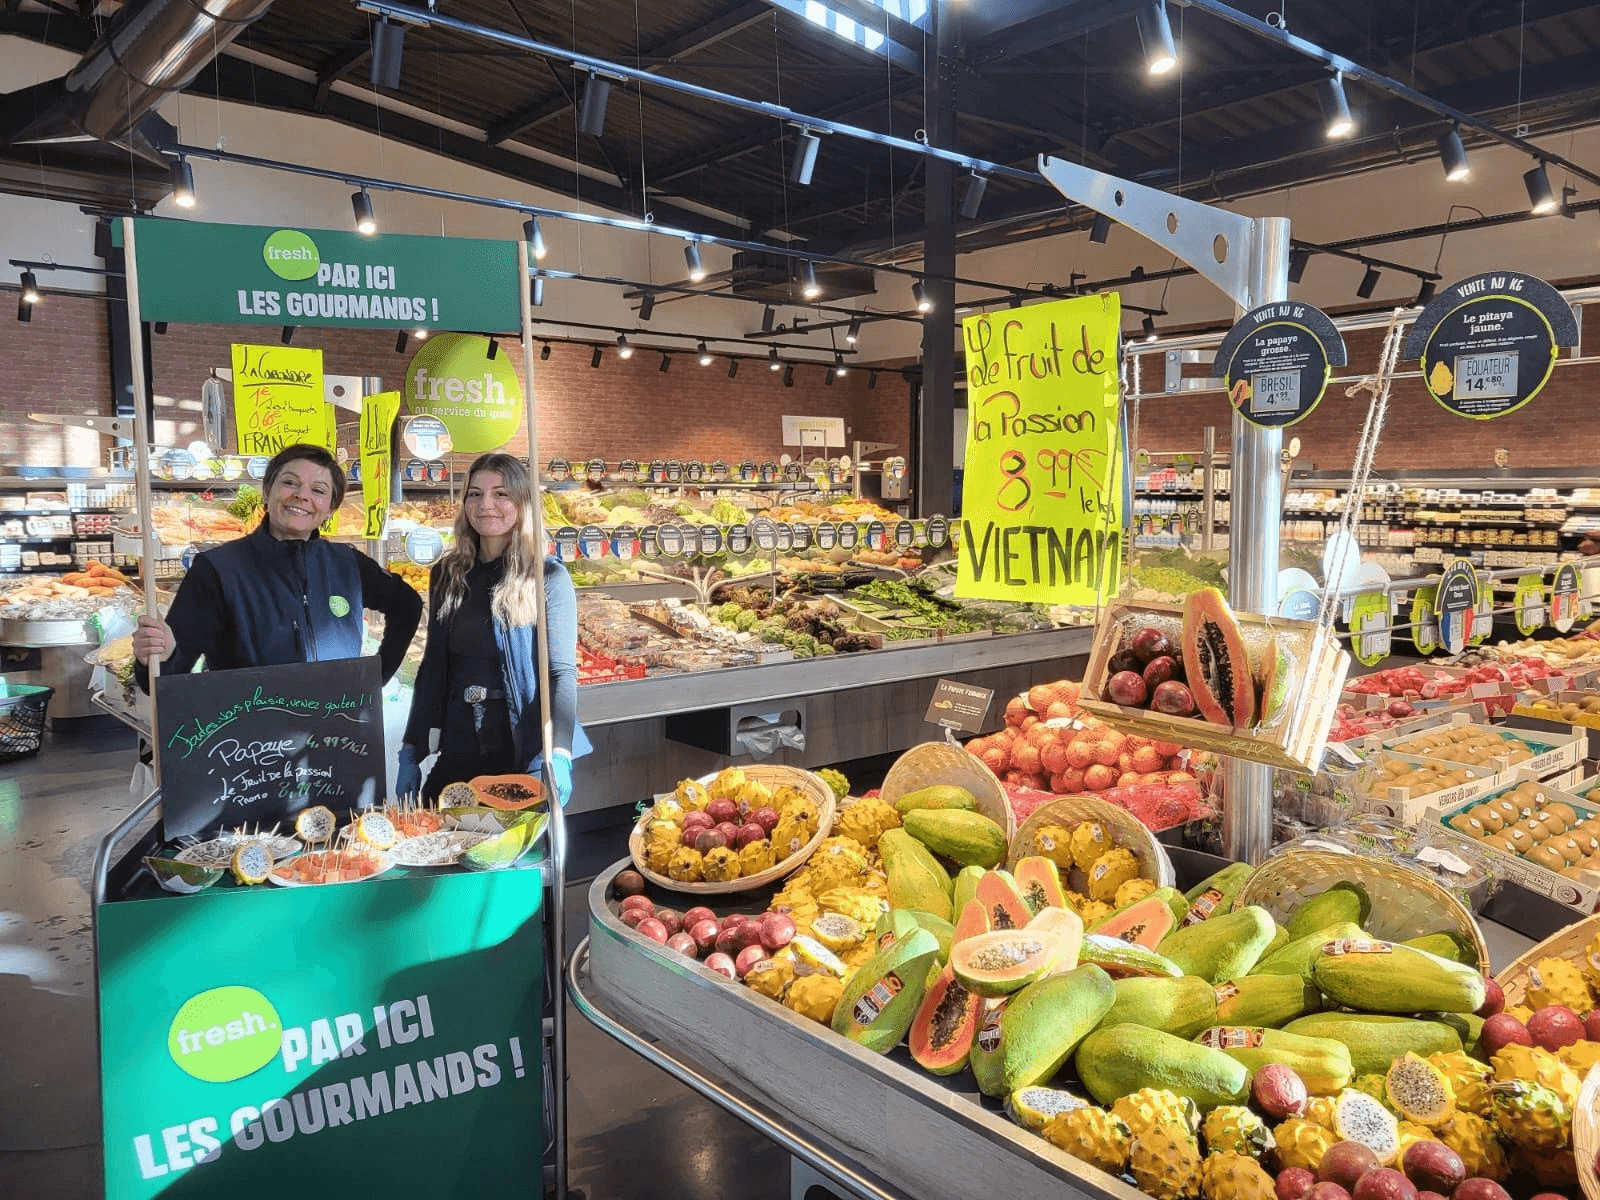
Ejemplo de animación en la sección de frutas y verduras
¿Cómo comercializar frutas o verduras olvidadas?
Determinadas frutas y verduras tradicionales, habituales en el pasado, fueron desapareciendo paulatinamente de la cesta de la compra. Sin embargo, hoy regresan con fuerza gracias a un interés creciente por productos auténticos, tradicionales y de temporada. Para que triunfen en tienda, no basta con colocarlas en el lineal: requieren una exposición destacada y un enfoque pedagógico.
Si queremos darles una oportunidad real, la simple presencia en estantería no es suficiente; hay que hacerlas visibles y atractivas:
Apostar por el volumen: una sola caja pasará desapercibida. Un pedido más amplio permite crear una exposición impactante.
Adaptar el envasado y el mensaje: incluya recetas sencillas de preparar en el packaging (si no es a granel) o en la cartelería promocional. - Diseñar kits listos para cocinar centrados en un plato específico (por ejemplo, verduras para wok, cremas, ensaladas).
Diseñar animaciones específicas: adapte la temática y el momento según el público objetivo.
Entre semana, una propuesta como “los sabores de nuestra infancia” atraerá al público sénior y jubilados.
Durante el fin de semana, el concepto “consume producto nacional, descubre nuevos sabores” captará a un público más amplio.
Los miércoles, dé prioridad a recetas sencillas para niños, idóneas para familias que buscan ideas fáciles para sus menús.
Combinando estas iniciativas, aumentará notablemente el éxito comercial de estas referencias y diversificará su catálogo, satisfaciendo al cliente que busca autenticidad y tradición.
El reto de los surtidos de producto
La sección de frutas y verduras se caracteriza por una operativa basada en el flujo tenso (just-in-time), sujeta a continuas oscilaciones de la oferta y la demanda. A diferencia de otras categorías donde las negociaciones comerciales se fijan una o dos veces al año, en el sector hortofrutícola los acuerdos se revisan con cada apertura o alta de referencia.
Una negociación diaria y local
Las cotizaciones de las frutas y verduras fluctúan día a día. Por este motivo, los acuerdos de precios no los gestionan directamente los gestores de punto de venta en tienda, sino equipos comerciales en central. Estos profesionales negocian a diario con cooperativas y productores desde las centrales de compra regionales o nacionales.
Las referencias pueden abrirse o cerrarse semanalmente según la disponibilidad de producto en el campo. Cuando se pacta una línea de producto, sus condiciones se actualizan cada semana, de forma similar a otros alimentos perecederos (carnicería, pescadería, etc.).
Un surtido adaptado al calendario estacional
La oferta en tienda debecompaginar en todo momento las estaciones con los ciclos productivos. Determinadas referencias deben activarse o desactivarse en función de su ventana de comercialización para ofrecer una propuesta atractiva y maximizar las ventas.
Cada distribuidor establece sus propios calendarios promocionales según las expectativas del público y las peculiaridades del entorno local. Ello permite optimizar la puesta en escena y presentar un lineal siempre coordinado con la temporada natural.
Estructura de los surtidos de frutas y verduras en la gran distribución
Diseñar un surtido eficaz requiere un conocimiento profundo del cliente. Conocer sus hábitos de compra, exigencias y poder adquisitivo resulta imprescindible para configurar una propuesta competitiva en variedad, precio y nivel de calidad. Recuerde prestar atención a la anchura y profundidad de su surtido.
El estudio del área de influencia y de los competidores cercanos permite calcular el potencial de venta, lo que guiará el diseño de un surtido optimizado y la elección del mobiliario adecuado.
Las bases de un buen surtido de frutas y verduras
La sección debe cumplir unas pautas estructurales básicas. Entre ellas, ofrecer un mínimo de 40 referencias, asegurando una variedad suficiente para satisfacer las demandas del consumidor.
El surtido se vertebra en dos tipologías de producto:
Los básicos e indispensables: unas 60 especies disponibles todo el año (20 frutas y 40 verduras), consideradas referencias fijas. Conforman el núcleo del lineal y acreditan la profesionalidad de la tienda.
Los productos de temporada: que se incorporan puntualmente según el calendario para enriquecer la oferta y revitalizar las ventas.
Para el comprador común, ciertas frutas y hortalizas se perciben como productos disponibles los 365 días del año (ensaladas, cebollas), mientras que otras se asocian claramente a una época concreta. Esta percepción debe tenerse en cuenta al definir la estructura del catálogo.
Adecuar los formatos de venta
El tipo de envasado influye notablemente en la experiencia de compra. Hay artículos destinados exclusivamente a granel, otros en mallas o packs, y otros que precisan envases específicos según su fragilidad y finalidad de uso.
Manzana, cebolla, chalota, ajo: en granel y en malla/formato multipack.
Lechuga y ensaladas: por unidad.
Setas y champiñones: en formatos pequeños (bandejas de 200 a 400 g).
Hierbas aromáticas: en formatos muy reducidos (blísters de 20 a 40 g).
Endivia, tomate, zanahoria: a granel y en bolsa cerrada.
Ajustando el catálogo a la demanda real y respetando estos formatos comerciales, los distribuidores y mayoristas pueden estructurar mejor su oferta y responder con eficacia a sus clientes.
Cómo gestionar y auditar sus surtidos siendo mayorista
Una vez negociados y definidos los surtidos, el siguiente desafío radica en garantizar su correcta implantación. En este punto es donde Sidely presta apoyo a cooperativas y mayoristas mediante un CRM comercial especializado.
Sus referencias deben estar catalogadas en su CRM y quedar accesibles para su equipo de delegados comerciales y gestores de punto de venta. El CRM actúa así como la base neurálgica de sus datos comerciales, facilitando información centralizada, precisa y actualizada en tiempo real. Esto resulta fundamental cuando se opera como cooperativa o mayorista en colaboración con diversos intermediarios que negocian precios en su nombre.
En este sector, tanto los surtidos como las tarifas oscilan cada semana al compás de la oferta y la demanda. Los ciclos de cosecha condicionan igualmente su catálogo, obligando a un control continuo. Sidely le permite automatizar y simplificar esta operativa diaria, ahorrando tiempo y ayudándole a auditar sus productos en picking o preparación (si dispone de este sistema).
Si necesita que colaboradores o agencias externas consulten o gestionen sus surtidos, un sistema avanzado de roles y permisos les permite acceder únicamente a los datos que les competen. De esta forma, cada marca o socio comercial visualiza de forma exclusiva sus propios listados y acuerdos, sin interferir con la operativa de terceros.
La meta consiste en hacer partícipes a sus socios comerciales en la gestión de sus gamas facilitándoles la actualización de sus datos, sin que usted deba supervisar cada cambio manualmente. Mantendrá así en todo momento el control y una visión estratégica del conjunto del negocio.
Crear y gestionar surtidos con agilidad
Con Sidely, organizar sus gamas de producto resulta intuitivo y muy versátil:
Importe sus referencias mediante parámetros precisos: marca, familia, formato, gramaje...
Genere surtidos a partir de su catálogo maestro. Recomendamos estructurarlos por categoría de producto (por ejemplo: manzanas, tomates, ensaladas) en lugar de hacerlo por enseña comercial. Ello simplifica la toma de datos y el análisis posterior en informes y auditorías.
Actualice sus surtidos cuando lo necesite, con posibilidad de modificaciones masivas.
Por ejemplo: si comercializa manzanas, creará la agrupación «Manzanas», integrando en ella todas las variedades, calibres y presentaciones comerciales disponibles. Esta metodología favorece una organización óptima y agiliza las inspecciones en tienda.
Auditar la presencia y exposición de sus productos
Planificar las visitas a los establecimientos clave
El soporte a su red comercial comienza por una planificación eficaz de las rutas de visita. Ello requiere fijar a los delegados objetivos transparentes de prospección y cobertura de clientes.
A modo de ejemplo, un hipermercado prioritario puede requerir una visita cada cuatro semanas, mientras que las labores de prospección en otras cuentas pueden programarse cada dos o tres meses. Puede pautar estas frecuencias directamente en la configuración de su CRM.
Asimismo, deben contemplarse las acciones promocionales y campañas (OP). Es fundamental anticipar qué campañas están activas, en qué distribuidores y en qué fechas, planificando con antelación el tiempo de negociación y las visitas de supervisión requeridas.
El análisis de los datos recogidos en tienda permite reorganizar las rutas, señalando aquellos centros que precisan una intervención prioritaria. Si un informe detecta una rotura de stock en un producto estrella como la manzana Pink Lady, será prioritario programar una visita inmediata para subsanar la incidencia y recuperar la venta.
Agilizar la gestión mediante vistas dinámicas
Para optimizar la jornada de los delegados, resulta muy práctico configurar en el CRM vistas dinámicas que se actualicen en función de los criterios de negocio y de las últimas interacciones realizadas. Veamos un modelo cíclico simplificado, articulado en torno a cuatro paneles clave:
Tiendas prioritarias
Promociones activas
Puntos de venta en alerta
Cuentas pendientes y prospección retrasada
Al comercial le basta con seleccionar la vista correspondiente a sus prioridades del día para acceder a la relación de tiendas sobre las que actuar.
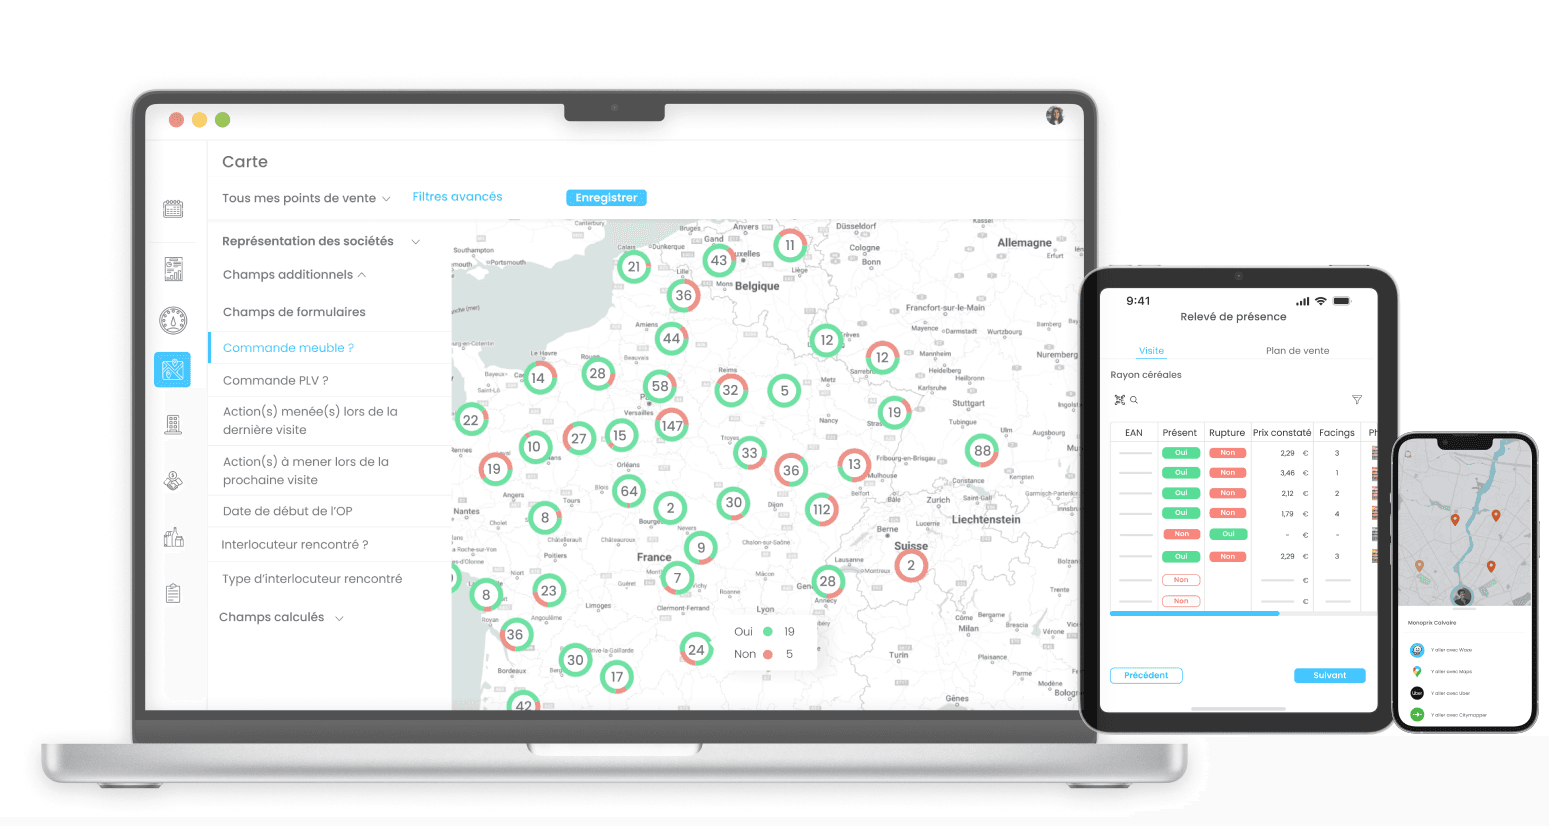
Estas vistas son dinámicas, lo que significa que varían automáticamente con el tiempo. Pensemos en el último apartado: «Cuentas pendientes y prospección retrasada». Si un establecimiento secundario no ha recibido visita en tres meses, superando el ciclo previsto de dos meses, pasará a engrosar de forma automática la lista de visitas urgentes. Una vez realizada la auditoría, desaparecerá de dicha selección el mes siguiente. Con los centros claramente identificados, llega el momento de la toma de datos en el lineal. Una ruta bien optimizada permitirá a sus gestores recopilar información estratégica para mejorar la visibilidad y el rendimiento de sus productos en el punto de venta. Esto es precisamente lo que abordaremos en el siguiente apartado.
Recopilar los datos determinantes en el lineal
Una auditoría en el punto de venta debe ofrecer una radiografía fiel del surtido implantado, evaluando varios parámetros esenciales:
La distribución por formatos: porcentaje ocupado por el granel, las bandejas y las mallas en el lineal.
La segmentación de la categoría: número de referencias por variedad y su reparto entre su catálogo y el de sus competidores.
El estado del referenciamiento: control y seguimiento de las referencias acordadas para medir su nivel de presencia efectiva y evolución en el tiempo.
Cada gestor de punto de venta debe registrar con rigor el número de referencias visibles en exposición para cada segmento analizado. El objetivo es disponer de una fotografía global y pormenorizada del lineal, conociendo la cuota de espacio de su marca. Estos datos facilitan posteriormente análisis más profundos mediante chequeos de precios comparativos.
Estructurar los formularios de auditoría para mayor agilidad
Aconsejamos organizar los formularios por tipo de producto con el fin de acelerar la introducción de datos y simplificar el análisis evolutivo.
Al auditar una tienda por primera vez, el punto de venta debe someterse a una parametrización inicial:
Identificación de referencias implantadas.
Volumen o facing por formato.
Distribución por segmentos de la sección.
Esta configuración base queda almacenada en el histórico, de modo que en visitas sucesivas, si no ha habido alteraciones estructurales, el delegado comercial puede proceder directamente al chequeo rápido sin necesidad de rellenar de nuevo los campos estáticos.
Un registro adaptado a la disposición física de la sección
La recogida de información puede realizarse por familia de producto, replicando el recorrido físico del cliente en tienda. De este modo, el gestor revisa el lineal siguiendo una secuencia lógica: comienza por las manzanas, continúa por las peras, y avanza sucesivamente.
Para dinamizar la toma de datos, el equipo comercial puede filtrar los productos que desea verificar en cada momento. Si el delegado solo requiere auditar las referencias en campaña, bastará con seleccionar el filtro “producto en promoción” para visualizarlas de inmediato. Ahorro de tiempo garantizado.
Flexibilidad y sincronización en tiempo real
Cuando la distribución del lineal cambie —situación muy habitual en frescos—, el gestor puede modificar el surtido al instante durante su visita, garantizando la actualización inmediata de la base de datos.
En caso de que prefiera mantener una validación centralizada de estos cambios, la operativa puede asignarse al director comercial o al administrador del CRM. Los ajustes aprobados se incorporan al instante y repercuten sobre los indicadores clave de rendimiento (como la Distribución Numérica), facilitando una lectura rigurosa y actualizada del desempeño comercial en tienda.
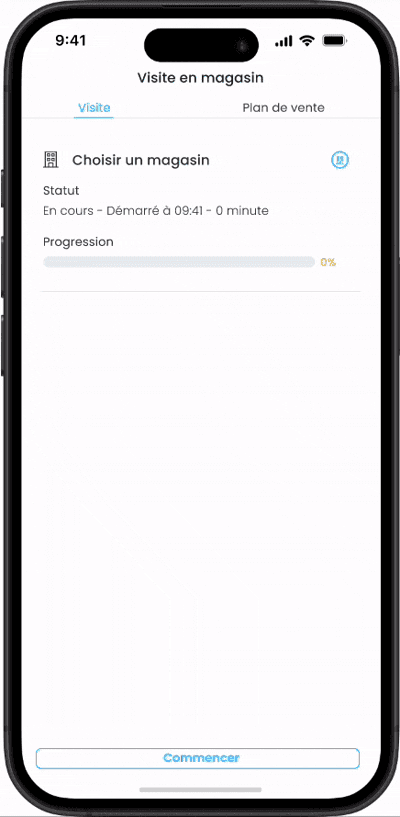
Ejemplo de surtido de producto
El sector hortofrutícola en Francia se encuentra ante una encrucijada determinante. Entre las transformaciones en las pautas de consumo, el protagonismo de lo local y de las dietas vegetales, y la presión de los condicionantes económicos y ambientales, los profesionales de la cadena deben mantener una adaptación constante.
El gran desafío radica en alcanzar el equilibrio idóneo entre rentabilidad, accesibilidad en precios y transparencia. Agricultores, centrales hortofrutícolas, mayoristas, cadenas de distribución y gestores de punto de venta desempeñan un papel protagonista para dar respuesta a las expectativas del consumidor garantizando a la vez la viabilidad de sus operaciones. Adoptar buenas prácticas en el control de surtidos, la optimización de rutas comerciales y el análisis de auditorías de lineal resulta indispensable para maximizar los resultados comerciales del sector.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.