
Pérdida conocida y desconocida: retos para las marcas
¿Qué es la pérdida conocida y desconocida en el sector de la gran distribución? ¿Cómo se calcula y qué medidas existen para reducirla? Guía completa para marcas y cadenas de distribución.
En resumen
5 min de lectura
La merma representa la diferencia negativa entre el stock real y el stock teórico en la gran distribución, impactando directamente en la rentabilidad de las marcas presentes en hipermercados y supermercados.
La merma conocida corresponde a las pérdidas identificadas y contabilizadas (roturas, caducidad, promociones, degustaciones) registradas en un libro de mermas.
La merma desconocida se refiere a las pérdidas de origen no identificado, causadas principalmente por hurtos en tiendas (75%), consumo en el local o errores logísticos y de etiquetado.
El índice de merma es un indicador clave, calculado dividiendo las pérdidas de facturación debidas a los desfases entre la facturación total multiplicada por 100.
Las marcas desempeñan un papel crucial en la reducción de pérdidas colaborando proactivamente con los distribuidores a través de la optimización del embalaje, la formación de equipos, una logística rigurosa y una mejor anticipación contractual.
La merma es la diferencia negativa entre lo que debería tener en stock y lo que el inventario revela realmente. Roturas, caducidad, robos, errores de gestión… estas pérdidas afectan a cada eslabón de la gran distribución, y su marca no es una excepción.
Sin embargo, casi siempre se aborda el tema únicamente desde el punto de vista del distribuidor. Es un error: cuando sus productos desaparecen del lineal, son sus volúmenes y, a veces, su margen los que se esfuman.
Este artículo examina la cuestión en profundidad: definición de merma conocida y desconocida, cálculo paso a paso, tasa de merma y lo que puede implementar de forma concreta, por su cuenta y junto a sus distribuidores, para reducir las pérdidas.
Definiciones de merma conocida y desconocida
Durante el inventario físico que se realiza al menos una vez al año, es frecuente constatar una discrepancia entre el stock real y el stock teórico.
La merma refleja la constatación de una diferencia negativa entre el stock contabilizado (real) y el stock teórico.
Pero empecemos por definir estos dos conceptos:
Stock real = stock presente en tienda + stock en almacén;
Stock teórico = stock inicial + cantidad comprada - cantidad vendida.
La siguiente fórmula evalúa la merma en unidades.
Merma total = stock real - stock teórico.
[Ilustraremos las fórmulas con ejemplos concretos más adelante en el artículo].
💡 La merma siempre es inferior a 0. En caso de un resultado positivo, se habla entonces de excedente de inventario o merma negativa, es decir, un stock real superior al stock teórico. Muy poco frecuente, este exceso suele deberse a errores de etiquetado. Por ejemplo, un producto en promoción que muestra el precio inicial y no el rebajado. Los productos gratuitos u ofrecidos por los proveedores también pueden generar este excedente.
A continuación, se puede determinar el lucro cesante en valor y evaluarlo como porcentaje de la facturación. Se trata de la tasa de merma (consulte la sección correspondiente).
¿Qué es la merma conocida?
La merma conocida cuantifica el número o el valor de los productos no vendidos que ya no figuran en el stock real debido a eventos identificados y registrados en el libro o registro de mermas.
El registro de mermas es un documento en el que se anotan los productos no aptos para la venta.
La merma conocida se debe a múltiples causas:
Roturas;
Deterioro de los productos durante el transporte;
Caducidad de los productos;
Productos en demostración;
Productos utilizados para degustaciones;
Rebajas;
Promociones.
Las reducciones de precio forman parte de la merma conocida cuando se consideran las pérdidas en valor (facturación). En este caso, la merma no supone un problema, ya que suele ser estratégico dar salida a productos descatalogados o con fecha de caducidad próxima. No obstante, fabricantes y distribuidores pueden intentar optimizar los stocks para evitar tener que bajar los precios de venta.
Los actores de la gran distribución utilizan generalmente la expresión “tasa de rotura”, ya que los productos dañados representan a menudo una parte considerable de la merma conocida.
¿Qué es la merma desconocida y cómo se calcula?
La merma desconocida corresponde a los productos que no se han vendido y que ya no aparecen en el stock por motivos no identificados. Se trata, por tanto, de la pérdida de mercancía cuyo origen no está registrado.
Un fenómeno lejos de ser anecdótico y en claro aumento: según la encuesta realizada a principios de 2025 por el colectivo RAS LE VOL, el 82 % de los comerciantes encuestados fueron víctimas de robos en 2024, lo que supone un aumento del 15,5 % respecto a 2023. En el ámbito oficial, el Ministerio del Interior francés contabiliza más de 42 000 hurtos denunciados. Una señal tanto más elocuente cuanto que solo uno de cada dos comerciantes presenta denuncia, lo que sugiere que la realidad supera las cifras oficiales.
Se calcula de la siguiente manera:
Merma desconocida = merma total - merma conocida.
Las causas más frecuentes de merma desconocida son:
Robos, que representan el 75 % de la merma desconocida;
Consumo del producto en tienda;
Errores de etiquetado;
Problemas logísticos.
¡Encontrará el cálculo detallado, paso a paso, en el siguiente ejemplo!
Cómo calcular la merma conocida y desconocida: ejemplo
Tomemos una referencia a partir de los datos de un inventario.
Datos de partida:
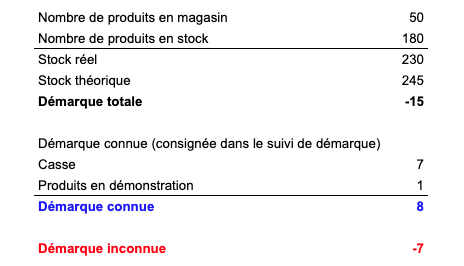
Productos en lineal: 50
Productos en almacén: 180
Stock teórico: 245 unidades
1. Calcule el stock real
Stock real = stock en lineal + stock en almacén
Stock real = 50 + 180 = 230 unidades
2. Recuerde el stock teórico
El stock teórico es lo que debería tener en stock según los movimientos registrados, antes de cualquier inventario físico.
Stock teórico = stock inicial + cantidad comprada − cantidad vendida
Stock teórico = 145 + 700 − 600 = 245 unidades
Aquí las entradas y salidas son ilustrativas: lo que importa es que den como resultado el stock teórico de 245 que luego comparará con el stock real.
3. Deduzca la merma total
Merma total = stock real − stock teórico
Merma total = 230 − 245 = -15 unidades, es decir, faltan 15 unidades.
4. Sume la merma conocida
Consulte el registro de mermas:
Roturas: 7 unidades
Productos en demostración: 1 unidad
Merma conocida = 7 + 1 = 8 unidades
5. Aísle la merma desconocida
Merma desconocida = merma total − merma conocida
De las 15 unidades que faltan, 8 están identificadas. Las 7 restantes no tienen una causa conocida.
Merma desconocida = 15 − 8 = 7 unidades, es decir, -7.
Indicador | Cálculo | Resultado |
|---|---|---|
Stock real | 50 (lineal) + 180 (almacén) | 230 unidades |
Stock teórico | Stock inicial + compras − ventas | 245 unidades |
Merma total | Stock real − stock teórico | -15 unidades |
Merma conocida | Roturas (7) + demostración (1) | 8 unidades |
Merma desconocida | Merma total − merma conocida | -7 unidades |
Cómo calcular e interpretar la tasa de merma
Contar las unidades que faltan no basta para gestionar: 15 unidades perdidas no pesan lo mismo si se trata de un producto de 0,50 € que de uno de 50 €. Convertir la merma en valor y compararla con la facturación da como resultado la tasa de merma, el indicador que distribuidores y fabricantes siguen realmente para comparar una sección, una tienda o un periodo con otro.
Retomemos el ejemplo anterior. Con un precio de venta unitario de 2,50 € y una facturación de 5 500 € durante el periodo para esta referencia:
Merma total en valor: 15 × 2,50 = 37,50 €
Tasa de merma = pérdidas de facturación debidas a la merma / facturación × 100
Tasa de merma = 37,50 / 5 500 × 100 = 0,68 %
Cuidado con no confundir tres indicadores que a menudo se mezclan sobre el terreno:
Indicador | Qué mide |
|---|---|
Tasa de merma | El conjunto de las pérdidas (conocida + desconocida) respecto a la facturación |
Tasa de rotura | Únicamente la merma conocida de origen accidental (productos dañados, rotos) |
Tasa de merma desconocida | Únicamente las pérdidas sin causa identificada (robos, errores…), respecto a la facturación |
Haga un seguimiento de estas tres tasas por separado: una tasa de rotura al alza apunta a un problema de manipulación o embalaje, mientras que una merma desconocida elevada orienta más bien hacia el hurto o un fallo en los procesos.
Las bases están sentadas. Veamos ahora qué implica la merma de forma concreta para su marca y cómo actuar a su nivel.
Merma en gran distribución: disparidades según los sectores
Antes de preguntarnos cómo puede su marca actuar sobre las pérdidas de productos vinculadas a la logística, el almacenamiento o la implantación de los productos en lineal, conviene recordar un concepto importante: la tasa de merma, así como la naturaleza y el origen de las diferencias de inventario, no son los mismos según los productos que comercialice.
Los productos electrónicos y la joyería están especialmente expuestos al robo debido a su precio, generalmente elevado.
La moda y la confección también sufren este tipo de mermas, a las que además hay que añadir las devoluciones de mercancía.
Mencionemos también los productos de salud, cuyas dimensiones suelen «facilitar» el hurto en tiendas.
Cabe señalar que la inflación observada en casi todos los sectores en los últimos años ha ido acompañada de un aumento de los robos en los supermercados.
En el sector de la alimentación, la merma suele estar vinculada a la caducidad de los productos, ya sean frescos o no. La tasa de roturas y mermas es mayor en las secciones de frescos que en las demás. Los alimentos perecederos conllevan una alta tasa de merma debido a la caducidad de las fechas límite de consumo, de ahí la mayor frecuencia de promociones. La Ley EGalim 3 francesa excluye, de hecho, las frutas y hortalizas del umbral de reventa a pérdida fijado en el 10 % del precio efectivo de compra de los productos.
En otros sectores, son las roturas las que representan la mayor parte de la merma. Por ejemplo, los electrodomésticos suelen integrar componentes tecnológicos y frágiles, lo que incrementa los riesgos de deterioro durante el transporte. Además, es habitual colocar productos en exposición, y estos suelen ponerse a la venta a un precio ventajoso debido a que ya han sido desembalados, manipulados, etc.
Por último, recordemos que ciertos sectores experimentan ciclos de merma, como ocurre en la sección de juguetes. En época navideña, los robos y las roturas son más frecuentes que el resto del año.
Combatir la merma conocida y desconocida
Aunque sus distribuidores (tanto cadenas como puntos de venta) dispongan de procesos y hábitos más o menos eficaces para gestionar y reducir la merma conocida o desconocida, usted tiene todo el derecho a involucrarse en la cuestión. Al fin y al cabo, son sus productos los que desaparecen, ¡y el contrato de distribución puede, en algunos casos, hacerle asumir o contribuir económicamente a la pérdida de ingresos!
Ahora bien, si sus jefes de zona están formados en las buenas prácticas de reducción de pérdidas de producto, pueden transmitirlas y colaborar con los jefes de sección y demás equipos de tienda para mejorar los dispositivos previstos (o no) a tal efecto.
Aunque la merma en tienda no se puede evitar por completo, siempre es posible reducirla. Más allá de prevenir posibles pérdidas económicas, también demuestra a sus socios comerciales que es proactivo en la mejora de los procesos de distribución y el aumento de la rentabilidad.
Por regla general, es importante que su marca anticipe los fenómenos de merma. Aunque la mayoría de los incidentes o eventos comerciales que generan pérdidas ocurren en el distribuidor, debe actuar a tres niveles:
Anticipación y negociación: la merma se incluye en el contrato de distribución, y algunas cadenas pueden pedirle que contribuya. Esté atento y asegúrese de controlar bien todos los detalles;
Operaciones diarias: defina procesos eficaces y forme a los equipos;
Verifique que los procesos se cumplan, registre y analice los resultados.
Merma conocida: causas y soluciones
Indicador | Qué mide |
|---|---|
Tasa de merma | El conjunto de las pérdidas (conocida + desconocida) respecto a la facturación |
Tasa de rotura | Únicamente la merma conocida de origen accidental (productos dañados, rotos) |
Tasa de merma desconocida | Únicamente las pérdidas sin causa identificada (robos, errores…), respecto a la facturación |
Merma desconocida: causas y soluciones
Problemas detectados | Soluciones |
|---|---|
Robo (o consumo en el lineal sin compra) | Anime a sus distribuidores a implementar métodos disuasorios: alarmas antihurto, etiquetas electrónicas, videovigilancia. Conciencie al personal sobre el tema y sobre las formas de identificar indicios de hurto. Aunque estas exigencias parezcan competencia de la cadena o del punto de venta, la experiencia y el sentido común de sus jefes de zona pueden marcar la diferencia: si detectan deficiencias o áreas de mejora, ¡hay que actuar! También puede suministrar productos ya equipados con embalajes de seguridad. |
Devolución de mercancía | Verificación sistemática de la mercancía con presentación de un justificante de compra. |
Error de etiquetado. Ej.: diferencia entre el precio expuesto en el lineal y el precio en caja | Asegúrese de que los procesos logísticos y las tecnologías empleadas se dominen a lo largo de toda la cadena de suministro y distribución. |
Problema logístico | Establezca inventarios más periódicos para delimitar la zona o zonas (entrega, almacenamiento, lineal) afectadas por la merma. Cuando resulte difícil identificar con precisión las pérdidas, se pueden implantar sistemas de recuento intermedios para identificar la fase crítica. Por su parte, asegúrese de comprobar sistemáticamente el pedido en el momento del envío desde su fábrica y a la recepción en las instalaciones del distribuidor. |
Ahora ya conoce cada componente de la merma en la gran distribución, ya sea conocida o desconocida. Aunque es cierto que las tiendas se encuentran en primera línea ante estos problemas, usted puede actuar para limitar las pérdidas de su marca y consolidar una colaboración beneficiosa para ambas partes con sus distribuidores. Esto permitirá combatir la merma y demostrar su compromiso con un objetivo común: el rendimiento de las ventas en gran distribución. Para ello, su capacidad de colaborar de manera proactiva con el distribuidor desempeñará un papel esencial.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.