

Cómo desarrollar su marca de alimentación en el mercado ecológico
Descubra el contexto económico del sector ecológico, las buenas prácticas para acceder a este mercado y cómo organizar su canal de distribución ecológica.
En resumen
10 min de lectura
El mercado francés de productos ecológicos, tras un periodo de fuerte crecimiento, ha alcanzado una meseta desde 2020, marcado por una crisis de confianza y de imagen ligada a la inflación.
La gran distribución domina el sector en términos de volumen (50 % de la cuota de mercado), pero ve retroceder sus ventas en beneficio de modelos más selectivos o locales.
La venta directa (productores, cooperativas agrícolas de consumo) y las tiendas especializadas muestran una dinámica de crecimiento más positiva en 2024, impulsada por la búsqueda de ética y transparencia.
Los fabricantes deben navegar entre objetivos políticos ambiciosos, como los de la ley EGAlim, y las expectativas de los consumidores, que ahora priorizan lo local y el placer más allá del simple sello ecológico.
La estrategia de distribución se ha vuelto compleja: requiere analizar con precisión los canales físicos y digitales para adaptar la oferta y la logística a las especificidades de cada red.
Muchas marcas se plantean desarrollarse en el mercado francés de la alimentación ecológica. Y con razón: desde hace algunos años, el sector BIO parecía dirigirse hacia su época dorada, impulsado por una ambición gubernamental sin precedentes y por nuevos hábitos de consumo alimentario.
Sin embargo, en 2025, el panorama es más contrastado y, tras varios años de inflación, el sector también parece verse afectado por una crisis de confianza y de imagen.
Para los fabricantes que proyectan invertir en el sector ecológico, resulta entonces crucial analizar el potencial del mercado y las transformaciones que está experimentando, tanto en el ámbito económico como en el social.
Por este motivo, Sidely le ofrece una panorámica del sector ecológico.
Este artículo se estructura en torno a tres grandes bloques:
Mercado ecológico: situación actual y cifras clave;
Desarrollar el mercado ecológico: lo que las marcas deben saber;
Organizar su red de distribución ecológica.
Mercado de la alimentación ecológica: situación actual
El mercado francés de la alimentación ecológica alcanzó los 12.800 millones de euros en 2023. Los productos ecológicos se adquieren en una gran variedad de establecimientos, acumulando las cadenas de alimentación nacionales y las grandes superficies especializadas aproximadamente el 75 % del mercado.
Francia figura en el top 10 mundial de países consumidores de productos ecológicos, a pesar de un consumo cuyo crecimiento se encuentra estancado desde 2020, y el sello «issu de l’agriculture biologique» (AB) está completamente asimilado por los consumidores, lo que demuestra la madurez del mercado.
De hecho, muchos franceses deciden consumir productos naturales y sin pesticidas; a las preocupaciones sanitarias se suman las del desarrollo sostenible. Como garantes de la frescura en los lineales de las tiendas ecológicas, los productores locales son los principales proveedores del sector, y el 83 % de los productos ecológicos consumidos en Francia se producen localmente, excluyendo los productos tropicales.
No obstante, la inflación golpea duramente al sector, y veremos más adelante que otros factores inciden en su adopción por parte del gran público. Ciertos mercados se ven especialmente afectados, como el de la carne ecológica, cuya producción se redujo un 20 % en 2023.
En definitiva, si bien el sector se había literalmente duplicado desde 2015, su valor global ya no aumenta desde hace unos años. El peso de los productos ecológicos en el consumo de los hogares incluso ha retrocedido ligeramente (5,6 % en 2023, frente al 6 % en 2022). De hecho, se observa un descenso inédito en el número de empresas de la cadena de transformación y comercialización certificadas para una actividad ecológica.
Sin embargo, este crecimiento ralentizado no debe ocultar el interés de los franceses por la alimentación ecológica, y el mercado debe analizarse en su evolución y en su complejidad estructural: ¡el sector ecológico está repleto de oportunidades para las marcas, siempre que se sepan interpretar las tendencias y las mejores prácticas!
Grandes diferencias de rendimiento entre los canales de distribución
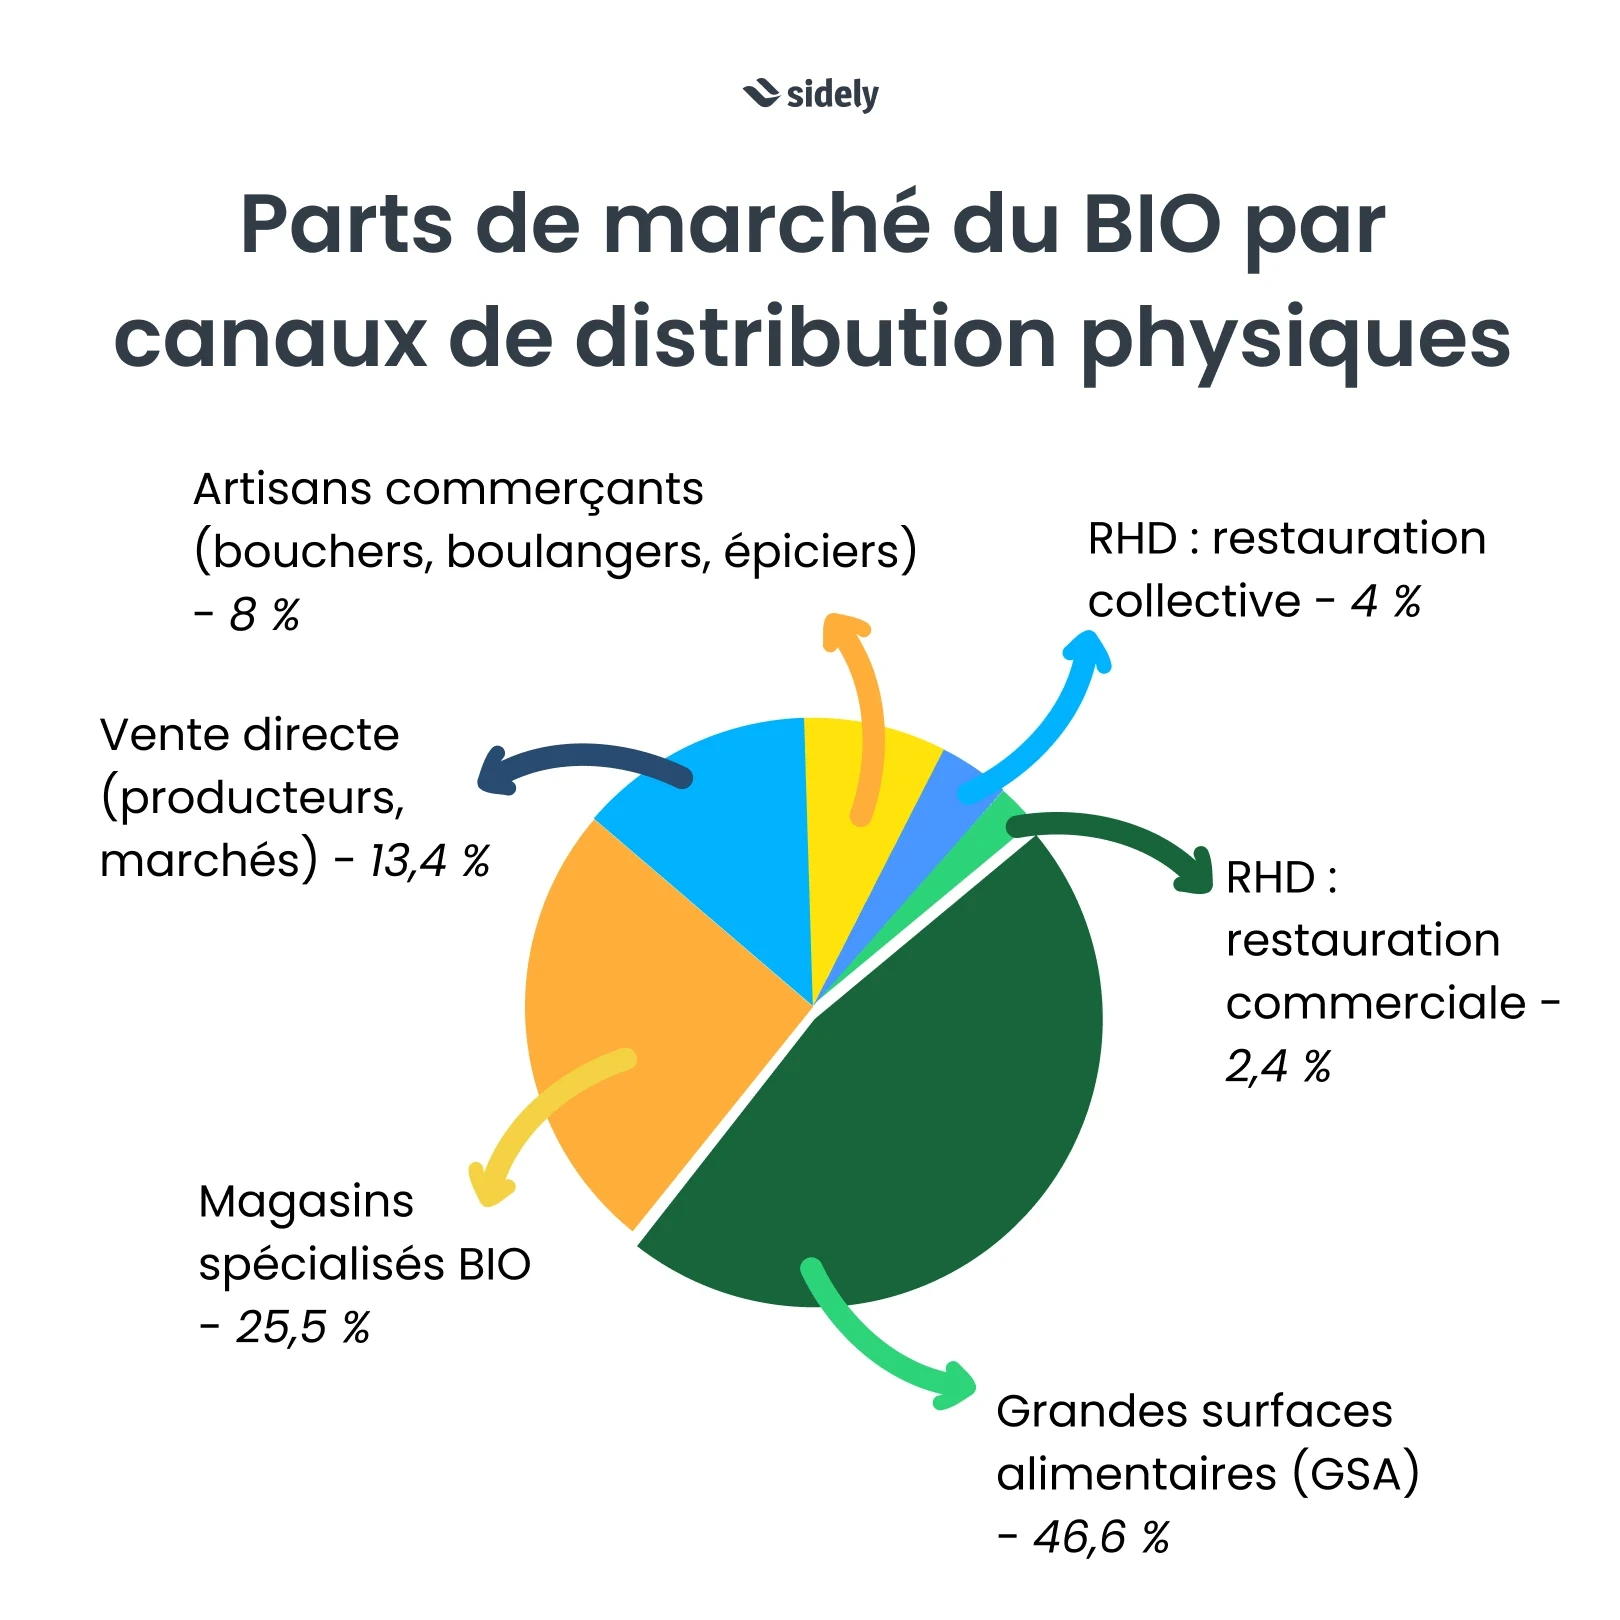
A pesar de sus cerca de 6.000 millones de euros de facturación en 2023 y una cuota de mercado que sigue rondando el 50 %, la gran distribución es la primera víctima de la inflación (-4 % para los productos ecológicos). El valor de las ventas en gran distribución retrocedió un 5 % durante el primer semestre de 2024. Los supermercados e hipermercados de alimentación no son los únicos puntos de venta afectados; numerosos comercios de ultramarinos y tiendas BIO también han experimentado dificultades.
Las grandes superficies especializadas (GSS) representan el segundo canal en volumen con el 28 % del mercado. Estas cadenas se organizan en redes, asociaciones o franquicias, y algunas han pasado a formar parte de los grandes grupos de alimentación, como veremos más adelante. Ciertos indicadores sugieren que las tiendas especializadas recuperaron la senda del crecimiento en 2024 (+8,7 % en el primer semestre). De hecho, Bio Linéaires afirma que las tiendas volvieron a superar los 4.000 millones de euros de facturación en 2024. Las redes bajo régimen de franquicia ya habían continuado abriendo tiendas en 2023, y las cadenas ecológicas especializadas (Biocoop, La Vie Claire, etc.) habían registrado un aumento de la facturación del 2,2 %.
La venta directa se sitúa en tercera posición con una facturación cercana a los 1.700 millones de euros. Este canal está en auge: la facturación de los productores locales, granjas ecológicas, mercados y asociaciones para el mantenimiento de la agricultura campesina (AMAP) aumentó un 8,7 % en 2023, y este crecimiento continuó durante el primer semestre de 2024, según la Agence BiO. ¡La venta directa representa ya cerca del 14 % de la distribución ecológica!
A continuación se encuentra el comercio de proximidad, con unos 1.000 millones de euros. Compuesto por artesanos y comerciantes como fruterías, vinotecas, carnicerías-chacinerías o pescaderías, resulta difícil establecer una panorámica global para estos agentes, cuyos rendimientos son variables.
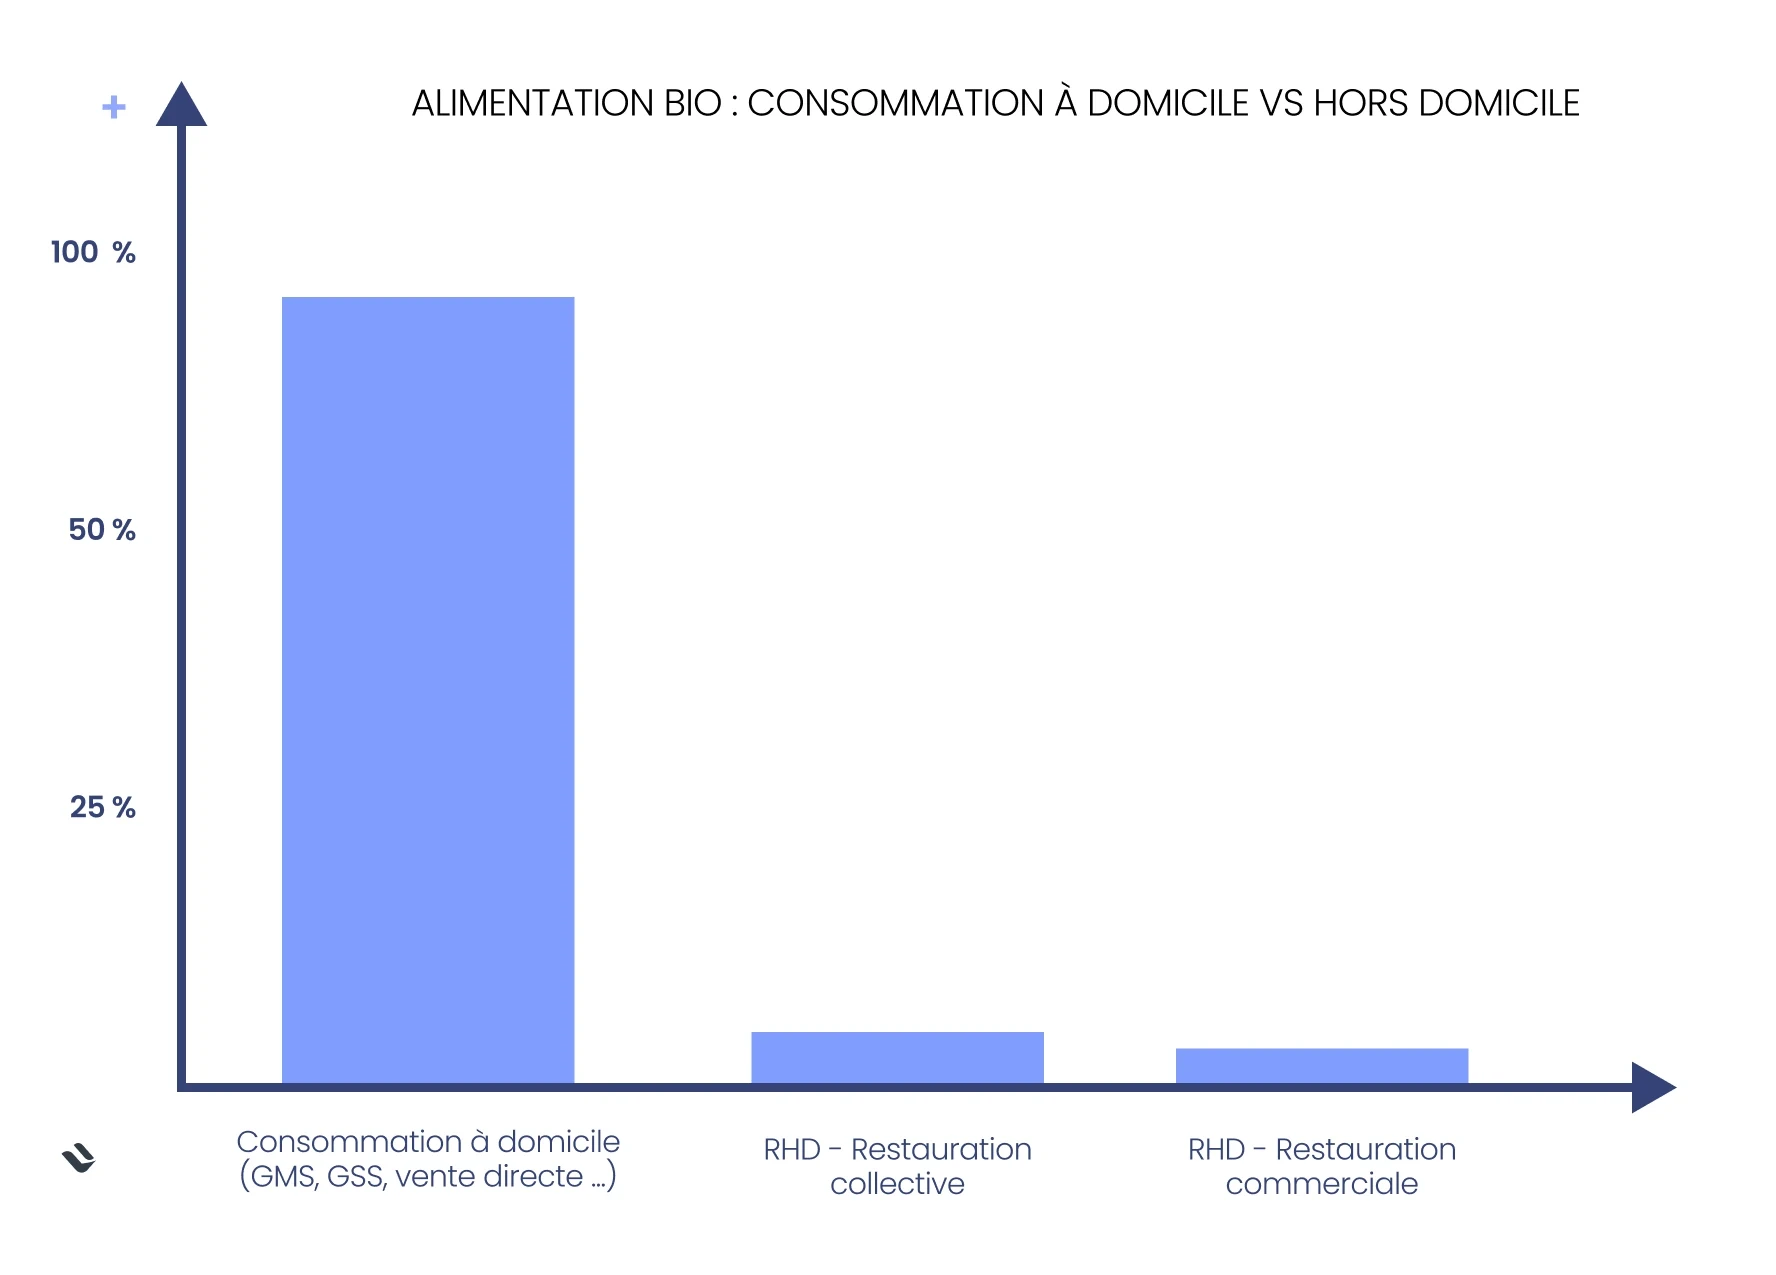
La restauración comercial representaría aproximadamente 300 millones de euros de facturación, un resultado bastante modesto en relación con el mercado global. En cuanto a la restauración colectiva, no supera el medio millón, a pesar de los esfuerzos políticos para promover la compra ecológica.
La acción política a favor de los productos ecológicos
En Europa, y más concretamente en Francia, el sector ecológico cuenta con una firme voluntad política. La Comisión Europea ha fijado el objetivo de alcanzar un 25 % de superficie ecológica para 2030. En la actualidad, la superficie agrícola francesa reconvertida al cultivo ecológico se sitúa ligeramente por encima del 10 %, con más del 14 % de las explotaciones francesas comprometidas con la producción ecológica (lo que supone un aumento del 2 % en número).
Por otra parte, la ley francesa EGAlim establece un objetivo de compras del 20 % en la restauración colectiva. Sin embargo, esta meta está lejos de alcanzarse, ya que las administraciones públicas deben lidiar con presupuestos limitados ante un sector ecológico marcado por la inflación.
A menudo presentada como una importante palanca de adopción, la restauración colectiva solo representa en última instancia el 4 % del consumo de productos BIO en Francia. Con sus cerca de 250.000 restaurantes y comedores escolares, la restauración fuera del hogar —incluidos el canal Horeca (hoteles, restaurantes y cafeterías) y la restauración de empresa— apenas representaría el 8 % de las ventas ecológicas en Francia.
Inflación y reorganización del mercado
El principal obstáculo para el consumo ecológico en Francia es la inflación que afecta al sector agroalimentario desde hace 5 años. Ante la subida de los precios, numerosos consumidores priorizan los productos convencionales, a menudo más económicos. Este es el caso, sobre todo, en la gran distribución, donde los hogares compran primero en función del precio y después de la calidad.
Por otro lado, cuando su poder adquisitivo se lo permite, los consumidores tienden a recurrir a la venta directa, como demuestra el éxito de las granjas ecológicas, sinónimo de transparencia y compromiso ético.
Asistimos, por tanto, a una doble evolución: por un lado, una vuelta a lo convencional por motivos de ahorro; por otro, la elección del canal corto por razones éticas.
Frente a estas transformaciones, la oferta se reestructura paulatinamente: tras la liquidación de la cadena Les Nouveaux Robinson en 2022, las cadenas L’Eau Vive y NaturéO lograron superar sus respectivos concursos de acreedores.
Por su parte, los supermercados e hipermercados han reducido su surtido ecológico, potenciando ahora las ofertas de marcas de distribuidor (MDD) y los productos de gama económica.
Aprovechando la crisis del sector ecológico, los gigantes de la distribución también han llenado su cesta de la compra:
Carrefour se hizo con Bio c' Bon y So.bio;
Casino adquirió Naturalia;
Les Mousquetaires tomaron el control de Les Comptoirs de la Bio.
Crisis del sector ecológico: el precio no es el único obstáculo
Pero la inflación no es el único factor que explica el estancamiento del mercado ecológico en Francia.
Muchos consumidores priorizan lo local y la temporalidad en detrimento de la certificación ecológica, ya que los circuitos cortos y la producción integrada o sostenible encajan mejor con sus principios ecológicos y económicos.
El sector ecológico atraviesa asimismo una crisis de confianza debida a la proliferación de sellos, lo que complica su adopción y, en ocasiones, se percibe como una estrategia de marketing oportunista.
Por último, las cadenas especializadas en productos ecológicos se enfrentan a una percepción desfavorable de su imagen de precio; atrapadas en una comunicación centrada al 100 % en el medio ambiente, las tiendas ecológicas a menudo olvidan destacar sus precios bajos o temen que esto perjudique su imagen. Sin embargo, al consultar a los franceses sobre sus motivaciones para comprar productos ecológicos, la salud se sitúa por delante de los aspectos medioambientales y de la retribución justa a los productores locales.
No obstante, encuestas recientes demuestran que la preocupación por la salud y el medio ambiente retrocede en beneficio de la alimentación por placer. Para gran disgusto de la Agence BIO, la gran distribución logra aquí una auténtica jugada maestra para salir ganando en cualquier escenario.
Cómo desarrollar su marca en el mercado BIO
Tras analizar la situación del sector ecológico francés, nos podemos plantear qué medidas debe implementar una marca que desee expandirse en él.
Comenzaremos por definir qué constituye una oferta ecológica, y a continuación repasaremos las mejores prácticas de estrategia empresarial y de desarrollo comercial para favorecer su éxito en este mercado tan particular.
Por último, la última sección de este artículo se centrará en la implantación de su red de distribución ecológica.
¡Pero empecemos por los fundamentos!
¿Qué es un producto ecológico?
En cada etapa de su ciclo de vida (producción, transformación, distribución…), un producto ecológico debe cumplir el pliego de condiciones de la agricultura ecológica. A lo largo de toda la cadena de valor, desde el productor hasta el distribuidor, los controles regulares realizados por organismos autorizados garantizan al consumidor una calidad certificada.
Criterio | Requisitos principales |
|---|---|
Métodos de producción | Prohibición de pesticidas y fertilizantes químicos de síntesis, ausencia de OGM (<0,9 % accidental), respeto de la biodiversidad, reciclaje de materias orgánicas |
Ganadería | Alimentación 100 % ecológica, acceso al aire libre, cuidados veterinarios con limitación de antibióticos, no utilización de tratamientos ionizantes y recurso a procedimientos respetuosos con el ecosistema y no contaminantes. |
Transformación | Aditivos y aromas artificiales estrictamente regulados, prohibición de colorantes y potenciadores del sabor artificiales. |
Certificación | Validación por parte de un organismo autorizado (Ecocert, Bureau Veritas, Certipaq Bio…). |
Sellos oficiales | Eurohoja (obligatoria en la UE), Sello AB (francés, opcional pero reconocido). |
Para profundizar en este tema, consulte la página web de la Agence BiO.
Sellos y certificaciones de los productos ecológicos
Las empresas que se convierten a la producción ecológica deben notificarlo ante la Agence BIO y, posteriormente, ponerse en contacto con un organismo de certificación autorizado con vistas a su comercialización.
El sello AB (Agriculture Biologique) es el más reconocido en Francia; está regulado por la Agence Bio y se fundamenta en la normativa europea, certificando el cumplimiento de estrictos métodos de producción y transformación. Como parte del proceso de certificación, un contrato garantiza el cumplimiento del pliego de condiciones. A esto le sigue un periodo de reconversión que oscila entre 2 y 3 años. Diversos controles y auditorías dan lugar a la renovación del certificado.
Existen otros sellos, algunos de los cuales pueden ser específicos. Por ejemplo, Demeter, un sello ecológico específico de la biodinámica (prácticas agrícolas holísticas y ecológicas).
Se aplican normas de etiquetado estrictas (logotipo ecológico europeo, sello AB, productor, código del certificador, mención Agricultura UE / no UE), así como una documentación detallada que garantice la trazabilidad de los productos.
Prospectar el sector y las redes de distribución BIO
Para tener éxito en el sector ecológico e integrarse en las redes de distribución especializadas, deberá adoptar necesariamente un enfoque estructurado que combine el análisis de mercado, la identificación de los agentes clave y la adaptación a las expectativas de las cadenas ecológicas.
He aquí algunas claves para abordar este proyecto con tranquilidad.
1. Análisis de mercado e identificación de los agentes clave
En la última sección de este artículo ofrecemos una tabla comparativa de las ventajas y desventajas de cada canal de distribución. Esta herramienta puede ayudarle a tomar sus primeras decisiones estratégicas. Posteriormente, deberá identificar y mapear a los agentes correspondientes a su público objetivo, a través de plataformas como data.gouv, que permiten localizar a los operadores por departamento o municipio.
En función de los canales seleccionados, elabore pliegos de condiciones en los que se detallen las expectativas de las cadenas ecológicas: certificación (AB, Ecocert, etc.), compromiso ético (trazabilidad, comercio justo), innovación de producto y respeto por el medio ambiente (embalaje ecodiseñado, circuitos cortos).
Asimismo, es necesario comprender las motivaciones de los consumidores: ética, trazabilidad, comercio justo, productos locales, etc. La construcción de su surtido de productos debe seguir la lógica de segmentos claramente identificados. Por ello, su estudio de mercado deberá conceder una importancia especial al análisis de categorías, así como a los grupos de consumidores objetivo y sus hábitos de compra (canales, precios psicológicos, etc.).
💡 Encontrar datos sobre el mercado: diferentes portales, como Circuit bio, LSA o Linéaires están a su disposición para la vigilancia informativa y la documentación. La Agence BIO ofrece valiosos informes y barómetros para ayudarle en su estudio de mercado 2025-2026.
2. Estrategia comercial y de marketing
A continuación, es necesario dirigirse a los interlocutores adecuados: compradores de centrales de compra (Biocoop, Naturalia), gerentes de tiendas independientes (p. ej., Biomonde, Comptoirs de la Bio), o mayoristas (p. ej., Relais Vert) y distribuidores regionales.
Para la prospección comercial, LinkedIn puede resultar crucial para contactar con compradores y plataformas B2B especializadas (Circuits Bio). De hecho, existen extensiones y programas informáticos que permiten mejorar la prospección en esta conocida red social profesional, por ejemplo, obteniendo los números de teléfono móvil de sus contactos objetivo.
Ante los compradores, habrá que convencer. Para ello, deberá construir un argumentario alineado con los valores de las cadenas ecológicas, ofrecer condiciones atractivas y material PLV (publicidad en el lugar de venta) ecorresponsable, promociones, reposición rápida, etc. No descuide las animaciones comerciales ni las degustaciones/muestreos. En ocasiones, será preferible probar sus productos en puntos de venta piloto, es decir, comenzar con algunas tiendas independientes para generar demanda y convencer a las grandes cadenas.
Del mismo modo que mayoristas como Pomona pueden proporcionarle un acceso más rápido y a gran escala a los mercados profesionales, es posible recurrir a agencias comerciales que pueden facilitar la entrada de las marcas en el mercado ofreciendo su catálogo a las redes ecológicas.
También podría considerar la posibilidad de colaborar con organizaciones locales, como entidades regionales y organizaciones profesionales que operan en el sector ecológico (p. ej., cámaras de agricultura, asociaciones de productores, etc.). Esto permitirá organizar campañas de sensibilización para fomentar el consumo de productos ecológicos y desarrollar su notoriedad.
Por último, la participación en eventos como Natexpo, el Salon des Vignerons Bio o las jornadas de proveedores de las cadenas puede contribuir a presentar sus ofertas y establecer contactos.
3. Vigilancia sectorial: analizar las tendencias y las perspectivas
Para maximizar sus posibilidades de éxito en un mercado en plena transformación, es necesario reflexionar permanentemente sobre la evolución de las prácticas comerciales y las expectativas del cliente final.
En cuanto a las palancas de crecimiento para las cadenas ecológicas, se espera, por ejemplo, ver el desarrollo del comercio electrónico, ya sea propio o a través de alianzas. Asimismo, las aperturas de tiendas deberían continuar, favoreciendo a las cadenas especializadas.
Algunos agentes optarán por ampliar sus surtidos a productos convencionales, como ha hecho Naturalia. Las GSS también deberían intensificar sus esfuerzos en términos de abastecimiento y comunicación en torno a lo local y la calidad. El residuo cero también es tendencia, así como la venta a granel, que reduce los envases.
El sector continuará beneficiándose de un marco político y normativo favorable gracias al Pacto Verde Europeo (Green Deal), el programa «Ambition Bio 2027» y, en Francia, la Ley Égalim.
Estos ejemplos ilustran la necesidad de una vigilancia constante para anticipar los grandes puntos de inflexión de este mercado en constante evolución.
Redes BIO: elegir los canales de distribución para su marca
Pasemos ahora al aspecto crucial del canal de distribución de sus productos ecológicos.
La red ecológica se puede analizar según 6 canales de distribución físicos principales, a los que se suma el canal digital:
Grandes y medianas superficies (GMS);
Grandes superficies especializadas (GSS);
Venta directa (p. ej., granjas);
Artesanos y comerciantes (proximidad);
Restauración comercial;
Restauración colectiva (pública y privada);
Comercio electrónico: pure players ecológicos.
Gran distribución: canal imprescindible para una estrategia intensiva
Como hemos visto, los supermercados e hipermercados (GSA) como Carrefour, Auchan o Leclerc concentran aproximadamente el 50 % de la facturación del mercado ecológico en Francia.
No obstante, preste atención a la feroz competencia que impera en este canal: Carrefour Bio no es solo un rótulo comercial, es también una marca cuyos productos están presentes en los lineales de supermercados e hipermercados. En cuanto a Leclerc, su marca BIO Village (Marque Repère) ofrece varios cientos de referencias disponibles en su red generalista.
Sin embargo, resulta evidente que una estrategia intensiva le conducirá hacia las grandes cadenas de distribución, con el fin de integrarse en los lineales de los supermercados e hipermercados a escala nacional.
Grandes superficies especializadas: más selectivas, más locales
En segunda posición se encuentran las grandes superficies especializadas como Biocoop o Naturalia, que representan algo menos del 30 % del mercado. Las GSS, con un aprovisionamiento muy local y más específico que el de la gran distribución, se adecuarán a una estrategia de distribución más selectiva.
Cadena | Número de puntos de venta (último dato conocido) | Última facturación conocida en millones de EUR | Área geográfica cubierta | Afiliación |
|---|---|---|---|---|
Biocoop | 700 | 1500 | Nacional | Cooperativa |
La Vie Claire | 340 | 331 | Nacional | Independiente |
Naturalia | 228 | 357 | Nacional | Grupo Casino |
Bio c' Bon + So.bio | 143 | 156 | Nacional | Grupo Carrefour |
Biomonde | 145 | 144 | Nacional | Cooperativa |
Les Comptoirs de la Bio | 83 | 118 | Nacional | Les Mousquetaires |
Satoriz | 39 | 168 | Principalmente Ródano-Alpes | Independiente |
L'Eau Vive | 29 | 26 | Principalmente Auvernia-Ródano-Alpes | Independiente |
NaturéO | 30 | 139 | Nacional | Independiente |
Accord Bio | 227 | 185 | Nacional | Independiente (asociación) |
Marcel et Fils | 63 | 123 | Gran cuadrante sureste | Independiente |
Comercios de proximidad y venta directa: márgenes a nivel local
Para una marca con ambiciones regionales, desarrollar la venta directa será sinónimo de margen comercial, pero la creación de la red podría requerir tiempo y energía. Las redes alternativas como las AMAP o los Jardins de Cocagne permiten a los consumidores acceder a productos ecológicos en circuito corto, fomentando así una relación directa con los productores.
Comercio electrónico: un canal limitado pero con un potencial prometedor
Los pure players ecológicos online, como Greenweez, La Fourche, Kazidomi y Aurore Market, experimentaron un crecimiento excepcional en 2020, debido principalmente a la crisis sanitaria de la Covid-19. Estas plataformas supieron atraer a los consumidores gracias a ventajosas fórmulas de suscripción.
Aunque los consumidores siguen prefiriendo los canales tradicionales, el comercio electrónico representa una cuota creciente de las ventas de productos alimentarios ecológicos en Francia. Unos precios muy ajustados se verán compensados por un alcance geográfico a menor coste, como es propio de internet.
No obstante, tenga en cuenta que las grandes cadenas generalistas y especializadas también están presentes en el ámbito del comercio electrónico. Por lo tanto, sus productos pueden comercializarse online sin necesidad de recurrir a los pure players mencionados anteriormente.
Restauración fuera del hogar: volumen a menor coste
Por último, los mayoristas y distribuidores especializados como Pomona, Transgourmet, Metro o Sysco permiten acceder a la restauración colectiva y comercial de forma indirecta. Esta puede ser una alternativa para dar salida a sus productos en grandes volúmenes, sin necesidad de invertir masivamente en marketing y comunicación.
A continuación, resumimos los diferentes canales establecidos en el mercado ecológico en Francia, con una síntesis de las ventajas e inconvenientes de cada uno.
Canal | Ejemplos | Ventajas | Inconvenientes |
|---|---|---|---|
Gran Distribución (GMS) | Carrefour, Leclerc, Auchan, Intermarché, Monoprix | - Elevado volumen de ventas | - Fuerte competencia con las marcas de distribuidor (MDD) ecológicas |
Tiendas Especializadas en Productos Ecológicos (GSS) | Biocoop, Naturalia, La Vie Claire, Les Comptoirs de la Bio | - Público objetivo comprometido y fiel | - Menor número de puntos de venta que la gran distribución |
Venta Directa y Circuitos Cortos | AMAP, mercados, tiendas de productores, cooperativas, venta en granjas | - Márgenes más elevados | - Volumen de ventas limitado |
Comercio Electrónico y Marketplaces | Greenweez, La Fourche, Kazidomi, BienManger.com | - Acceso al mercado nacional sin barreras físicas | - Fuerte competencia en precios |
Restauración Colectiva y Comercial | Comedores escolares, restaurantes de empresa, Horeca (CHR) | - Gran volumen de pedidos | - Proceso de compra complejo |
Mayoristas / Distribuidores Especializados | Pomona, Transgourmet, Metro, Sysco | - Acceso directo a numerosos clientes profesionales (restauración, colectividades) | - Menor control sobre la relación final con el cliente |
Redes de Distribución Alternativas | Venta a granel, tiendas residuo cero, comercios independientes | - Da respuesta a la demanda responsable | - Volúmenes de venta limitados |
En conclusión
El sector ecológico en Francia experimentó un crecimiento excepcional hasta 2020, para pasar posteriormente a una fase de estancamiento debida a la inflación, a una cierta desconfianza de los consumidores y también a una cierta madurez del mercado.
El mercado se ha reorganizado mediante modificaciones en los lineales y, sobre todo, a través de adquisiciones que han permitido a las grandes cadenas canibalizar la distribución especializada. No obstante, es la venta directa la que registra los mayores índices de crecimiento, haciéndose eco de los valores de aquellos consumidores cuyo poder adquisitivo encaja con la alimentación ecológica.
Para las marcas que desean crecer en este mercado, resulta indispensable analizar minuciosamente el potencial de cada canal, con sus ventajas e inconvenientes, y desplegar una estrategia comercial y de marketing ganadora.
Una vez que sus productos estén referenciados en los puntos de venta ecológicos, ¡puede confiar en el CRM Sidely para potenciar el rendimiento comercial de su marca!
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.