

El mercado vegano y de productos híbridos: un reto de ejecución más que de oferta
El mercado de los productos veganos crece rápido, pero la verdadera batalla se libra en el lineal. Descubra los verdaderos retos en este artículo.
En resumen
10 min de lectura
El mercado del vegan/plant-based experimenta un rápido crecimiento, con previsiones que lo estiman en más de 55 mil millones de dólares de aquí a 2034.
La categoría de los productos híbridos (mezcla de vegetal y animal) es la más dinámica, atrayendo especialmente a los flexitarianos.
El rendimiento en el punto de venta ya no depende únicamente de la innovación, sino de una ejecución rigurosa sobre el terreno y de una mayor claridad en el lineal.
El sabor, la practicidad y la salud se han convertido en los principales motores de compra, desplazando progresivamente a la pura convicción ética.
El éxito depende de la capacidad de las marcas para integrarse de forma natural en los hábitos de consumo diarios de los franceses.
El mercado de los productos veganos, también conocido en inglés como plant-based, ha superado la fase de simple tendencia. Los productos veganos son ahora un tema estratégico para fabricantes y cadenas de distribución: la oferta se estructura, las alternativas vegetales se instalan de forma duradera en los lineales y las marcas innovan constantemente para satisfacer una demanda creciente.
Según Precedence Research (2025), el mercado alimentario vegano/plant-based representaba unos 20.000 millones de dólares en 2024 y se espera que alcance más de 55.000 millones de dólares para 2034, con una tasa de crecimiento anual compuesto cercana al 10-11 %. Las expectativas de los consumidores son altas y están bien definidas: reducir el consumo de carne sin renunciar al sabor, adoptar una alimentación percibida como más saludable y limitar el impacto medioambiental sin alterar drásticamente sus hábitos. Los productos veganos, los alimentos 100 % vegetales y, sobre todo, los productos híbridos surgen como respuestas creíbles, ofreciendo un equilibrio entre placer, nutrición y compromiso.
Sin embargo, a pesar de este dinamismo de crecimiento, el mercado aún lucha por encontrar un ritmo estable. Ciertas categorías se estancan, otras retroceden y el rendimiento varía enormemente según las cadenas y los establecimientos. La proliferación de referencias, a menudo poco diferenciadas, dificulta la lectura del lineal y debilita el acto de compra. Por lo tanto, la cuestión ya no radica en si se debe ofrecer producto vegano, sino en cómo hacerlo rentable en contextos de venta muy diversos.
Para comprender estos retos, este artículo analiza los perfiles y las motivaciones de los consumidores veganos en Francia, el auge de los productos híbridos, los factores de rendimiento en el punto de venta y el papel del canal HORECA como laboratorio de tendencias. Por último, examina por qué la ejecución en tienda y los datos se han convertido en las verdaderas palancas de un mercado que ha pasado de la innovación a la selección.
El mercado vegano
El mercado de productos veganos abarca varias familias de productos que conviene diferenciar:
El vegetarianismo estricto o alimentación vegetal se refiere únicamente a la dieta: se excluyen todos los productos de origen animal del plato (ni carne, ni pescado, ni huevos, ni lácteos). No obstante, el tema de la miel genera debate: algunos la consumen y otros no.
Los alimentos veganos van un paso más allá: excluyen todos los ingredientes de origen animal, sin excepción. Aquí encontramos sustitutos de la carne (a base de guisante, soja o trigo), alternativas a los lácteos (almendra, soja, avena, arroz), postres vegetales o platos preparados. El veganismo es, por tanto, un estilo de vida integral que rechaza cualquier explotación animal, incluso fuera de la alimentación, como el cuero, la lana o los cosméticos testados en animales.
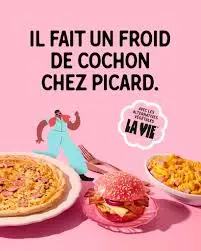
Por último, los productos híbridos combinan ingredientes vegetales y de origen animal en proporciones ajustadas, con el objetivo de reducir la cantidad de carne sin romper con las costumbres culinarias. Esta última categoría es la que experimenta actualmente el crecimiento más dinámico, impulsada por los consumidores flexitarianos.
En Francia, las ventas minoristas de alternativas vegetales aumentaron un +20,5 % entre 2022 y 2024, alcanzando los 537 millones de euros, según el Good Food Institute Europe. Este crecimiento confirma que el plant-based ya no es una categoría de nicho, sino una categoría en plena estructuración.
Asociadas durante mucho tiempo a un fuerte compromiso ético, las motivaciones de compra de productos veganos se basan hoy en aspectos más pragmáticos: el sabor, la practicidad o la facilidad de integración en las comidas diarias. Las alternativas vegetales ya no se compran únicamente por convicción, sino porque responden a un uso concreto: sustituir el beicon en una quiche, preparar una cena rápida entre semana o variar las fuentes de proteínas. Esta evolución refleja una normalización del plant-based, cuyo éxito depende ante todo de su capacidad para integrarse de forma natural en los hábitos de consumo.
¿Quién consume productos veganos en Francia?
El mercado se sustenta en perfiles variados. Se distinguen los veganos comprometidos, cuyo consumo es regular y se estructura en torno a convicciones éticas o medioambientales, y los flexitarianos, segmento clave para el crecimiento, que alternan entre productos tradicionales y alternativas vegetales según la ocasión. El mercado también atrae a perfiles curiosos u ocasionales, así como a consumidores atentos a la salud y al equilibrio nutricional, para quienes lo vegano es una forma de diversificar las fuentes de proteínas más que una postura ideológica.
Según VeganPratique, el 44 % de los franceses afirma haber comprado ya productos a base de proteínas vegetales, lo que demuestra que la adopción va más allá del círculo de consumidores estrictamente comprometidos.
Motivaciones de compra
La compra se estructura en torno a tres grandes motivaciones:
La salud, mediante la búsqueda de una alimentación más ligera, la diversificación de las proteínas o la reducción de productos procesados de origen animal.
El medio ambiente, con el deseo de reducir la huella de carbono. Por ejemplo, se constata que los productos «La Vie» presentan una huella de carbono reducida entre un 89 % y un 95 % en comparación con sus equivalentes de origen animal, según la Ademe, y un 60 % menos de grasas.
Por último, la reducción de carne sin rupturas. No se trata de eliminar la carne por completo, sino de disminuir su proporción progresivamente, sin alterar las costumbres culinarias.
Frenos a la compra y a la repetición
El precio constituye uno de los principales obstáculos: los productos veganos suelen tener un posicionamiento tarifario superior al de los productos convencionales. El sabor sigue siendo un criterio determinante; si un producto no resulta satisfactorio en la primera prueba, tiene pocas probabilidades de volver a comprarse.
Por último, la legibilidad del producto representa un freno estructural: diferencias entre vegano, vegetariano e híbrido, presencia de alérgenos, nivel de procesamiento… Sin claridad en el lineal, la confusión frena la decisión de compra.
Estos frenos explican por qué el crecimiento del mercado depende menos de la innovación pura que de la capacidad para resolverlos de forma práctica, tanto en tienda como en el discurso de marca.
Auge de los productos híbridos
Los productos híbridos, que combinan ingredientes vegetales y de origen animal, se consolidan como un segmento estratégico. Concebidos como una puerta de entrada hacia un consumo más vegetal, encarnan una lógica de transición más que de ruptura. No se trata de suprimir totalmente la carne, sino de reducir su proporción manteniendo referencias culinarias familiares.
Cerca del 40 % de los franceses declara querer consumir más productos vegetales (Bpifrance, 2023), sin por ello adoptar una alimentación exclusivamente vegana. Los productos híbridos responden directamente a esta expectativa.
Sin embargo, este auge genera una nueva complejidad en el lineal. Los productos híbridos no encajan del todo ni entre los productos veganos ni en las gamas tradicionales. Sin una aclaración previa, el consumidor puede no comprender su propuesta o su modo de empleo. Esta dificultad refuerza la importancia de un análisis detallado de los usos reales observados sobre el terreno, más allá de las simples intenciones declaradas. Su rendimiento varía notablemente según el contexto local, el nivel de madurez del lineal y la capacidad de comunicar claramente su posicionamiento.
Fuente: LinkedIn La Vie
Distribución y rendimiento en el punto de venta
Aunque el mercado de productos veganos crece en valor, su verdadero rendimiento se decide sobre todo en el punto de venta, donde confluyen la oferta, el recorrido del cliente y los hábitos de consumo locales.
¿Dónde se juega realmente el rendimiento del mercado vegano?
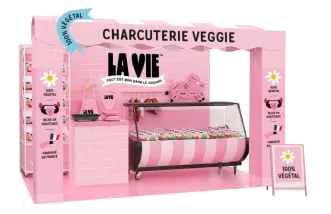
En la gran distribución, lo vegano responde a una lógica de volumen, rotación y legibilidad. Los circuitos especializados cuentan con una clientela ya concienciada, con mayor receptividad ante la innovación. Pero el rendimiento también depende del posicionamiento en el lineal, y este es un reto que a menudo se subestima. Hoy en día, en la mayoría de los supermercados, los productos veganos se agrupan en un espacio específico, un pasillo «bio y vegetal» aislado, con frecuencia en la periferia de la tienda, lejos de los circuitos habituales de compra. Esta lógica de agrupación, pensada para facilitar la visibilidad, produce en realidad el efecto contrario: cataloga el producto vegano como una compra aparte, militante, consciente y, por tanto, ocasional. El consumidor que no se define como vegano no tiene ningún motivo natural para acudir allí.
Por el contrario, un producto vegano integrado en la sección de platos preparados y charcutería, cerca del beicon o de los productos cárnicos, se incorpora al recorrido habitual de compra. Deja de ser una elección ideológica para convertirse en una opción más, visible en el momento oportuno y en el lugar adecuado. Su uso se vuelve inmediatamente comprensible: sustituir el beicon en una quiche, variar las proteínas de la cena. Es esta lógica de integración la que transforma un producto de nicho en un producto cotidiano.
Para las marcas, el reto es doble: convencer al distribuidor de sacar sus productos del lineal vegano aislado y demostrar que la implantación en las secciones tradicionales genera una rotación superior. Un dilema que no se resuelve por decreto, sino que se demuestra con datos de campo.
Implantación, legibilidad y pedagogía
La ubicación en el lineal condiciona directamente la visibilidad y la intención de compra, y para los productos veganos, este factor adquiere una dimensión adicional. A diferencia de un producto tradicional que goza de un contexto de compra consolidado, un sustituto de la carne o una alternativa vegetal debe primero convencer de su utilidad antes incluso de convencer de su calidad. Un consumidor que no busca activamente un producto vegano no se detendrá ante él si está mal ubicado o, peor aún, relegado a una sección que no suele visitar.
Comprender las reglas del merchandising en gran distribución (zonas calientes, nivel de los ojos, lógica de facing…) resulta imprescindible para maximizar la visibilidad. Estas pautas plantean una pregunta clave: ¿conviene ubicar estos productos en el lineal vegano específico, donde el público ya está convencido pero el volumen es limitado, o en la sección tradicional según su uso (platos preparados, lácteos, carnicería) para llegar a un público más amplio aunque menos fidelizado? Esta decisión no es baladí: determina tanto el perfil del consumidor que descubrirá el producto como la frecuencia de exposición ante el mismo. Es precisamente este dilema el que convierte la ejecución en el punto de venta en algo tan estratégico dentro de este sector.
La señalización desempeña un papel central en el éxito de los productos veganos en el lineal. El objetivo es doble: aclarar qué es el producto (vegano, vegetariano, híbrido) y, sobre todo, especificar a quién va dirigido y para qué uso.
Por ejemplo, la marca «Herta» fue una de las primeras grandes firmas en resolver este problema a través del packaging. Al lanzar su gama «Le Bon Végétal» en 2016, la marca tomó una decisión estratégica determinante: dirigirse de forma explícita a los flexitarianos, en lugar de a los veganos convencidos, estimados en solo un 0,5 % de la población. El envase adoptaba los códigos visuales de la sección tradicional de platos preparados, con una ventana transparente que permitía identificar visualmente el producto y señalar con claridad su origen vegetal. Además, «Herta» fue una de las pioneras en diferenciarse colocando sus productos en la sección de charcutería y platos preparados, junto a los productos cárnicos tradicionales, en vez de en un espacio vegano apartado. Un posicionamiento transparente que dio grandes resultados: según LSA, desde la llegada de «Herta» a este público flexitariano, el mercado se multiplicó por 5, y la marca se convirtió en líder con cerca del 54 % de cuota de mercado del preparado vegetal en Francia en menos de cinco años.
Este caso ilustra una lección fundamental: en el lineal vegano, la claridad del mensaje no reside en el discurso, sino en los códigos visuales, en una propuesta de consumo inmediatamente comprensible y en la ausencia de barreras simbólicas en el momento de la compra.
¿Por qué un mismo producto puede triunfar o fracasar según la tienda?
Los factores locales tienen una gran influencia: los hábitos alimentarios, el poder adquisitivo y la sensibilidad medioambiental repercuten directamente en la rotación. Además, la madurez del lineal determina el rendimiento: en una tienda donde la oferta vegetal ya está estructurada y resulta comprensible, un nuevo producto se integra con mayor facilidad que en otros lugares. Es justamente esta variabilidad la que exige una racionalización rigurosa de los surtidos, adaptada a cada contexto local.
El primer reto para las marcas consiste, por tanto, en identificar las zonas donde los hábitos ya están más arraigados, con el fin de generar pruebas sólidas de rendimiento antes de expandirse.
El segundo reto es de carácter relacional. Lograr implantar de manera duradera un producto vegetal en la gran distribución requiere construir una relación comercial de verdadera confianza con el personal de tienda. Esta relación es la que abre la puerta a ambientaciones temáticas, degustaciones y pruebas de ubicación que marcan la diferencia entre un producto que sobrevive en el lineal y otro que capta nuevos compradores.
Por último, existe una auténtica necesidad de divulgación y formación para las cadenas de distribución en torno a los productos veganos. Las marcas que invierten en esta labor formativa con compradores y equipos de tienda son las que consiguen salir del lineal aislado para integrarse definitivamente en el recorrido de compra habitual.
Fuente: Linéaires
La batalla de las denominaciones
Más allá del lineal físico, la visibilidad de los productos veganos se dirime también en el servicio click & collect y en el e-commerce de alimentación. En este canal, las denominaciones constituyen el motor principal de búsqueda: un consumidor que escribe «beicon» en el buscador de la compra online solo encontrará un producto vegetal si este incluye ese término. De la misma manera que el facing en tienda física condiciona la visibilidad en el lineal, el nombre del producto en digital determina su existencia a ojos del comprador online.
Este punto fue precisamente el que desató la batalla regulatoria en torno a las denominaciones vegetales. Un primer decreto de junio de 2022 prohibió el uso de términos propios de la carnicería, charcutería o pescadería para designar productos procesados que contuvieran proteínas vegetales; se acabaron denominaciones como «hamburguesas vegetales», «salchichas veganas» o «beicon vegetal».
Tras dos decretos consecutivos de prohibición (2022 y 2024), ambos suspendidos por el Consejo de Estado francés a petición de los productores del sector vegetal, el Tribunal de Justicia de la Unión Europea falló definitivamente en octubre de 2024: el uso de denominaciones procedentes de la industria cárnica para productos vegetales está permitido. Ambos decretos quedaron anulados de inmediato. Las propias marcas se movilizaron públicamente al respecto; HappyVore, en particular, adoptó una postura firme contra lo que consideraban una maniobra de los lobbies cárnicos para limitar la visibilidad de las alternativas vegetales.
Para las marcas, la resolución es favorable, pero el caso pone de manifiesto un desafío estructural: la denominación de un producto vegetal influye directamente en su visibilidad online. Un producto que no puede llamarse «tiras de beicon vegetal» desaparece de forma automática de los resultados de búsqueda en la compra online. Una muestra más de que el éxito del mercado vegano no se decide únicamente en el lineal físico.
El papel del canal HORECA en el mercado de productos veganos
El sector de la restauración (hoteles, restaurantes y cafeterías) desempeña un rol estructurador en la evolución de los hábitos y percepciones. La restauración colectiva y comercial constituye un terreno privilegiado para observar las tendencias alimentarias, a menudo antes de que se reflejen en los hábitos de compra en tienda. Para comprender las particularidades de este canal y sus retos comerciales, resulta muy útil descubrir cómo se organiza la restauración fuera del hogar.
El canal HORECA como laboratorio del mercado vegano
A diferencia de la gran distribución, la restauración se basa en una experiencia gastronómica. El hostelero actúa como prescriptor: el elemento de convicción no es la marca ni el envase, sino la propuesta culinaria. Además, el sector cumple una función de familiarización: un comensal no vegano puede probar un plato vegetal en un restaurante por mera curiosidad, sin un compromiso determinante. Esta primera toma de contacto puede influir posteriormente en sus compras en el supermercado. Por ello, el canal HORECA no es un canal secundario, sino el punto de partida donde se forjan los hábitos.
Adopción de productos veganos en hostelería
En Francia, este proceso avanza de forma más gradual que en otros países debido al peso de la tradición culinaria. Las áreas urbanas muestran por lo general una adopción más ágil, mientras que las zonas periurbanas o rurales progresan a un ritmo más pausado. Para las marcas interesadas en vender en el canal HORECA, esto implica segmentar adecuadamente el público objetivo y adaptar la estrategia comercial a la tipología de cada establecimiento.
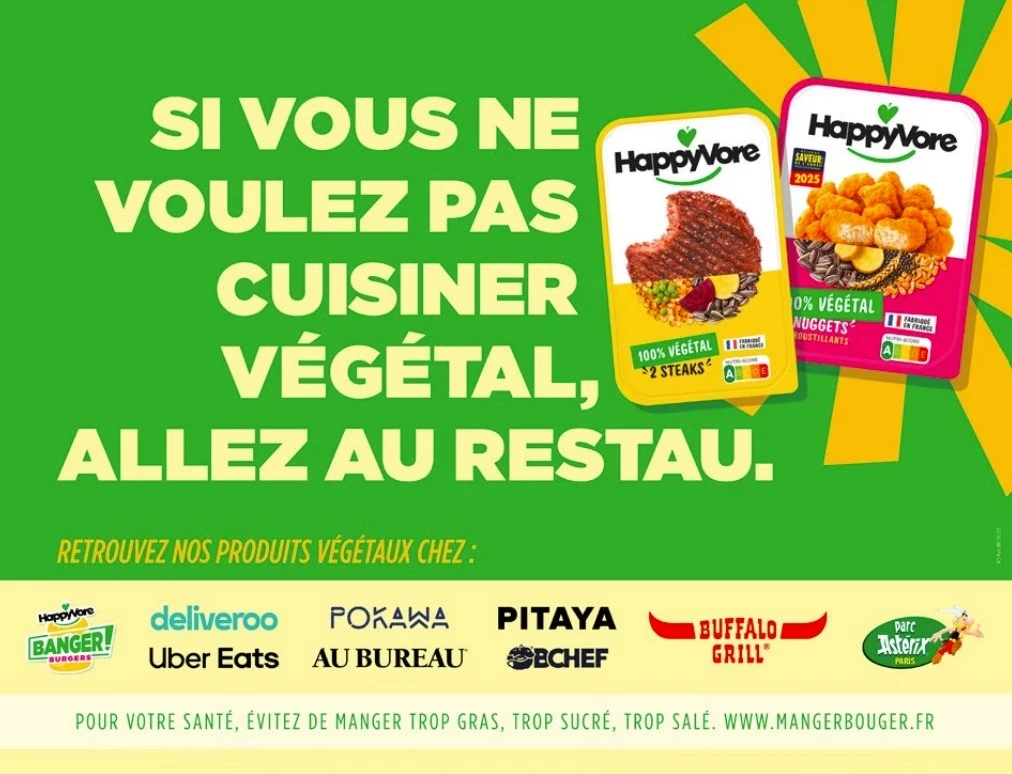
En hostelería, la practicidad es lo que determina el éxito: recetas veganas tradicionales (bowls, falafels, curris) o productos vegetales integrados en elaboraciones ya existentes. La tendencia mayoritaria sigue siendo ofrecer una alternativa más que plantear una carta 100 % vegana. En este sentido, los productos híbridos se presentan como una solución idónea: reducen la proporción de carne en un plato manteniendo su estructura y atractivo, al tiempo que permiten controlar los costes.
Asimismo, cabe señalar que en Francia la oferta vegetariana ha experimentado un notable avance en las cartas de los restaurantes en los últimos años, mientras que la oferta estrictamente vegana sigue siendo muy reducida. Más de la mitad de los encuestados ya ha probado platos veganos o alternativas vegetales en restauración, según Deliveroo, aunque esto refleja más una curiosidad esporádica que un consumo habitual.
Fuente: E-marketing.fr
De un mercado de innovación a un mercado de selección
El mercado vegano se desarrolló inicialmente bajo una dinámica de innovación acelerada. Hamburguesas vegetales, nuggets, alternativas lácteas y postres plant-based permitieron popularizar la categoría, aunque a menudo mediante propuestas muy similares entre sí.
Esta etapa ha tocado techo. El fin del efecto novedad marca un primer punto de inflexión: solo los productos que responden a un uso claro y habitual han logrado mantenerse. Las cadenas han iniciado un proceso de optimización del surtido que incluye la reducción de la oferta, la eliminación de duplicidades y revisiones más frecuentes. A partir de ahora, cada referencia debe justificar su presencia con métricas tangibles: rotación, contribución a la facturación y capacidad para captar o fidelizar clientes.
Más de la mitad de los consumidores franceses ya ha comprado productos elaborados con proteínas vegetales (VeganPratique). Por tanto, el reto actual ya no es dar a conocer estos productos, sino consolidarlos definitivamente en las cestas de la compra habituales.
Una ejecución en el punto de venta que se vuelve decisiva
En este contexto, el éxito puede decidirse en apenas unos metros de estantería. Un sustituto de la carne situado en un espacio vegano discreto, al final del pasillo, se asociará a una compra puntual. El mismo producto ubicado en el corazón de la sección de platos preparados o junto a los productos cárnicos se convierte en una opción cotidiana y creíble.
El producto no ha cambiado. La implantación, sí.
Y con ella, la probabilidad de compra y repetición.
La falta de pedagogía agrava este problema. Las diferencias entre alimentación vegana, vegetariana o híbrida, los beneficios nutricionales o los métodos de preparación rara vez se explican en el lineal. Sin referencias claras, incluso los productos con potencial pueden rendir por debajo de lo esperado. Estas cuestiones atañen de lleno a los fundamentos de la ejecución en retail y a una adecuada presencia y visibilidad del producto en tienda, desde el facing hasta la publicidad en el lugar de venta (PLV), pasando por la propia implantación.
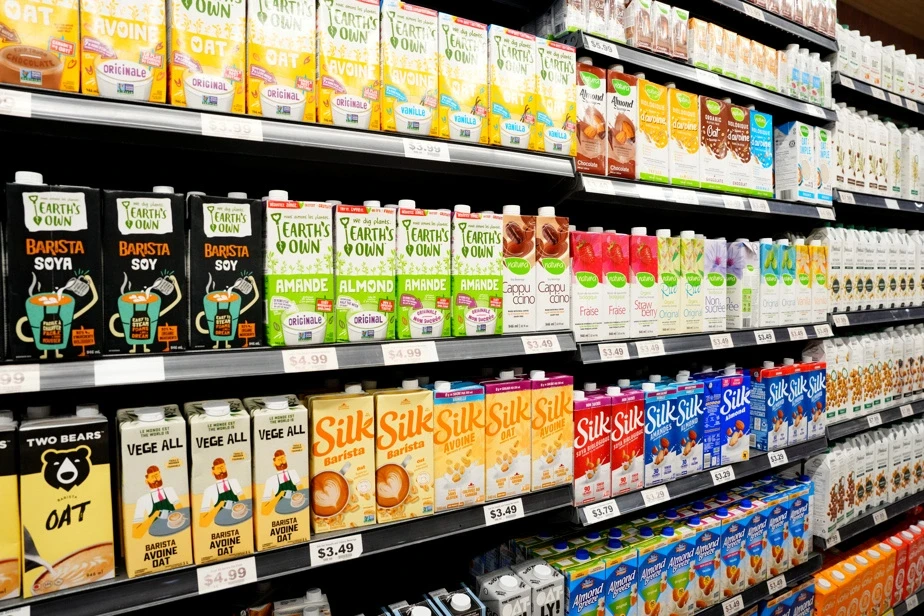
El caso de las bebidas vegetales ejemplifica a la perfección el impacto directo de la ubicación en el rendimiento. Según la cadena de distribución, las bebidas de avena, soja o almendra (Oatly, Alpro, Bjorg…) se ubican a veces en la sección de lácteos, posicionadas como alternativa directa a la leche tradicional, y otras veces en la sección bio o dietética, donde se dirigen a un público convencido pero más reducido. Un mismo producto puede registrar rotaciones radicalmente opuestas según comparta espacio con la leche semidesnatada o con referencias bio especializadas, sin que el producto haya cambiado en lo más mínimo.
Fuente: laPresse.ca
Lo que debe cambiar sobre el terreno de manera práctica
Los equipos de campo deben adoptar un enfoque diferente: interpretar con precisión los hábitos locales y adaptar el mensaje según la tienda se dirija a compradores ya convencidos o a perfiles más flexitarianos. En algunos puntos de venta, la prioridad será transmitir confianza sobre el modo de preparación y consumo. En otros, consistirá en presentar los productos vegetales como opciones sencillas para el día a día, y no como productos de nicho.
Más allá del discurso, el personal de campo debe desempeñar un papel activo en el ajuste operativo: implantaciones, destacados y priorización de acciones. Estas decisiones no se toman únicamente desde la sede, sino que se observan y configuran en el punto de venta, apoyándose en una herramienta de gestión comercial adaptada a las realidades de la distribución.
Asimismo, el factor que más suele infravalorarse es la recopilación de feedback cualitativo. Un producto que no rota lo suficiente en el lineal no es forzosamente un mal producto; en ocasiones se debe a un envase poco claro, un formato inadecuado o una percepción errónea del precio.
Los datos de campo como herramienta estratégica de gestión
En un mercado tan heterogéneo, las tendencias globales resultan insuficientes para una gestión eficaz. Una categoría puede atravesar dificultades a nivel nacional pero funcionar con éxito a nivel local. La información recogida sobre el terreno permite afinar la perspectiva: identificar con exactitud los puntos de venta donde los productos vegetales conectan con el público, ajustando los surtidos y las implantaciones tienda por tienda.
Monitorizar los KPI clave en gran distribución, como la distribución numérica, la cuota de lineal o la tasa de cobertura, resulta indispensable para convertir las observaciones de tienda en acciones concretas. En este sector, los datos de campo han dejado de ser un simple recurso de seguimiento para convertirse en un auténtico motor de pilotaje estratégico.
El mercado vegano en Francia sigue inmerso en una fase de consolidación. Tras una etapa de rápida innovación, entra en un periodo de mayor madurez donde el crecimiento dependerá de la capacidad de las marcas para responder con eficacia a las demandas de los consumidores.
Son tres las palancas que pueden impulsar este crecimiento: la hibridación, que amplía la base de clientes más allá de los veganos estrictos; la mejora del sabor y la facilidad de preparación, que afianza la probabilidad de repetición; y una ejecución en tienda optimizada, que traduce el interés del consumidor en ventas reales.
Por el contrario, la saturación de la oferta, la decepción en el sabor y la falta de claridad en el producto pueden frenar el mercado a largo plazo, aun existiendo una disposición inicial favorable por parte del consumidor.
El éxito comercial ya no depende de la inercia del mercado. Se fundamenta en la capacidad de observar, interpretar y corregir de manera constante. La marca «La Vie» lo demuestra con claridad: expansión por toda Europa y acuerdos con grandes cadenas como Burger King, KFC, Pizza Hut, Picard y Carrefour, sin recurrir a un mensaje militante, sino haciendo que lo vegano resulte evidente, sabroso y accesible.
Un enfoque que no propone «hazte vegano», sino «sigue disfrutando de la vida. Aún mejor». En definitiva, es en este rigor operativo donde se definen las trayectorias de rentabilidad a largo plazo.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.