

Descuento: particularidades de la red y retos para los fabricantes
Canal descuento en la gran distribución: actores, limitaciones y retos estratégicos para los fabricantes que desean distribuir sus productos en él.
En resumen
10 min de lectura
El descuento representa el 12 % de la distribución alimentaria en Francia, desafiando a las cadenas tradicionales con una estrategia centrada en la relación calidad-precio.
El modelo se basa en un surtido limitado (de 1 500 a 3 000 referencias) y un predominio de las marcas de distribuidor (MDD), que constituyen hasta el 90 % de la oferta.
Para los fabricantes, la red de descuento ofrece oportunidades de grandes volúmenes y una visibilidad inmediata, pero impone una fuerte presión sobre los precios y márgenes reducidos.
La distribución en esta red requiere una racionalización de la producción, una logística simplificada (palés, productos listos para la venta) y, a menudo, una adaptación específica de la oferta en comparación con las gamas tradicionales.
La decisión de entrar en el canal de descuento conlleva riesgos de imagen; los fabricantes deben asegurarse de que su posicionamiento de bajo coste no perjudique su percepción entre los distribuidores tradicionales.
El auge del descuento (o discount) en Francia es indiscutible: el canal está en pleno crecimiento y representa el 12% de la distribución alimentaria en 2024. La red de Lidl cuenta con 1.600 tiendas y la de Aldi con 1.300.
Sin embargo, estas cifras ocultan una evolución más global del sector de la gran distribución alimentaria. Percibido inicialmente como un modelo de negocio periférico y de bajo coste, el descuento invade poco a poco el posicionamiento de las cadenas tradicionales, que contraatacan con estrategias de precios bajos y marcas de distribuidor muy agresivas.
La distribución se centra así, cada vez más, en la relación calidad-precio, imponiendo nuevas reglas del juego a los fabricantes, quienes podrán encontrar en ello nuevas oportunidades industriales y comerciales, pero también riesgos considerables.
Por ello, Sidely le propone una inmersión en el mundo del descuento: veremos sus principales características, las grandes evoluciones económicas y los retos para los fabricantes que se plantean desplegarse en este canal.
Qué es la gran distribución de descuento
El término discount describe un método comercial minorista destinado a ofrecer permanentemente productos más baratos que la competencia, utilizando técnicas de optimización financiera y limitando los servicios asociados.
Llevada al extremo, la optimización de los surtidos, del merchandising, de la cadena de suministro y, sobre todo, de la política de precios, ha conducido a la adopción del término hard discount.
🇫🇷 En francés, discount se traduce por discompte, y hard discount por maxidiscompte.
Estas tiendas de autoservicio a veces reciben el nombre de box stores. Se caracterizan por una superficie de entre 400 y 800 m², una distribución minimalista y productos almacenados directamente en cajas o en estanterías sencillas, a menudo formadas por palés y estructuras metálicas.
La oferta del hard discount está dominada por la alimentación, con un surtido reducido (a veces una sola referencia por producto) y una presencia muy destacada de marcas de distribuidor (MDD). Todo está pensado para reducir costes: acondicionamiento, decoración, iluminación, almacenamiento, etc.
≠ Liquidación de stock
No hay que confundir el descuento (discount), una oferta permanente de precios bajos, con el outlet y otros modelos de liquidación de existencias, que consisten en dar salida a productos no vendidos o a finales de serie a precios reducidos, a menudo con el objetivo de liquidar inventario.
Actores clave en el mercado francés
Los gigantes alemanes Aldi y, sobre todo, Lidl son los principales actores del mercado francés. El tercer nombre imprescindible es Netto (Les Mousquetaires). A otra escala, citemos también a la alemana Norma, con mayor presencia en el este de Francia (y que no debe confundirse con la danesa Normal), a la española Primaprix, cuya andadura francesa no comenzó hasta 2022, o a Supeco (Grupo Carrefour).
Lidl Francia no comunica directamente sus resultados financieros, pero su empresa matriz, el grupo Schwarz, registró una facturación neta de 81.800 millones de euros en el ejercicio fiscal 2023, con un crecimiento del +8,5%. Netto también experimenta un fuerte crecimiento, con una facturación cercana a los 1.500 millones de euros. La estadounidense Costco ronda los 220 millones de euros de facturación, pero experimenta un crecimiento notable. Y Carrefour tiene la firme intención de desarrollar su cadena de descuento brasileña Atacadão.
Por su parte, Aldi Francia atraviesa importantes dificultades financieras, con 1.400 millones de euros en pérdidas durante tres ejercicios consecutivos, debido —en particular— a la adquisición de las tiendas Leader Price.
Por último, el uso del término descuento puede ampliarse a la distribución no alimentaria, con cadenas como Stokomani o Action, así como a la venta online (a veces denominada e-discount), como en el caso de Cdiscount.
Modelo económico del hard discount
La aparición del descuento se explica por una creciente demanda de precios competitivos por parte de los consumidores: ciertos segmentos de clientes buscan la mejor relación calidad-precio, un criterio que para ellos prima sobre la enseña e incluso sobre las marcas.
La reducción de costes está en el centro de la estrategia de los distribuidores de descuento. El modelo se basa en una optimización extrema de los procesos logísticos y comerciales, y favorece una rápida adaptación a los cambios del mercado.
Las cadenas de descuento reducen al máximo el personal, el marketing y la publicidad en el punto de venta, así como el empaquetado (los fabricantes a veces entregan productos ya listos para su colocación en el lineal).
Los márgenes por producto son reducidos, y la rentabilidad del modelo se basa en un elevado volumen de ventas y una rápida rotación de existencias. Por ello, es fundamental saber negociarlos.
Tipo de optimización | Optimización |
|---|---|
Optimización logística máxima | - Almacenes automatizados |
Estrategia de compras agresiva | - Negociaciones de precios muy ajustadas |
Reducción de los costes de exposición | - Mobiliario comercial mínimo |
El surtido del canal descuento
El surtido de los distribuidores de descuento destaca por dos características clave que les permiten ofrecer precios bajos al tiempo que optimizan su rentabilidad: una oferta limitada de referencias y la omnipresencia de las marcas de distribuidor (MDD).
1) Un número limitado de referencias
El surtido de los distribuidores de descuento es estrecho y poco profundo: suele incluir entre 1.500 y 3.000 referencias (frente a las 20.000 de una gran superficie tradicional). Esta selección ajustada permite reducir los costes logísticos y de almacenamiento, y maximizar el volumen de ventas por referencia, lo que mejora las condiciones de compra ante los proveedores.
Los surtidos están optimizados para cubrir las necesidades de consumo diario, con una fuerte presencia de productos alimentarios y de higiene. Se encuentran principalmente productos frescos y congelados, ultramarinos y productos de higiene y limpieza. Las referencias se eligen para maximizar la rotación de existencias y evitar excedentes sin vender.
A diferencia de las grandes superficies alimentarias tradicionales, que en ocasiones adaptan su surtido según las regiones, los operadores de descuento apuestan por un surtido uniforme en toda Francia, lo que simplifica la logística y reduce los costes.
2) Un predominio de las marcas de distribuidor (MDD)
Las cadenas de descuento apuestan con fuerza por sus marcas propias, que representan hasta el 90% de su oferta. Estos productos, diseñados directamente con los fabricantes bajo un pliego de condiciones, permiten controlar los costes y los márgenes, además de limitar la dependencia respecto a las grandes marcas de fabricante.
Ejemplos de MDD:
Lidl: Deluxe, ChanteSel, Milbona.
Aldi: Tandil, Milfina, Bio Nature.
Desde hace diez años, las empresas de investigación de mercados Nielsen, Kantar TNS e IRI han dejado de utilizar el término francés “discounter” y prefieren los siguientes acrónimos:
EDMP: Enseigne à Dominante Marque Propre (Cadena con Predominio de Marca Propia);
SDMP: Supermarchés à Dominante Marque Propre (Supermercados con Predominio de Marca Propia).
Aun así, las tiendas de descuento integran ciertas marcas de fabricante (marcas nacionales) en su surtido, en cantidades limitadas y a menudo en productos gancho (ej.: Coca-Cola, Kinder, Kellogg's). Esto permite atraer a consumidores indecisos y mejorar su imagen.
⏳ Productos temporales: las tiendas de descuento juegan con el efecto de escasez ofreciendo periódicamente referencias temporales, a menudo en la categoría no alimentaria (ej.: textil, pequeños electrodomésticos, bricolaje). Lidl y Aldi, por ejemplo, lanzan cada semana ofertas especiales que generan afluencia a la tienda. Estas ofertas permiten estimular el tráfico en los puntos de venta y captar nuevos clientes.
© Lidl
Génesis y evolución histórica del modelo de descuento
El descuento nació en Alemania en los años 80, donde los fundadores de Aldi, los hermanos Albrecht, concibieron un modelo radical para recortar costes drásticamente y ofrecer precios mínimos. Sus principios fundacionales eran sencillos pero revolucionarios:
Superficies de venta mínimas;
Surtido muy restringido;
Rotación rápida de existencias;
Logística hiperoptimizada;
Embalaje estandarizado;
Reposición en lineales simplificada.
La llegada de Lidl y Aldi a Francia a principios de los años 90 fue acogida inicialmente con escepticismo, ya que los franceses no tenían la misma relación con el consumo que los alemanes, país donde el hard discount representa todavía hoy el 40% del mercado, frente al 12% en el país galo.
Por otra parte, los consumidores franceses mantienen un vínculo estrecho con las marcas de fabricante, lo que supuso un obstáculo importante para las cadenas de descuento, cuya rentabilidad se basa en los productos de marca blanca.
Sin embargo, el modelo acabó imponiéndose gracias a una metódica estrategia de penetración:
Implantación progresiva en zonas periurbanas;
Público objetivo inicial: consumidores con ingresos modestos;
Comunicación centrada en la relación calidad-precio;
Inversiones inmobiliarias bien enfocadas.
Durante un tiempo, los dos gigantes alemanes llegaron a ser calificados de «tiburones» debido a su agresiva política comercial. Más tarde se denominó «bebés tiburones» a los nuevos operadores que adoptaron estrategias similares pero con un enfoque más innovador o agresivo.
Presentes históricamente en mayor medida en las provincias donde los ingresos son inferiores a la media nacional, las cadenas de descuento tienden hoy en día a aumentar la densidad de su red debido al incremento de la sensibilidad al precio.
Transformación general de la gran distribución hacia la asequibilidad de precios
En respuesta a esta creciente amenaza, las cadenas tradicionales han intensificado su estrategia de marcas de distribuidor. Marcas como Marque Repère (Leclerc), Auchan Essentiel o Top Budget (Intermarché) tienen como objetivo resistir el avance del descuento y ganar cuota de mercado en el segmento de bajo coste. En el caso de Leclerc e Intermarché, la guerra de precios condiciona toda la estrategia comercial.
Pero los gigantes franceses no son los únicos en transformarse; las propias enseñas de descuento han iniciado una evolución de su modelo histórico. Desde hace diez años, Lidl ya no se presenta como una cadena de hard discount y se ha reposicionado implantándose en zonas de mayor poder adquisitivo, con una oferta ampliada.
Actualmente se habla de soft discount para denominar a esta nueva combinación: una estrategia que abarca desde el aprovisionamiento local y los productos ecológicos hasta, en términos generales, una respuesta integral a las necesidades de consumo de los hogares.
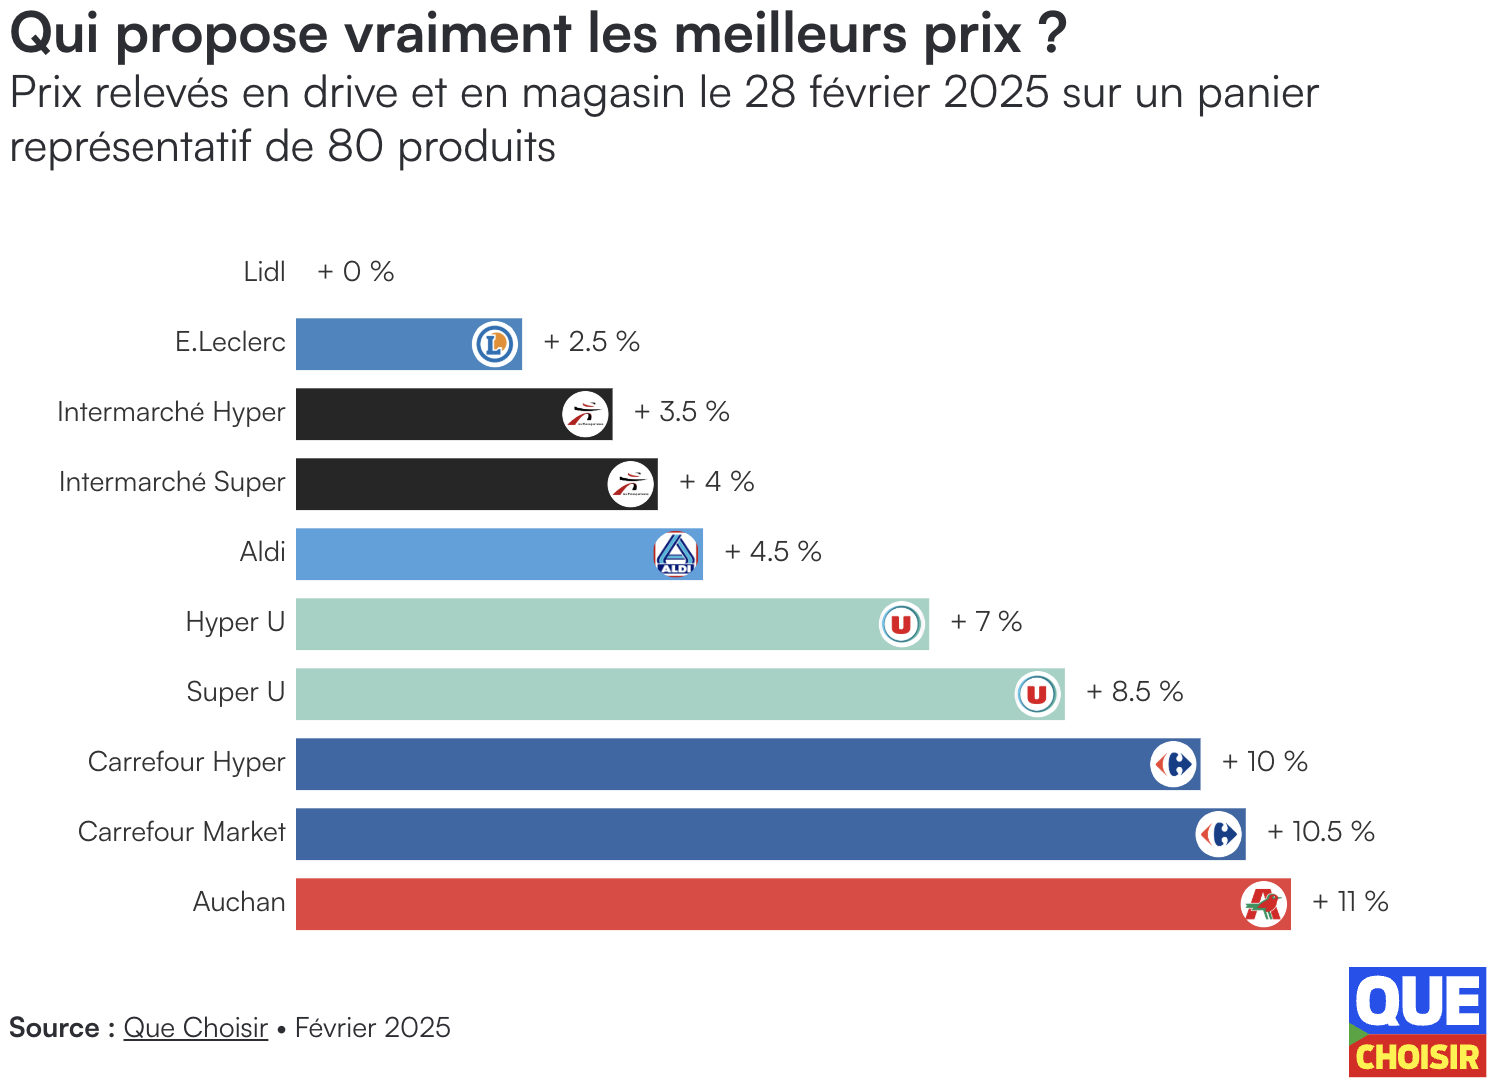
Si Lidl marcó la pauta, Aldi sigue sus pasos. En realidad, es todo el sector de la gran distribución el que se está transformando, y la frontera entre el hard discount y la distribución tradicional es cada vez más difusa. Una constatación corroborada por los datos de la asociación de consumidores UFC-Que Choisir: si bien Lidl es la cadena más barata de Francia, ¡Intermarché y Leclerc resultan más económicas que Aldi!
© UFC - Que Choisir
💡Lidl se presenta también como la única cadena en Francia que aplica un precio único, es decir, una tarificación estrictamente idéntica en las 1.600 tiendas de su red nacional. La cadena alemana suele ofrecer formatos familiares para abaratar el precio por kilo, especialmente en sus marcas propias.
Esta tensión del mercado ha propiciado numerosas operaciones de crecimiento inorgánico (Netto adquirida por Les Mousquetaires, Leader Price por Aldi, etc.) y el cierre de cadenas como ED, Dia, Prixbas, etc. La lista de enseñas desaparecidas refleja con claridad las turbulencias vividas en el sector.
Los fabricantes ante la distribución de descuento
Para lograr distribuir sus productos en las redes de descuento, las marcas deben adaptarse a las particularidades de un surtido basado esencialmente en marcas blancas y en una reducida selección de marcas de fabricante escogidas con minuciosidad.
Marcas de fabricante: estrategia de referenciación y retos de marketing
Las marcas de fabricante ocupan un lugar singular en este modelo. Firmas como Smarties (Nestlé), Ferrero Rocher o Lego consiguen abrirse paso gracias a su notoriedad, a su capacidad para movilizar a determinados segmentos de clientes o simplemente porque los productos sustitutivos generan menores ingresos para las tiendas de descuento.
Sin embargo, no todas las cadenas de descuento comparten la misma estrategia de desarrollo. Como hemos visto, Lidl ya no se encasilla en el hard discount. Por tanto, resulta crucial identificar a los distribuidores que mejor encajen con el marketing mix de la marca.
En ocasiones, será posible empezar con una referenciación limitada o con un producto específico antes de generalizar la distribución a toda la red.
Interés estratégico para las marcas
Para los fabricantes que optan por una estrategia de distribución intensiva, el descuento permite llegar a un público específico, más sensible al precio que a la marca, parte del cual no suele frecuentar otros formatos comerciales.
Este canal complementario permite beneficiarse de un tráfico específico generado por las propias cadenas de descuento, y a veces implica poner a prueba nuevos mercados o formatos, por ejemplo, mediante el lanzamiento de gamas específicas adaptadas al canal descuento.
Adaptación de la oferta
Las cadenas de descuento buscan productos con un coste de producción optimizado, así como una logística y un acondicionamiento simplificados y adaptados al almacenamiento en tienda (por ejemplo, productos envasados directamente en cajas listas para exponer en el lineal).
Esto suele llevar a los fabricantes a racionalizar su producción y optimizar su oferta:
Simplificar las gamas: reducir el número de referencias para centrarse en los superventas y evitar la dispersión de costes;
Diseñar productos específicos: diferenciar la oferta para el canal descuento de la gama tradicional con el fin de evitar confusiones con la distribución clásica;
Adaptar los envases: embalaje simplificado, eliminación de elementos superfluos, formatos de ahorro y cajas adaptadas al almacenamiento en tienda;
Estrategia de precios agresiva: negociaciones comerciales muy exigentes y aceptación de márgenes más reducidos.
Como contrapartida a esta adaptación de su estrategia, los fabricantes pueden aspirar a grandes volúmenes. Al ser las negociaciones con los distribuidores de descuento a menudo más directas y menos complejas que en la gran distribución tradicional, los fabricantes también pueden recortar sus gastos comerciales y de marketing.
Riesgos de imagen y estrategia de diferenciación
El canal descuento puede plantear problemas de imagen y coherencia si los consumidores empiezan a asociar la marca con el bajo coste. Por su parte, las cadenas tradicionales pueden dudar a la hora de comercializar un producto muy popular en las tiendas de descuento por miedo a que este perjudique la percepción de la enseña y su posicionamiento.
En este último caso, los departamentos de marketing optan a veces por crear una oferta diferenciada para el canal descuento, con el fin de no perjudicar al resto de su circuito de distribución. Así, una promoción muy agresiva de la cadena de descuento tiene un menor impacto en el resto de la red, puesto que los productos no son los mismos.
Marcas blancas y MDD: estrategias industriales
Al dedicar únicamente un 10% a las marcas de fabricante, el descuento da un gran protagonismo a los fabricantes especializados e impulsa el modelo industrial y comercial de la marca blanca.
Para los fabricantes medianos, suele ser la única puerta de entrada al universo del descuento. Aunque sea sinónimo de márgenes más ajustados, esta estrategia genera ventas masivas y, por tanto, puede propiciar:
Una rápida salida del stock, ideal para productos con fecha de caducidad corta o para optimizar la capacidad productiva;
Una producción a gran escala, que permite abaratar el coste unitario y amortizar los costes fijos mediante economías de escala;
Una relación comercial estable y duradera con la cadena de descuento, garantizando la continuidad de los pedidos y volúmenes asegurados;
Rentabilizar las líneas de producción, fabricando tanto para las marcas propias como para las MDD del canal descuento;
Una visibilidad inmediata con una inversión en marketing prácticamente nula.
Una estrategia con grandes retos industriales y logísticos
Por descontado, tener éxito en las MDD exige también el cumplimiento de estrictos requisitos:
Dominio perfecto de los costes de producción, lo que suele requerir la automatización y modernización de las líneas de envasado y fabricación;
Calidad constante y reproducible, incluso en volúmenes muy elevados;
Flexibilidad operativa máxima: entregas paletizadas, envases listos para vender y adaptabilidad en los volúmenes expedidos;
Capacidad para soportar una fuerte presión sobre los precios.
⚠️ Competencia internacional: queda por ver si las cadenas de descuento estarán abiertas a referenciar a nuevos proveedores locales franceses, ya que la racionalización de costes y las economías de escala las impulsan con frecuencia a limitar sus proveedores a escala europea. Por ejemplo, las herramientas de la marca Parkside (Lidl) son fabricadas por distintas empresas contratadas por el distribuidor, como Einhell, Grizzly Tools y Kompernass, las tres de origen alemán.
Por tanto, no todo se reduce al precio: las cadenas de descuento aplican un enfoque multidimensional que valora la fiabilidad del proveedor, la regularidad en el suministro o la flexibilidad logística.
El descuento ha revolucionado el panorama de la gran distribución en Francia. Los operadores históricos del hard discount hacen evolucionar su oferta para arrebatar cuota de mercado a las cadenas tradicionales, que reaccionan reforzando su estrategia de precios de entrada.
Toda la estructura del mercado se ha visto transformada. Para los fabricantes, este ecosistema puede representar importantes oportunidades.
No obstante, ya sea para conseguir referenciar gamas existentes o para obtener contratos de marca blanca, esta estrategia también entraña numerosos desafíos, como la estructuración de la cadena de producción y la adaptación de la estrategia de producto y marketing.
Por tanto, el descuento es un canal que debe abordarse con una estrategia diferenciada, sin perder de vista la evolución del sector de la gran distribución en su conjunto.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.