

El sector del juguete en Francia: panorama completo para los fabricantes
Dedicada a los fabricantes del sector del juego y el juguete, esta guía reúne cifras clave, análisis sectoriales, buenas prácticas y una descripción de los canales de distribución.
En resumen
15 min de lectura
El sector de los juegos y juguetes en Francia atraviesa una fase de profunda transformación vinculada al descenso de la natalidad y a las preocupaciones medioambientales.
Francia sigue siendo el primer mercado del juguete en Europa, con un volumen de 157 000 toneladas de productos vendidos en 2024 (excluidos los videojuegos).
Para seguir siendo competitivos, los fabricantes deben articular creatividad, agilidad industrial y excelencia operativa frente a los nuevos modelos económicos.
La calidad percibida y el impacto sostenible de los productos priman ahora sobre la simple búsqueda de volúmenes a bajo precio.
Los próximos cinco años serán determinantes, impulsados por la transición ecológica, la digitalización y las nuevas expectativas de la sociedad.
Durante mucho tiempo percibido como un mercado estable y centrado en la infancia, el sector del juego y del juguete experimenta hoy profundas transformaciones. Entre el descenso de la natalidad, la concentración de las ventas a finales de año, el aumento de las preocupaciones ecológicas y la aparición de nuevos modelos de negocio, los actores del sector deben lidiar con un entorno complejo y en constante evolución.
A través de este artículo, ofrecemos un recorrido por las grandes tendencias que moldean el consumo de juguetes en Francia, desde las expectativas de las familias hasta las estrategias industriales, pasando por la transformación de los canales de distribución.
En él abordaremos los siguientes temas:
Presentación del sector
El canal de distribución
Nuevas expectativas y modelos emergentes
10 técnicas a estudiar para desarrollar su estrategia industrial
Desarrollar su rendimiento en las redes de distribución
Francia es el mayor mercado del juguete en Europa, con cerca de 157.000 toneladas de productos vendidos en 2024.
Esta estadística excluye a los videojuegos, un sector con numerosas particularidades: modelo de negocio, canal de distribución (esencialmente digital), usos, lógicas de edición cultural o incluso eventos profesionales.
Estructura del mercado
Asimismo, para enmarcar el alcance de este artículo, empecemos recordando la diferencia entre juego y juguete.
Criterio | Juguete | Juego |
|---|---|---|
Definición | Objeto diseñado para entretener a un niño, a menudo sin reglas estrictas | Actividad lúdica con reglas, estructurada, competitiva o cooperativa |
Ejemplos | Peluches, muñecas, figuras de acción, bloques de LEGO, sonajeros | Monopoly, Uno, Scrabble, Dobble, juegos de cartas, escape rooms |
Público objetivo | Niños (principalmente de 0 a 10 años) | Niños, adolescentes, adultos |
Objetivo principal | Desarrollo, imaginación, motricidad | Reflexión, estrategia, interacción social, entretenimiento |
Características clave | Físico, manipulable, a menudo sin reglas formales | Con reglas, a veces abstracto o narrativo |
Actores especializados | Smoby, VTech, Mattel, Fisher Price, Janod | Asmodee, Ravensburger, Hasbro Gaming, Gigamic, Repos Production |
Paralelamente a estas dos grandes familias de productos, se suelen distinguir una decena de categorías de artículos.
Categoría | Ejemplos |
|---|---|
Juegos de construcción | LEGO, Playmobil, Meccano |
Muñecas y accesorios | Barbie, Baby Born, Rainbow High |
Juegos de mesa / puzles | Monopoly, Dobble, puzles Ravensburger |
Figuras y mundos imaginarios | Superhéroes, dinosaurios, Star Wars |
Vehículos en miniatura | Majorette, Hot Wheels, pistas de carreras |
Juguetes de imitación / educativos | Cocinitas, bricolaje, juegos STEM, Montessori |
Juguetes para primera infancia / de estimulación | Sophie la Jirafa, sonajeros, mantas de actividades |
Juguetes electrónicos / interactivos | Robots, tabletas lúdico-educativas |
Aire libre / deporte / movilidad | Triciclos, bicicletas de equilibrio, piscinas, toboganes |
Peluches | Doudous, peluches interactivos |
Cifras clave / Estado de la situación
En 2024, el mercado francés del juguete alcanzó aproximadamente 4.300 millones de euros, marcando un ligero descenso del -0,7 % respecto a 2023, un resultado que cabe valorar en comparación con los 5 puntos perdidos el año anterior.
Aunque el inicio del año decepcionó a los observadores, diciembre experimentó un crecimiento espectacular del +4,5%, con una concentración de las compras en las últimas cinco semanas del año.
El sector del juguete está, en efecto, marcado por un fuerte efecto de estacionalidad, ya que cerca del 50% de la facturación se genera a finales de año. Si la Navidad cataliza la mayoría de las ventas, el Black Friday también se ha convertido en una institución, hasta el punto de que muchos franceses congelan sus gastos a la espera de este evento.
Varios segmentos registraron un fuerte crecimiento:
Juegos de construcción: +24% ;
Juegos de cartas: +27% ;
Cartas estratégicas (especialmente Pokémon): +14% ;
Puzles para adultos: +14 % ;
Juguetes interactivos: +11% ;
Cuentacuentos: +27 % ;
Peluches tradicionales: +9 %.
Por otra parte, los juguetes bajo licencia alcanzaron un nivel récord, representando el 26,9 % de la facturación, frente al 24,9 % del año anterior.
El fenómeno de los kidults —adultos consumidores de juguetes— también se consolidó con cerca del 29 % de cuota de mercado.
En términos de canales, las cadenas especializadas crecieron un +6,3 % y captan ya el 42 % del mercado, mientras que los supermercados e hipermercados de alimentación retroceden un -7,6 %, al igual que las ventas por internet, un -6 %.
Por último, el precio medio de los juguetes se sitúa en 18 euros, lo que supone un ligero aumento del +0,5%, derivado de la inflación y del posicionamiento de los productos hacia gamas más altas.
A pesar de un contexto demográfico y económico incierto, el sector se muestra muy resiliente, respaldado por la innovación de producto, la fuerza de las licencias y una mejora de gama a través de los canales especializados.
Fuentes: Circana, Toute La Franchise, Le JDD, emarketing, Yoganoel.
🍼 Descenso de la natalidad
Al igual que el sector de la puericultura, el juguete se ve directamente afectado por el declive de la natalidad en Francia (-2,2% en 2024), con un impacto estimado de 63 millones de euros de pérdidas. El aumento de los divorcios —que incrementa el número de compradores para un mismo niño— no compensa esta disminución del público objetivo.
Licencia: una particularidad sectorial
El sistema de licencias es una particularidad fundamental del sector del juguete y del juego. Permite a un fabricante adquirir los derechos de explotación de una marca, un personaje o un universo conocido para desarrollar productos derivados, e implica el pago de regalías sobre las ventas y una estrecha colaboración entre titulares de derechos, licenciatarios y distribuidores.
Los juguetes bajo licencia disfrutan de una gran notoriedad inmediata y de una elevada capacidad de prescripción sobre los niños. Representan hasta un tercio de las ventas de juguetes, según el año y la actualidad cultural (películas, series, eventos).
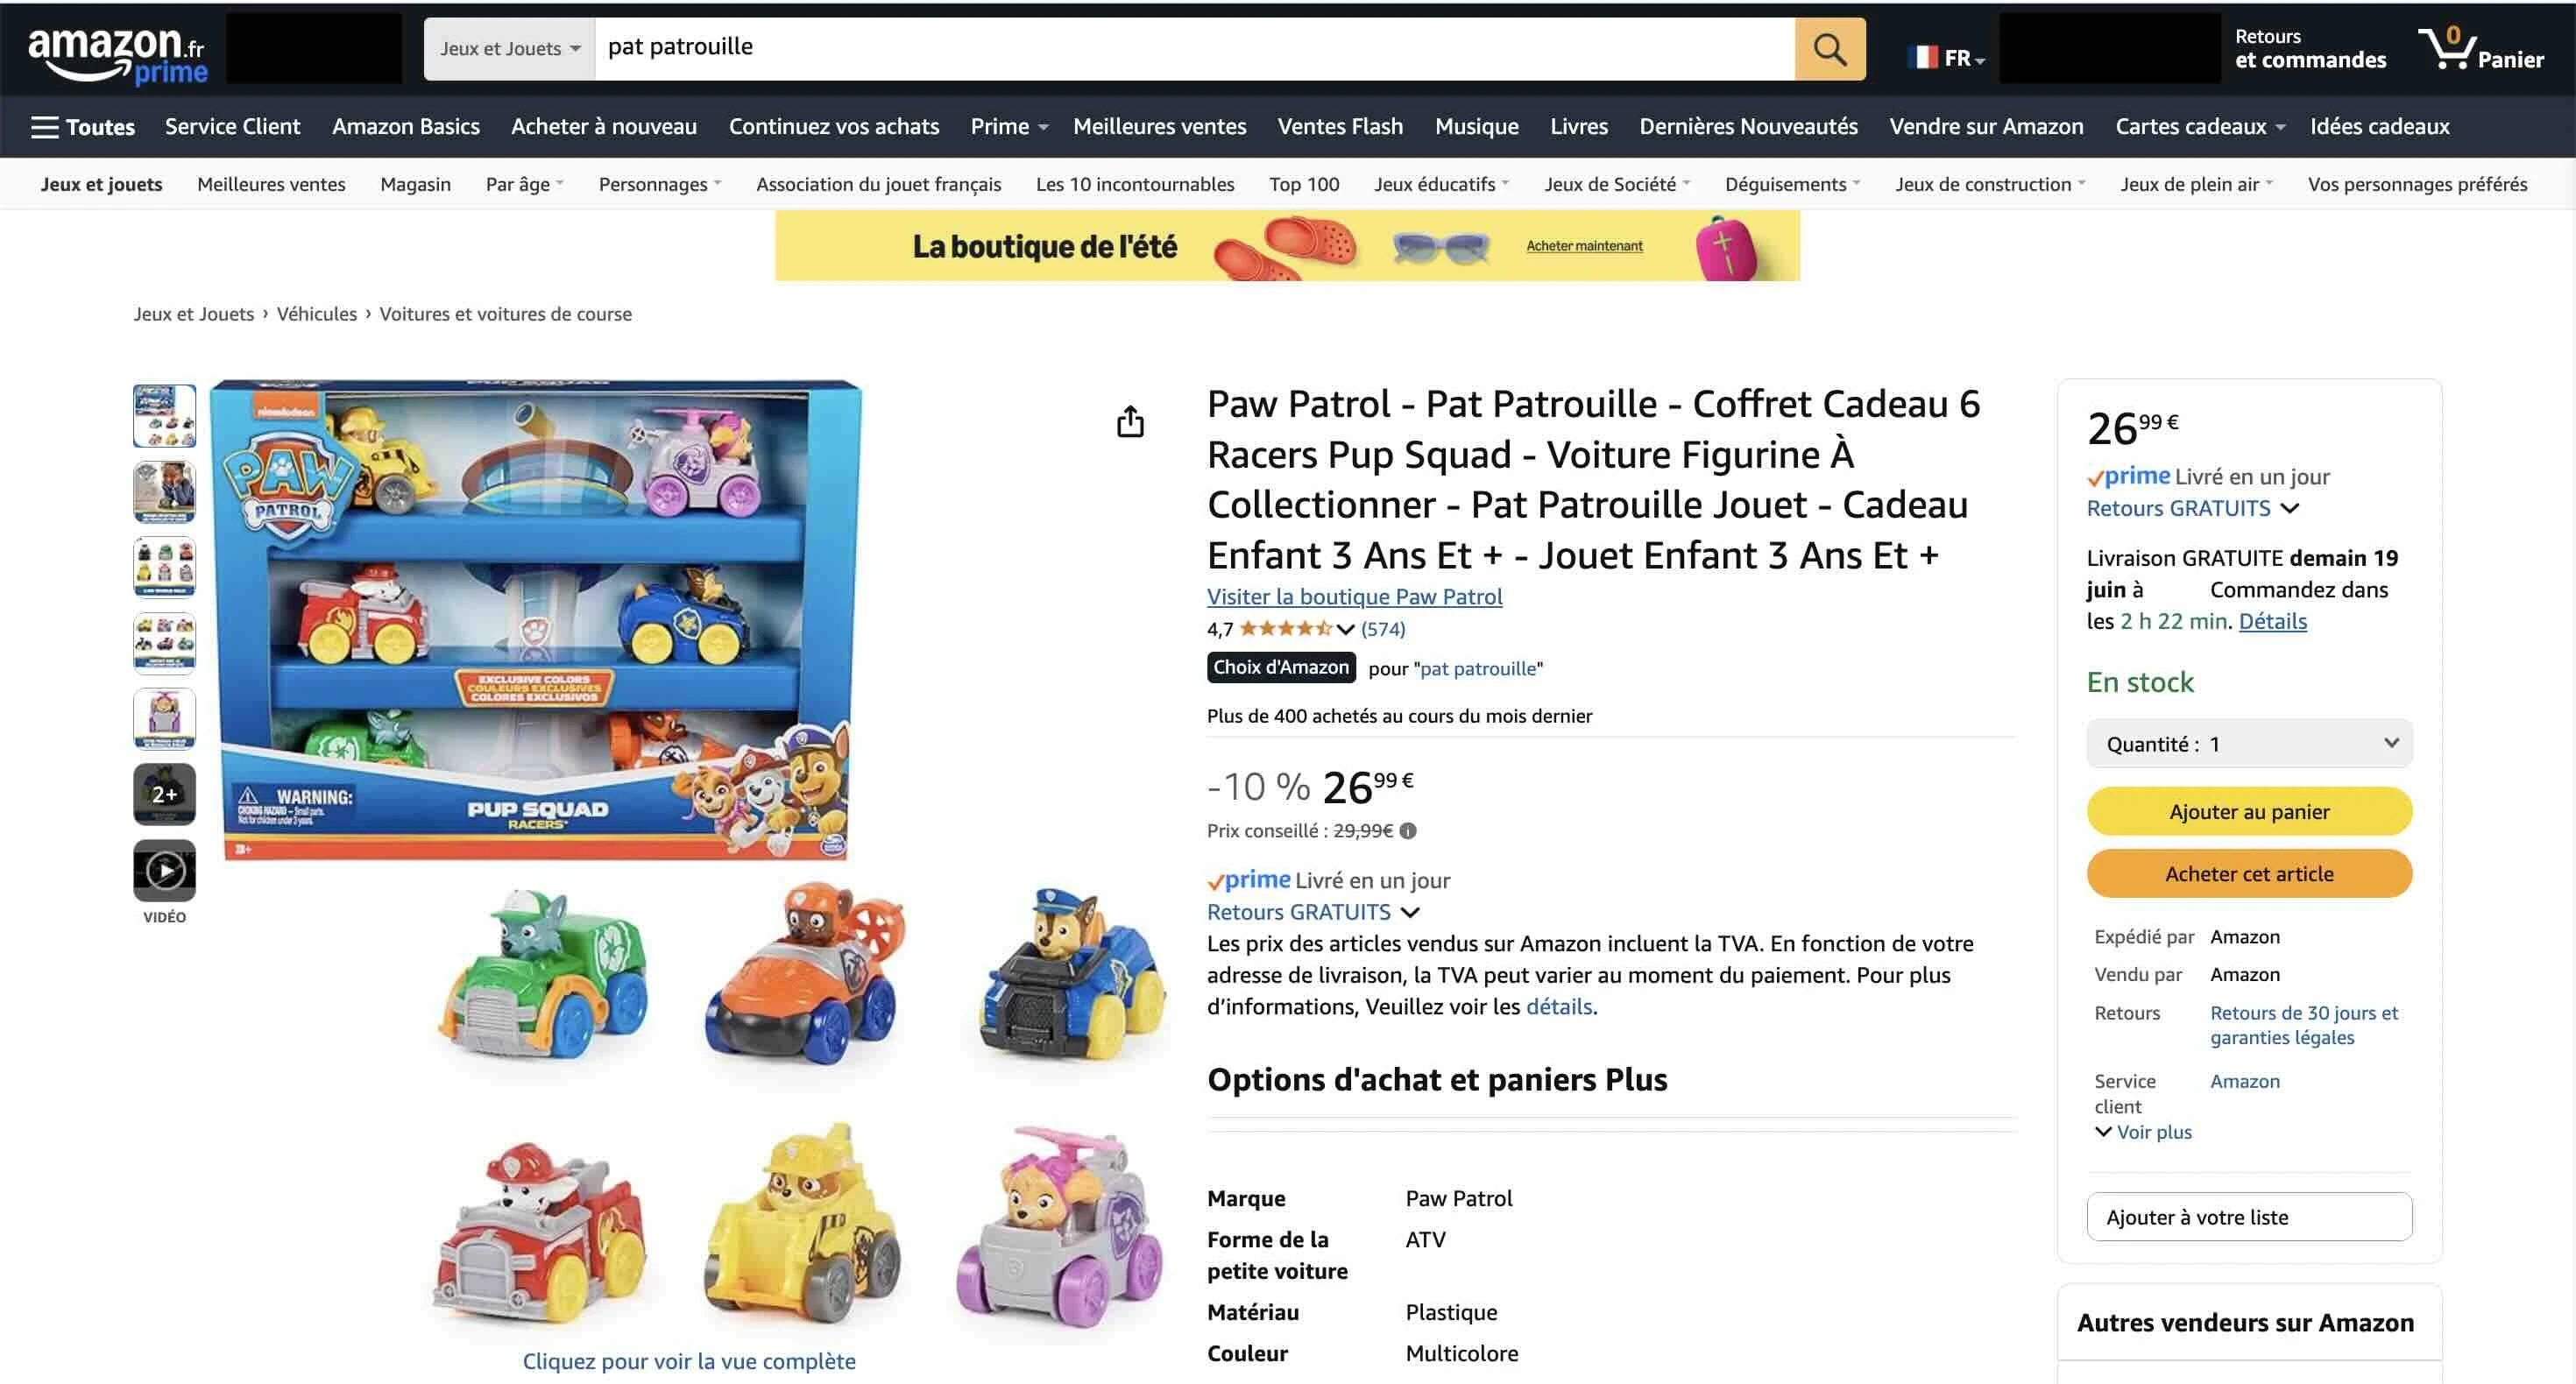
En 2025, Pokémon, La Patrulla Canina, Marvel, Star Wars, Barbie o incluso Lilo y Stitch resultan imprescindibles. Estas licencias vertebran las grandes tendencias del mercado francés: cartas coleccionables, gamas de coleccionista para adultos y juguetes icónicos vinculados a franquicias multitudinarias.
Clientes y usuarios: la gran transformación sociológica
Otra peculiaridad del sector del juguete reside en que el comprador generalmente no es el usuario final. Por ello, las cadenas y las marcas despliegan un doble enfoque en las tiendas:
Los padres (menos del 50 % de las compras, en contra de la creencia popular), los abuelos y otros familiares están directamente influidos por todas las técnicas que ofrece el shopper marketing;
Los niños, por su parte, son el objetivo de importantes estrategias de teatralización en los puntos de venta. Estas puestas en escena inmersivas —colores vivos, universos narrativos, pasillos temáticos— constituyen una ventaja decisiva frente al auge de los pure players del comercio electrónico, dado que los niños pequeños suelen estar protegidos de la exposición a las pantallas y a la publicidad online.
Sin embargo, esta situación evoluciona con rapidez: los niños reciben ahora su primer smartphone a los 11 años, lo que facilita una comunicación directa y digitaliza el proceso de compra. Y eso no es todo: el propio smartphone se convierte en un producto de entretenimiento, competidor indirecto de los juegos tradicionales y vía de acceso a los juegos móviles.
A muchos profesionales les preocupa, por tanto, el efecto KGOY (Kids Getting Older Younger), el fenómeno por el cual los niños abandonan sus juguetes a edades cada vez más tempranas en favor de las pantallas y de hábitos propios de la adolescencia.
No obstante, para compensarlo, los fabricantes cuentan con un segmento en pleno auge: el de los kidults. Estos adultos apasionados por los juegos de construcción, las figuras de acción, los puzles y otros juegos de mesa representan ya un volumen de negocio de 1.300 millones de euros.
Con pequeños que crecen demasiado rápido y mayores que vuelven a la infancia, ¡los fabricantes tienen abundante materia para sus reflexiones estratégicas!
El canal de distribución
a. Ecosistema del juguete en Francia
El sector del juguete y del juego en Francia se sustenta en una constelación de actores que intervienen en las diferentes etapas de la cadena de valor, desde el diseño hasta la llegada al lineal.
Fabricantes
Los fabricantes son sus pilares. El mercado está dominado por grandes grupos internacionales como Mattel, Lego o Playmobil, pero también existe un dinámico tejido de pymes francesas como Smoby, Jeujura, Djeco o Janod.
Algunas marcas adoptan posicionamientos innovadores, como las DNVB o startups especializadas en juegos educativos o creativos. La producción suele estar deslocalizada, pero algunos actores conservan —o desarrollan— una fabricación local, cada vez más demandada por los consumidores.
Distribuidores
En el núcleo de la comercialización se encuentran los distribuidores, divididos en varios canales complementarios:
Las grandes superficies especializadas (King Jouet, La Grande Récré, JouéClub, Smyths Toys, Oxybul Eveil et Jeux) representan cerca del 40 % del mercado: apuestan por un surtido profundo y por el asesoramiento en el punto de venta, un posicionamiento ganador en 2024 (+7%).
Ciertos multiespecialistas como Fnac o Cultura también se posicionan en el juego aunque no sea su actividad principal, y registran notables avances en el periodo, con un crecimiento que oscila entre el 4 y el 9% según las cadenas.
La gran distribución alimentaria (Leclerc, Carrefour, Auchan) concentra aproximadamente el 35 % de las ventas, principalmente mediante compras estacionales de gran volumen, sobre todo a finales de año. Es el canal que más sufre actualmente, con un retroceso estimado del 8 % en los supermercados y del 6 % en los hipermercados en 2024.
El comercio electrónico se afianza como un canal ineludible, con entre el 20 y el 25 % de la cuota de mercado, dominado por Amazon, seguido de Cdiscount y Fnac.com.
Las tiendas independientes, tiendas conceptuales o librerías especializadas suponen entre el 5 y el 10 % del mercado, con una dinámica positiva en los segmentos sostenibles, educativos o creativos.
Mayoristas
Los mayoristas desempeñan asimismo un papel clave en el mercado francés al garantizar la reventa al por mayor de juguetes a pequeños minoristas o a circuitos especializados que no cuentan con los volúmenes suficientes para tratar directamente con las marcas.
Entre ellos, empresas como WDK Groupe Partner actúan como centrales de compra o distribuidores B2B. Este eslabón es especialmente importante para el abastecimiento de los puntos de venta independientes en el ámbito rural o en canales alternativos.
Cadena / Marca | Tipo | Última facturación conocida (en millones €) |
|---|---|---|
Mattel | Fabricante | 119 |
Lego Francia | Fabricante | 4150 |
Playmobil | Fabricante | 88 |
Janod | Fabricante | 65 |
Djeco | Fabricante | 18 |
Smoby | Fabricante | 120 |
Jeujura | Fabricante | 4,4 |
Jouéclub | Distribuidor especializado | 659 |
King Jouet | Distribuidor especializado | 416 |
La Grande Récré | Distribuidor especializado | 230 |
Smyths Toys Francia | Distribuidor especializado | 274 |
Oxybul - Eveil et Jeux | Distribuidor especializado | 92 |
WDK Groupe Partner / Jouets Sajou | Mayorista distribuidor | 65 |
Prescriptores
Otros actores influyentes son los prescriptores y los mediadores educativos. Las guarderías, colegios, centros de ocio o incluso los profesionales de la primera infancia (logopedas, psicomotricistas) utilizan el juego con fines pedagógicos o terapéuticos, influyendo así en las tendencias y en las compras.
Organismos profesionales
Por último, el sector se apoya en varios organismos profesionales que aseguran la promoción del sector, su marco regulador y la elaboración de datos de mercado. Cabe destacar la Federación Francesa de las Industrias del Juguete y la Puericultura (FJP), así como institutos de estudios como Circana (anteriormente NPD), sin olvidar las ferias profesionales francesas y europeas que articulan los encuentros entre los profesionales.
b. Foco en la red especializada
Históricamente, las grandes cadenas especializadas de juguetes tardaron en sumarse al giro digital. Enfrentadas al auge de los portales de venta online y, posteriormente, a la agresividad de precios de las cadenas de alimentación, algunas sufrieron graves dificultades, sobre todo hasta 2020.
Desde entonces, el panorama ha cambiado: los especialistas del juguete han acometido su transformación y hoy despliegan auténticas estrategias omnicanal que combinan el comercio físico, el online y los servicios figitales (recogida en tienda, reserva por internet, etc.).
El modelo de tienda gigante, popularizado en su día por Toys “R” Us, ha ido desapareciendo paulatinamente en Francia, dando paso a formatos más compactos, más accesibles y más en sintonía con las demandas actuales: proximidad, asesoramiento, ambiente y teatralización.
Durante la última década, el canal especializado ha tenido que afrontar múltiples retos: caída de la natalidad, auge de los videojuegos y de los smartphones, mayor presión del comercio electrónico, guerra de precios de la gran distribución y, por último, una altísima concentración de las ventas a finales de año. A todo ello se suman los elevados costes fijos asociados a la gestión de tiendas físicas.
Sin embargo, estas cadenas también han contado con varias palancas favorables, como la creciente popularidad de las licencias, el surgimiento del segmento de los kidults y, muy especialmente, la fuerte demanda de asesoramiento, servicio y personalización por parte de los consumidores.
Por ello, para preservar su cuota de mercado, las cadenas especializadas no se han limitado a racionalizar los formatos de tienda. Entre los ejes estratégicos adoptados, destaca el desarrollo de marcas propias para reforzar la diferenciación, la mejora de la percepción de precios, la elevación de gama de la oferta y una mayor formación de los equipos en contacto con el cliente.
De todo ello se desprende que, a pesar de un entorno económico marcado por la crisis sanitaria, la guerra en Ucrania y la inflación, el sector ha demostrado una notable resiliencia. Los consumidores franceses continúan acudiendo a las tiendas especializadas, atraídos por la calidad de la oferta, la disponibilidad inmediata de los productos y la experiencia de compra única que estas brindan.
Cambios trascendentales en el mundo del juguete
Toys “R” Us, antiguo líder mundial del juguete, se declaró en quiebra en 2017 en Estados Unidos, lastrado por una enorme deuda y la competencia del comercio electrónico. En Francia, la marca continuó su actividad bajo el nombre de PicWicToys a partir de 2019, tras su fusión con la cadena Picwic. Sin embargo, en 2022, PicWicToys también entró en concurso de acreedores y fue adquirida por el grupo irlandés Smyths Toys, que mantuvo 41 de las 45 tiendas de la red.
La Grande Récré, emblemática cadena francesa del grupo Ludendo, atravesó igualmente una etapa crítica. Lastrada por una abultada deuda, la pérdida de afluencia a las tiendas y una tardía digitalización, fue declarada en concurso de acreedores en 2018. En 2023, una parte de su red fue absorbida por King Jouet, que integró algunos puntos de venta y reestructuró la entidad. La marca sobrevive, pero con un perímetro significativamente reducido.
c. Una distribución mucho más amplia de lo que parece
La venta física de juegos y juguetes no se limita a las cadenas especializadas o de alimentación. En realidad, el sector descansa sobre una infinidad de puntos de venta indirectos que enriquecen el tejido comercial en todo el territorio. Entre ellos destacan:
Tiendas de puericultura;
Farmacias y parafarmacias;
Tiendas de decoración o mobiliario infantil;
Librerías y tiendas culturales;
Centros de jardinería y cadenas de bricolaje;
Tiendas de saldos y outlets;
Estaciones de servicio y áreas de descanso de autopista;
Tiendas de aeropuertos y estaciones de tren;
Museos, zoológicos, parques faunísticos y enclaves turísticos;
Ferias, mercadillos navideños y ferias de atracciones;
Grandes almacenes no especializados y tiendas lifestyle;
Colegios, guarderías y asociaciones mediante ventas ocasionales.
Esta dispersión de los puntos de contacto explica la presencia de operadores como WDK Groupe Partner, un mayorista multicanal capaz de abastecer todas estas redes con una oferta flexible y adaptada a cada formato de distribución.
Para los fabricantes de juguetes, esta variedad de canales de distribución exige implementar una estrategia multicanal ágil y segmentada. Cada punto de venta responde a dinámicas de compra concretas e implica modelos de aprovisionamiento diferenciados, desde centrales de compra hasta mayoristas o acuerdos directos.
Para maximizar su presencia y rendimiento, las marcas deben adecuar su catálogo, su argumentario de ventas y su logística a cada canal, garantizando al mismo tiempo la coherencia global de su imagen. Esta fragmentación hace más compleja la gestión sobre el terreno, convirtiendo en imprescindible el uso de un CRM de retail execution capaz de orquestar toda la red.
Nuevas expectativas y modelos emergentes
Frente a los retos ecológicos, económicos y sociales, los consumidores franceses están modificando en profundidad su relación con los juguetes. Más conscientes del impacto de sus compras, ahora priorizan los productos locales, sostenibles y educativos, así como fórmulas más flexibles y colaborativas. El mercado del juguete se ajusta a estas nuevas exigencias, propiciando la aparición de modelos innovadores.
a) Made in France y producción responsable: criterios cada vez más examinados
Desde hace algunos años, la fabricación local vuelve a cobrar gran protagonismo. Marcas como Vilac, Jeujura o Petitcollin ponen en valor una producción francesa y artesanal, a menudo de madera, que seduce a los padres interesados en la calidad, la trazabilidad y el apoyo a la economía de su país. King Jouet, por su parte, impulsa esta oferta mediante selecciones específicas dedicadas al “made in France”.
El ecodiseño también se consolida como un factor fundamental. Bioviva, Sloli o Janod desarrollan juegos sostenibles, educativos y con un bajo impacto ambiental. Los distribuidores acompañan esta corriente, como demuestra King Jouet con su sello Jouet Score, que permite a los clientes evaluar de manera inmediata el nivel de eco-responsabilidad de un juguete o juego.
La ley AGEC impulsa asimismo a los fabricantes a considerar el final del ciclo de vida de los productos, especialmente en lo relativo a la recogida y el reciclaje.
b) El juguete se convierte en una herramienta educativa y evolutiva
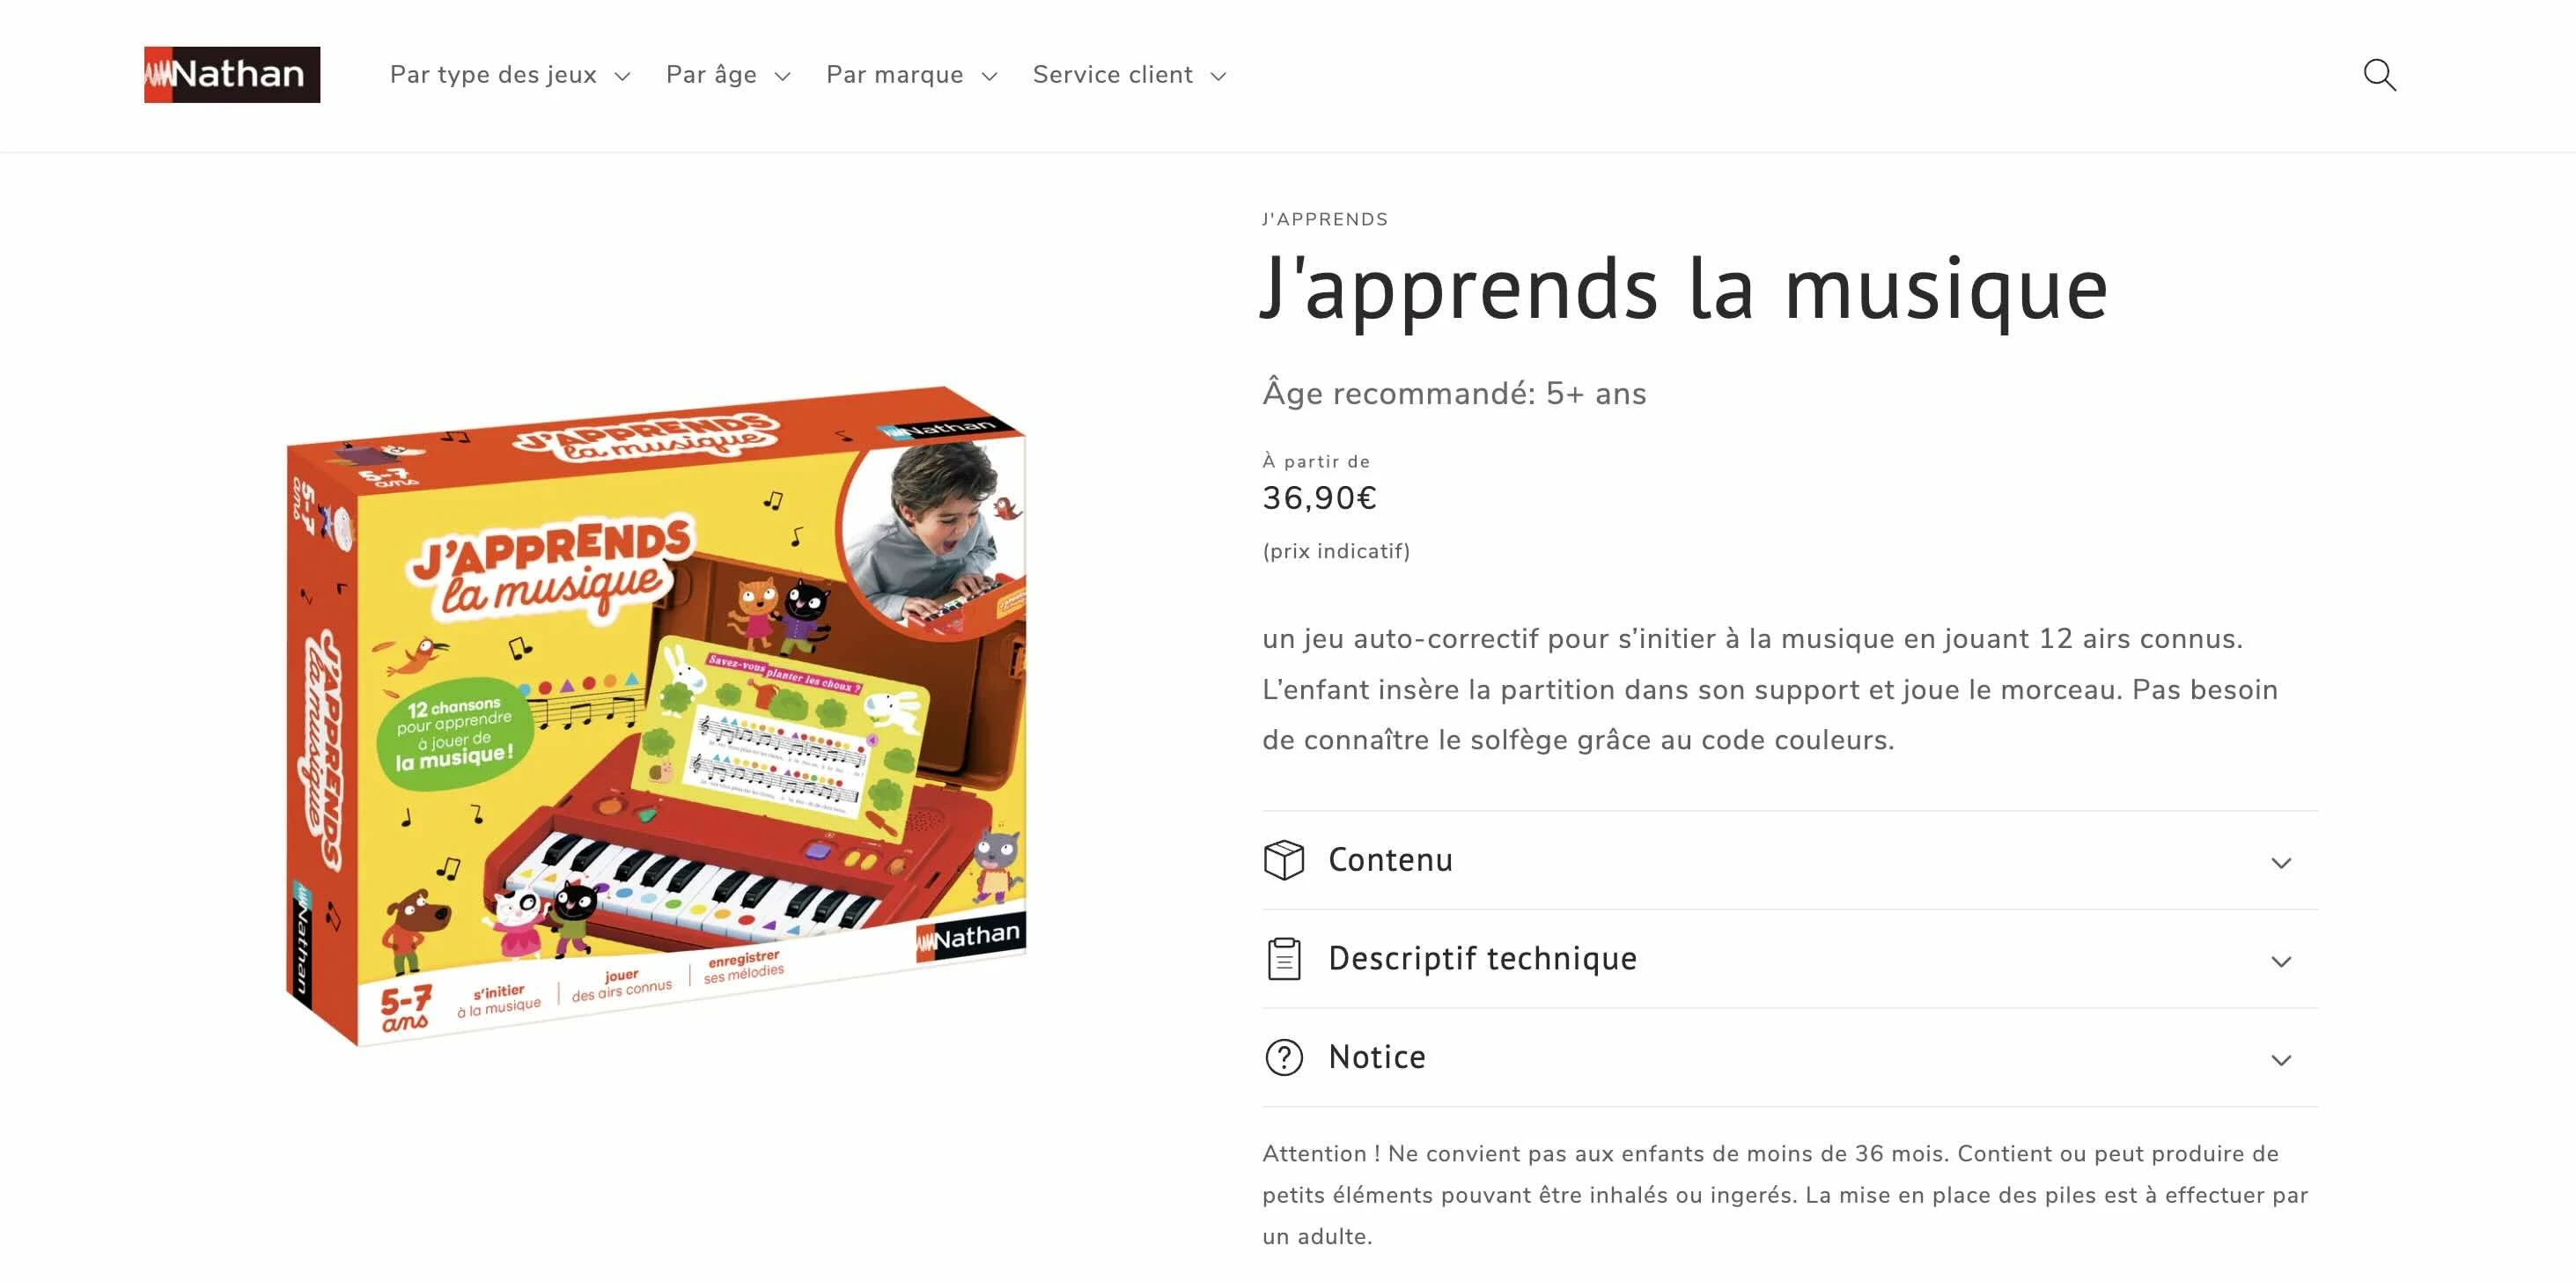
Los padres ya no buscan únicamente entretener a sus hijos: también quieren acompañarlos en su proceso de aprendizaje. El éxito de las gamas STEM (ciencias, robótica, lógica) ofrecidas por Clementoni, LeapFrog o Nathan da buena muestra de ello.
c) Nuevos hábitos de consumo: hacia un modelo más circular y accesible
El modelo tradicional de compra de juguetes nuevos en tienda se complementa hoy con múltiples iniciativas más flexibles y económicas:
Segunda mano: la compraventa entre particulares (Leboncoin, Vinted, marketplaces de las cadenas) crece exponencialmente, en gran parte por motivos de ahorro y concienciación ecológica. El mercado cuenta incluso con pure players como Kidi Bam, especializada en juegos, juguetes y libros infantiles. Cadenas como Oxybul o La Grande Récré prueban con corners o acuerdos orientados a dar una segunda vida a los juguetes.
Suscripción y alquiler: los modelos de suscripción mensual permiten recibir juguetes adaptados a la edad del menor para luego devolverlos o adquirirlos a un precio menor. Destacan ejemplos como Ma P’tite Boîte o Lib & Lou, que apuestan por el alquiler adaptativo y la sostenibilidad.
Compra en grupo y consumo colaborativo: surgen iniciativas locales o digitales articuladas en torno a compras conjuntas para acceder a artículos de calidad a precios más accesibles. Algunos padres agrupan sus compras mediante comunidades de Facebook orientadas a necesidades familiares.
d) Distribución figital: entre el origen digital y la vivencia en tienda física
El auge de las DNVB (marcas nacidas en el entorno digital) como Lunii evidencia que las marcas pueden construir un vínculo directo con las familias mediante canales digitales. En paralelo, las tiendas físicas invierten en experiencias inmersivas (talleres, zonas de prueba de juguetes) para potenciar su atractivo y aportar valor más allá del propio producto.
10 técnicas a estudiar para desarrollar su estrategia industrial
En un contexto francés condicionado por una marcada estacionalidad de las ventas, tensiones en los costes logísticos, la disminución de la natalidad y una fuerte competencia internacional, los fabricantes de juguetes y juegos deben buscar nuevas palancas para consolidar su rentabilidad.
A continuación se presentan 10 vías a valorar al estructurar una estrategia industrial más resiliente y ajustada a las realidades del sector:
1. Diseñar la producción en función de la estacionalidad
La concentración de las ventas en el último trimestre aconseja prever con bastante antelación tanto la producción como los flujos logísticos. Resulta estratégico crear gamas para fuera de temporada o buscar mercados de exportación en el hemisferio sur para regularizar la actividad a lo largo de todo el año.
2. Acortar los ciclos de desarrollo de producto
En segmentos impulsados por licencias o tendencias efímeras, acelerar el time-to-market puede suponer una ventaja competitiva esencial. Adoptar metodologías ágiles o establecer alianzas con entidades innovadoras (startups, escuelas de diseño, aceleradoras) permite acortar los plazos de lanzamiento.
3. Equilibrar el uso de licencias y universos de marca propia
Apoyarse en licencias consolidadas asegura visibilidad inmediata pero reduce los márgenes. Por el contrario, potenciar marcas propias permite un mayor control de la cadena de valor, siempre que se consiga asentar un universo reconocible. Combinar ambas vías ayuda a armonizar volumen y rentabilidad.
4. Integrar la exportación en la estrategia a largo plazo
Frente a un mercado francés maduro o en contracción, la exportación puede erigirse en un motor de crecimiento. Europa, Estados Unidos o Japón valoran el sello "Made in France", sobre todo en referencias de alto valor añadido. Conviene, no obstante, adaptar el catálogo a las preferencias de cada país e identificar los canales de entrada más eficaces (alianzas, distribuidores locales, marketplaces, etc.).
5. Diversificar y blindar la cadena de suministro
Ante las incertidumbres geopolíticas y el incremento de costes, resulta oportuno valorar la relocalización parcial, el multisourcing o la reintegración de ciertas fases industriales (montaje, inyección de plástico). Estas medidas ayudan a afianzar la resiliencia y recortar los plazos de entrega.
6. Proteger activamente los activos intangibles
En un sector expuesto a la copia, reforzar los instrumentos de propiedad industrial (patentes, diseños registrados, marcas) contribuye a salvaguardar la diferenciación. Asimismo, conviene establecer una vigilancia activa contra falsificaciones y cooperar con asociaciones del sector para compartir la monitorización y las actuaciones pertinentes.
7. Explorar nichos en crecimiento
La demanda se expande más allá del juguete tradicional para niños. Las líneas para adultos (puzles, Lego Technic, juegos de mesa), los artículos con enfoque pedagógico o las propuestas sostenibles ofrecen márgenes más atractivos y permiten ampliar la base de clientes. Atender a estos perfiles de consumo puede ser un claro factor diferencial.
8. Impulsar una estrategia digital enfocada al consumidor final
Invertir en un canal directo al consumidor (D2C) mejora el conocimiento de los clientes e incrementa los márgenes, siempre y cuando se gestione adecuadamente la coexistencia con los distribuidores. Aunque las inversiones iniciales en marketing puedan ser significativas, usar los datos recopilados para personalizar la experiencia facilita la generación de valor de manera autónoma.
9. Dotar a los equipos de ventas de herramientas para el retail execution
Garantizar la presencia del producto en los lineales es decisivo en un escenario de gran competencia en tienda. Un CRM móvil agiliza la planificación de las rutas comerciales, el control de las labores de merchandising y la sincronización entre los departamentos de marketing y los equipos de ventas.
10. Fortalecer la colaboración con la distribución
Frente a las oscilaciones de la demanda, es recomendable compartir con mayor precisión datos de previsión, niveles de stock en tienda y calendarios promocionales. Algunas marcas eligen incluso diseñar conjuntamente sus promociones con las cadenas para ganar en eficacia en el punto de venta. Este es el principio básico del trade marketing.
🔭 Inteligencia sectorial
Para orientar sus estrategias de manera eficaz, comparar resultados, descubrir oportunidades de negocio o prever giros en el mercado, los fabricantes de juguetes cuentan con diversas fuentes de información especializadas.
En el ámbito de las consultoras de investigación (paneles de distribución y de consumidores), destacan referencias como Circana y Kantar. También es aconsejable consultar los informes y barómetros que publican la FJP (Federación Francesa de las Industrias del Juguete y la Puericultura) y Toy Industries of Europe.
Asimismo, diversas ferias internacionales resultan de gran valor estratégico: la Feria del Juguete de Núremberg, Paris Retail Week, Kids Expo o la Toy Fair New York para el ámbito norteamericano. Por último, la vigilancia digital puede enriquecerse con medios especializados como La Revue du Jouet o Toy World Magazine.
Rendimiento en la red de distribución: un desafío clave para las marcas
Las ventajas estratégicas del punto de venta físico
Pese al avance del canal online, la red de distribución física continúa siendo un recurso estratégico de primer orden para las marcas de juguetes. Obtener presencia en cadenas especializadas o generalistas permite principalmente:
Aumentar la visibilidad de los artículos, en especial durante periodos clave como la Navidad o el Black Friday;
Estimular la compra impulsiva gracias a la colocación en el lineal, las cabeceras de góndola o las demostraciones;
Construir un vínculo directo con los compradores, haciendo el producto tangible, comprobable y fácil de recomendar;
Acelerar los volúmenes de venta aprovechando la amplia cobertura de las grandes superficies especializadas, cadenas de alimentación o comercios especializados.
En un contexto donde los consumidores buscan ver, tocar y contrastar opciones, la presencia física sigue siendo una vía de conversión de gran efectividad. La experiencia diferencial que se vive en la tienda continúa siendo insuperable a nivel de impacto emocional y experiencia de inmersión.
El papel clave del trade marketing y del retail execution
Lograr que un producto se incorpore al catálogo no basta: es necesario garantizar su correcta ejecución en el punto de venta.
Esto requiere:
Supervisar las implantaciones, el total de facings y el cumplimiento riguroso de los planogramas;
Controlar las activaciones comerciales: material PLV montado, existencias reales y una óptima visibilidad;
Recoger incidencias desde las tiendas en tiempo real para subsanar desviaciones y medir el rendimiento.
Ese es el verdadero cometido del retail execution, que coordina a los equipos comerciales y de merchandising hacia una misma meta: maximizar la disponibilidad y el atractivo de los artículos en la estantería.
Las ventajas de un CRM concebido para la distribución comercial
Para dirigir de forma eficiente este plan de acción, un CRM vertical como Sidely aporta múltiples ventajas:
Planificación eficiente de las rutas comerciales;
Informes de visita automatizados con fotografías y observaciones;
Seguimiento de la implantación por referencia y por establecimiento;
Cálculo de frontales, cuota de lineal y otros indicadores comerciales clave;
Análisis combinado de resultados por referencia, punto de venta, cadena y zona geográfica;
Detección ágil de centros con alto potencial o con rendimientos insuficientes;
Control de los planes de acción vinculados a los acuerdos comerciales pactados a nivel central.
En un mercado de alta competencia, las marcas que gestionan con rigor sus actuaciones en el punto de venta cobran ventaja. Un CRM concebido para la venta en redes de distribución, ágil, móvil y colaborativo, se transforma de este modo en una auténtica palanca de crecimiento.
A medida que el sector del juego y del juguete afronta un nuevo ciclo de transformación, los próximos cinco años serán determinantes. Entre la transición ecológica, la digitalización, las nuevas exigencias sociales y la evolución de los modelos económicos, los fabricantes deberán combinar creatividad, flexibilidad productiva y rigor operativo para mantener su competitividad.
Aquellas empresas capaces de brindar productos con propósito, duraderos y bien diferenciados contarán con una clara ventaja en un mercado donde la percepción cualitativa y el impacto pesarán más que la simple búsqueda de volumen a bajo precio.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.