
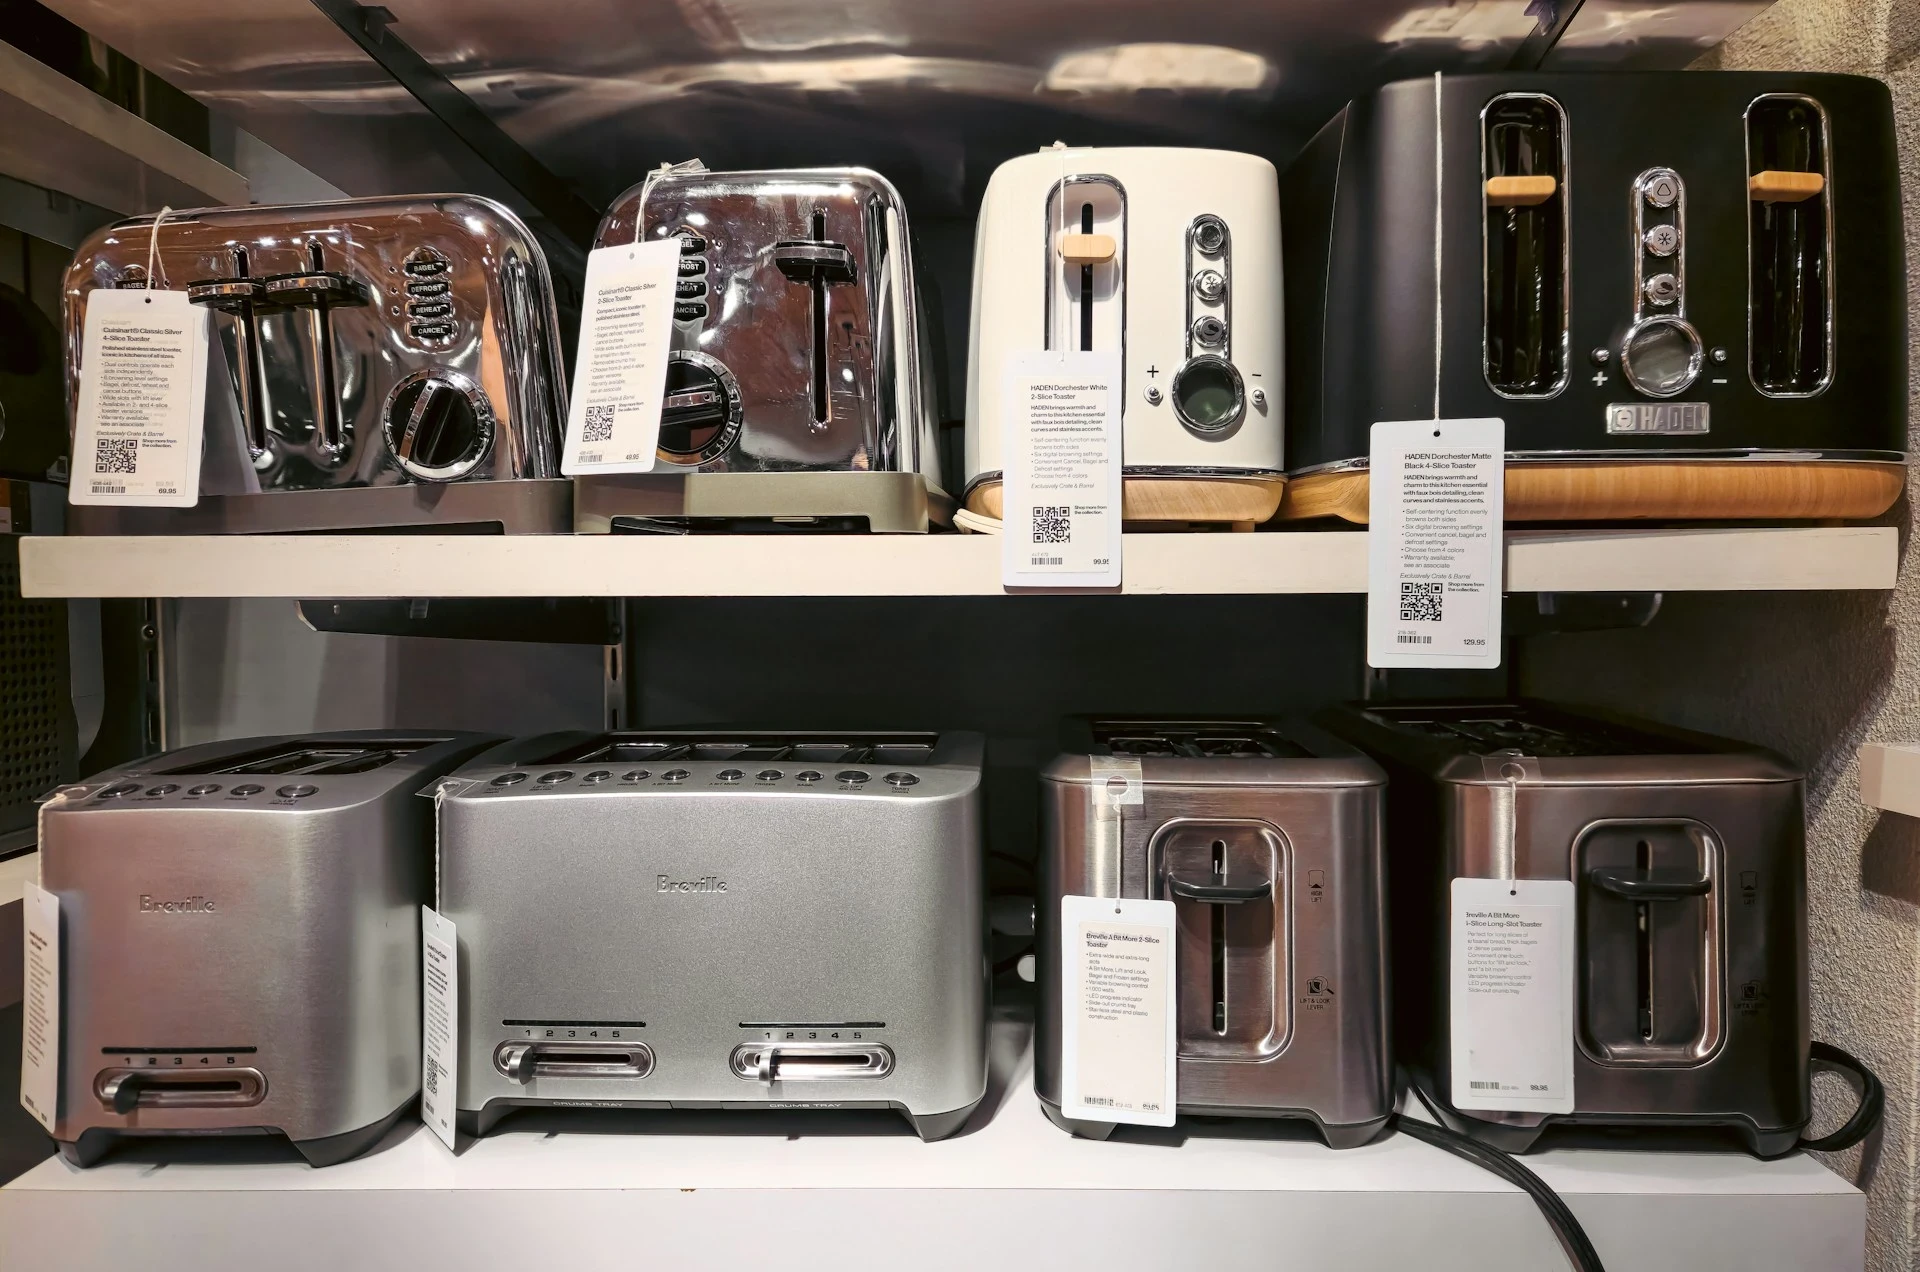
Red de distribución de electrodomésticos y multimedia en Francia: guía para fabricantes
Cadenas, canales, actores y desafíos: comprenda todo sobre la red de distribución de electrodomésticos y multimedia en Francia para fabricantes y marcas.
En resumen
14 min de lectura
La red de distribución francesa de electrodomésticos y productos multimedia se ha vuelto convergente, mezclando universos antes distintos en puntos de venta comunes.
El panorama es heterogéneo, compuesto por grandes superficies especializadas, gigantes del comercio electrónico y cadenas de la gran distribución alimentaria.
La transformación digital y la exigencia de omnicanalidad obligan a los distribuidores a replantearse sus modelos y sus procesos de compra.
Los retos de sostenibilidad y la inflación están redefiniendo los hábitos de compra, orientando a los consumidores hacia la durabilidad y la reparación.
El éxito de los fabricantes depende de estrategias de distribución bien orientadas, de una colaboración proactiva con los distribuidores (trade marketing) y de una ejecución sobre el terreno eficaz (retail execution).
El uso de herramientas de CRM retail se ha vuelto determinante para gestionar la presencia en los lineales, supervisar la conformidad de las implantaciones y optimizar la rentabilidad.
En Francia, las ventas de productos de electrodomésticos, alta tecnología y multimedia conforman hoy en día una red de distribución densa, dinámica y muy a menudo convergente.
Televisores, cafeteras y auriculares conviven a partir de ahora en los mismos lineales, y esta proximidad no es fruto de la casualidad: resulta de una evolución histórica, comercial y tecnológica que ha acercado tres universos tratados durante mucho tiempo por separado.
A lo largo del tiempo, esta red de distribución, en la intersección del equipamiento del hogar, el entretenimiento y la conectividad, se ha estructurado en torno a actores tanto expertos como generalistas. Grandes superficies especializadas, gigantes del comercio electrónico, independientes o pure players, forman un circuito tan amplio como heterogéneo.
En un contexto económico marcado por el auge de lo digital y de la sostenibilidad, pero también por un poder adquisitivo bajo presión, se vuelve esencial para los fabricantes comprender la organización y el funcionamiento de la red, así como las buenas prácticas para distribuir en ella sus productos.
Sidely le propone aquí explorar la red de «electrodomésticos, alta tecnología y multimedia», en torno a 5 partes estratégicas para las marcas de bienes técnicos:
Presentación general del sector;
Actores clave de la distribución física y digital;
Evolución y tendencias clave del sector;
Estrategias de lanzamiento y referenciación para las marcas;
Rendir en la distribución (trade marketing & retail execution).
1. Electrodomésticos, alta tecnología y multimedia en Francia: presentación del sector
En un momento en el que las consolas de videojuegos conviven con las lavadoras y los smartphones en los pasillos de tiendas tanto generalistas como especializadas, es importante repasar la historia de esta red como ninguna otra.
Breve historia de una red «convergente»
La red de «electrodomésticos, alta tecnología y multimedia» se ha estructurado a lo largo de las décadas mediante la convergencia progresiva de diferentes universos antes diferenciados: los electrodomésticos (frío, lavado, cocción), la electrónica de consumo (TV, audio, informática) y, más recientemente, los productos de alta tecnología y conectados (drones, asistentes de voz).
En las décadas de 1960-1980, cadenas como Darty, Boulanger o MDA se especializaron en el equipamiento del hogar, con un fuerte arraigo en los grandes electrodomésticos. Paralelamente, Fnac, que en sus orígenes solo vendía productos culturales, amplió a partir de los años 90 su oferta hacia el multimedia y la microinformática.
A finales de los años 80, las grandes superficies de alimentación como Carrefour, Leclerc o Auchan, históricamente centradas en los productos de gran consumo, comenzaron a integrar secciones de electrodomésticos y alta tecnología para captar una cuota creciente del presupuesto de equipamiento de los hogares. Este cambio se intensificaría con la llegada de nuevas categorías como la telefonía móvil, las consolas de videojuegos o los objetos conectados.
A partir de los años 2000, el auge del comercio electrónico modifica a su vez los equilibrios: actores como Cdiscount, Rue du Commerce y, posteriormente, Amazon, revolucionan los circuitos de distribución tradicionales apostando por el surtido, el precio y la logística. Este auge de lo digital empuja a las cadenas físicas a replantear sus modelos y a unificar su oferta en torno a un recorrido omnicanal.
Hoy en día, ya sean generalistas o especialistas, los distribuidores integran una gama completa de productos tecnológicos que responde a una demanda global de equipamiento del hogar, orientada actualmente hacia la sostenibilidad, el confort, la conectividad y la experiencia de usuario.
Los canales de distribución
El circuito de distribución de electrodomésticos, alta tecnología y multimedia se articula en torno a diferentes canales de distribución.
Canal | Descripción del canal | Cadenas emblemáticas |
|---|---|---|
Grandes superficies especializadas (GSS) | Cadenas físicas dedicadas al equipamiento tecnológico, con una oferta completa que cubre los tres segmentos. | FNAC / Darty, Boulanger, MDA, Expert, Connexion |
Grandes superficies de alimentación (GSA) | Hipermercados y supermercados que cuentan con secciones dedicadas a estos productos. | Carrefour, Auchan, Leclerc, Intermarché |
E-commerce & pure players | Venta exclusivamente online, sin punto de venta físico. | Amazon, Cdiscount, Rue du Commerce |
Marketplaces generalistas | Plataformas de intermediación entre vendedores y compradores. | Amazon Marketplace, Rakuten, eBay |
Tiendas de liquidación y productos reacondicionados | Venta a precios reducidos, a menudo descatalogados o reacondicionados. | Electro Dépôt, Easy Cash, Backmarket |
Clubes de compra / Ventas privadas | Acceso a ventas por tiempo limitado a precios reducidos. | Showroomprivé, Veepee |
Tiendas especializadas | Tiendas centradas en una industria como los videojuegos, la telefonía o el material fotográfico, etc. | Micromania-Zing, LDLC, Camara, materiel.net |
Otros actores pueden captar una cuota de mercado nada despreciable en un segmento concreto; citemos, por ejemplo, a los operadores de telecomunicaciones como Orange, SFR o Bouygues, que comercializan smartphones, pero también a las marcas que disponen de sus propias redes de puntos de venta (Apple, Samsung, Dyson, etc.). Por último, redes afines pueden ofrecer accesorios y equipamiento relacionados con la tecnología, notablemente Leroy Merlin y Castorama en el bricolaje, o But y Conforama en el mobiliario.
Así, aunque los gigantes FNAC / Darty o Boulanger y las cadenas de gran distribución representan la mayoría de la facturación obtenida en estos diferentes mercados, la red de distribución es cuanto menos difusa, con una multitud de distribuidores específicos y locales que representan otras tantas salidas comerciales para las marcas.
No obstante, para los fabricantes que deseen masificar su distribución, será indispensable estar referenciados en las grandes cadenas líderes, cuyas compras se gestionan generalmente a través de centrales nacionales o regionales.
Categorías de productos: comprender la organización del sector
En esta red multiforme, no siempre es sencillo comprender la categorización de los productos. Sobre todo teniendo en cuenta que la distribución tiene una jerga técnica muy propia:
Línea blanca: lavadora, lavavajillas, frigorífico, horno, etc.;
GEM: gran electrodoméstico (=Línea blanca);
PEM: pequeño electrodoméstico (cocina, baño);
Línea marrón: electrónica, audiovisual (TV, Hi-Fi, etc.);
Multimedia: informática, telefonía, videojuegos, etc.
Ciertos artículos tecnológicos no pertenecen al universo del multimedia. De ahí el uso del término «high tech», más adecuado para los smartphones, los wearables (relojes inteligentes), los drones, los robots domésticos o las tecnologías de inteligencia artificial (ej.: asistentes de voz).
Segmento | Ejemplos de productos |
|---|---|
Electrodomésticos | Lavadora, frigorífico, microondas, robot aspirador, lavavajillas, cocina, cafetera, aire acondicionado, freidora, tostadora |
Multimedia | Televisión, consola de juegos, ordenador portátil, gafas de realidad virtual, altavoz Bluetooth, cámara digital, auriculares, reproductor Blu-ray, auriculares inalámbricos, TV box, videojuego, proyector de vídeo |
High-tech | Dron, reloj inteligente, smartphone, tableta, robot doméstico, cámara de vigilancia, impresora 3D, asistente de voz (smart home) |
Cada categoría tiene sus especificidades en cuanto a ciclo de venta, estacionalidad, promociones y picos de consumo (vuelta al cole, Black Friday, Navidad, French Days, etc.). Sin embargo, todos comparten el mismo lineal, los mismos clientes y, a menudo, las mismas cabeceras de góndola.
Por otra parte, la interconexión creciente entre estos tres segmentos es cada vez más clara, impulsada por la proliferación de objetos conectados, la integración de tecnologías inteligentes en los electrodomésticos tradicionales y la convergencia de usos a través de los ecosistemas digitales (asistentes de voz, aplicaciones móviles).
Al tender la evolución de las necesidades hacia el hogar conectado, los franceses se muestran naturalmente inclinados a acudir a cadenas que puedan dar respuesta al conjunto de sus necesidades. De hecho, el mercado nacional está especialmente concentrado: FNAC-Darty capta alrededor del 25% del valor total.
Las especificidades del mercado francés
A pesar de una sensibilidad al precio muy pronunciada —especialmente en períodos de inflación—, los franceses albergan una expectativa especialmente alta en materia de asesoramiento y servicio posventa, como demuestra el éxito histórico de Darty y su "Contrat de Confiance" (Contrato de Confianza).
El mercado local se caracteriza así por un fuerte apego a la experiencia en tienda, incluidos el click & collect y el showrooming; mientras que los alemanes o los británicos realizan dos tercios de sus compras de electrodomésticos por internet, en Francia este porcentaje no supera el 30%. Los franceses son también muy sensibles a los retos de la sostenibilidad, materializados ahora por la implantación de un índice específico.
2. Presentación de los actores clave de la distribución en Francia
Para comprender adecuadamente las dinámicas de las fuerzas en juego, analicemos los canales de distribución y sus respectivos líderes.
En cuanto a las grandes superficies especializadas, Fnac-Darty domina el sector con más de 800 tiendas, una amplia oferta de servicios y un compromiso a favor de la sostenibilidad. Su principal competidor, Boulanger, destaca por su orientación hacia los servicios y su experiencia en tienda, con 230 puntos de venta. Electro Dépôt, MDA y EX&CO (Expert, Connexion) completan el grupo de cabeza.
Le siguen las cadenas de gran distribución como E.Leclerc, Carrefour, Auchan o Intermarché. Estos colosos movilizan su poder de compra y su capilaridad geográfica para ofrecer una propuesta competitiva, especialmente en los productos de gama de entrada y media. Su fuerza reside en la afluencia masiva a sus hipermercados y en su capacidad para transformar estas visitas en oportunidades de compra para electrodomésticos y multimedia.
En el comercio electrónico, Amazon ocupa un lugar muy relevante, aprovechando su logística y su marketplace. El gigante estadounidense es especialmente fuerte en los segmentos de accesorios y pequeño electrodoméstico. Por su parte, la francesa Cdiscount mantiene una posición significativa gracias a su enfoque promocional y a su marketplace. Por último, RueduCommerce (grupo Carrefour) y Materiel.net (grupo LDLC) han sabido desarrollar una reconocida experiencia, especialmente en la alta tecnología.
Ciertos independientes tienen asimismo un peso significativo. Es el caso de PRO&Cie, que agrupa cerca de 400 puntos de venta de independientes especializados en electrodomésticos y multimedia, ofreciendo una alternativa de proximidad con un fuerte componente de servicio.
Principales cadenas del comercio físico
Cadena | Productos y presentación | Modo de distribución | Tipo de red | Grupo (filial de) | Número de tiendas |
|---|---|---|---|---|---|
Fnac-Darty | Productos culturales, electrónicos y electrodomésticos. Red integrada de referencia en Francia. | Omnicanal | Integrada | Fnac - Darty | ≃800 |
Boulanger | Electrodomésticos, multimedia e informática. Actor nacional reconocido del confort doméstico. | Omnicanal | Integrada | Groupe HTM (familia Mulliez) | ≃230 |
But | Muebles, decoración y electrodomésticos. Ofertas competitivas para el equipamiento del hogar. | Omnicanal | Integrada | Mobilux (XXXLutz) | ≃320 |
Conforama | Mobiliario, decoración, electrodomésticos. Especialista en equipamiento asequible. | Omnicanal | Integrada | Mobilux (XXXLutz) | ≃180 |
Electro Dépôt | Electrodomésticos y multimedia a precios bajos (descuento). Modelo centrado en la venta directa y lo esencial. | Omnicanal | Integrada | Groupe HTM (familia Mulliez) | ≃100 |
PRO&Cie | Electrodomésticos, imagen, sonido y servicios. Red de especialistas de proximidad. | Únicamente física | Franquiciada | Independiente (Groupe Thuillier) | ≃400 |
MDA | Electrodomésticos a precios de descuento. Posicionamiento agresivo en lo esencial para el hogar. | Omnicanal | Integrada | Groupe MDA | 200 |
Expert | Electrodomésticos, alta fidelidad e informática. Tiendas de asesoramiento a escala humana. | Únicamente física | Cooperativa | EX&CO | 150 |
Connexion | Electrodomésticos, imagen, sonido y servicios. Actores locales centrados en el acompañamiento al cliente. | Únicamente física | Cooperativa | EX&CO | 100 |
Easy Cash | Productos de segunda mano: tecnología, juegos, joyas, etc. Red en crecimiento en la economía circular. | Omnicanal | Franquiciada | Independiente | +165 |
Micromania-Zing | Videojuegos y productos derivados. Cadena imprescindible en centros comerciales. | Omnicanal | Integrada | GameStop | +300 |
Cadenas de GSA presentes en el mercado de electrodomésticos y multimedia
Cadena | Modo de distribución | Tipo de red | Posicionamiento | Grupo (filial de) | Número de tiendas (Francia) |
|---|---|---|---|---|---|
Carrefour | Omnicanal (tiendas físicas y e-commerce) | Mixta (integrada y franquiciada) | Gama media | Groupe Carrefour | ≃4 560 |
Intermarché | Omnicanal (tiendas físicas y recogida en tienda/drive) | Cooperativa de independientes | Gama media | Groupement Les Mousquetaires | ≃2 060 |
Lidl | Únicamente física | Integrada | Hard discount | Groupe Schwarz | ≃1 550 |
E.Leclerc | Omnicanal (tiendas físicas y recogida en tienda/drive) | Cooperativa de independientes | Posicionamiento en precio (gama de entrada a media) | Mouvement E.Leclerc | ≃750 |
Auchan | Omnicanal (tiendas físicas y e-commerce) | Mayoritariamente integrada, con una proporción creciente de franquicias | Gama media | Auchan Retail | ≃700 |
Principales cadenas de e-commerce y pure players
Cadena | Productos y presentación | Modo de distribución | Posicionamiento | Grupo (filial de) | Número de tiendas |
|---|---|---|---|---|---|
Amazon | Marketplace generalista que ofrece una amplia gama de productos: tecnología, hogar, moda, etc. | Pure player | Gama media | Amazon Inc. | 0 |
Cdiscount | Marketplace francesa que ofrece productos electrónicos, electrodomésticos, para el hogar, etc. | Pure player | Gama media | Groupe Casino | 0 |
Rue du Commerce | Especializada en la venta online de productos de alta tecnología, electrodomésticos y para el hogar. | Pure player | Gama media | Groupe LDLC | 0 |
Materiel.net | Especialista en material informático, componentes, periféricos y alta tecnología. | Pure player | Gama media | Groupe LDLC | 0 |
LDLC | Venta online de material informático, componentes, periféricos y alta tecnología. | Omnicanal | Gama media | Independiente | ≃60 |
Showroomprivé | Venta flash online de moda, hogar, belleza, viajes y ocio. | Pure player | Descuento | SRP Groupe | 0 |
Veepee | Venta flash online de moda, hogar, belleza, viajes y ocio. | Pure player | Descuento | Independiente | 0 |
3. Evolución y tendencias globales del sector
El sector de los bienes técnicos en Francia representa un peso económico considerable, con fuertes tendencias emergentes, como demuestra el estudio de NielsenIQ sobre el tema.
El mercado de los bienes duraderos se valora así en 28.000 millones de euros en 2024. El mercado francés del electrodoméstico representa por sí solo 9.500 millones de euros, de los cuales 5.800 corresponden a GEM y 3.700 a PEM. El pequeño electrodoméstico experimenta un crecimiento del 8% en 2024, mientras que el gran electrodoméstico se encuentra en retroceso. Las ventas de equipamiento electrónico y de telecomunicaciones también están a la baja.
El comercio electrónico representa actualmente más del 30% de las ventas en estas categorías en 2024, pero las GSS suponen el 58% de las ventas del sector. El grupo Fnac-Darty, líder indiscutible del sector, alcanzó una facturación de 8.000 millones de euros en 2024.
Caída del poder adquisitivo: impacto en los bienes técnicos
El mercado de los bienes técnicos está bajo presión. Siempre según NielsenIQ, la caída del poder adquisitivo de los franceses los lleva a tomar decisiones. Así, un 40% redujo su gasto en equipamiento del hogar en 2024. El 60% de los hogares habría renunciado a la compra de un bien duradero en el mismo período.
Asimismo, cerca de 9 de cada 10 franceses declararon tener previsto reducir sus gastos en bienes técnicos en 2025. Se constata, además, que los períodos promocionales concentran una parte creciente de las compras.
El pequeño electrodoméstico se encuentra, no obstante, en fuerte crecimiento (+8%), impulsado en particular por productos estrella (como las freidoras de aire o Air Fryers). Por el contrario, los equipamientos electrónicos y de telecomunicaciones registran una clara disminución, dado que los franceses renuevan sus equipos con menor frecuencia debido a la inflación.
Evolución de los hábitos y nuevos modelos de negocio
La transformación digital es prácticamente total en el sector, y los líderes históricos han optado unánimemente por una estrategia de distribución omnicanal —en particular como reacción a la crisis sanitaria de 2021—, con recorridos de compra ROPO que combinan la búsqueda online y la compra en tienda.
La servitización está también en pleno apogeo, con una oferta de servicios asociados que cobra una importancia cada vez mayor (extensión de garantía, instalación, reparación, recompra) y la aparición de talleres de reparación y otros corners especializados.
La sostenibilidad se ha impuesto como criterio de compra, impulsada por el índice de reparabilidad (rebautizado como «de durabilidad») y por las crecientes preocupaciones medioambientales. Las ofertas de segunda vida (reacondicionamiento, reparación) se benefician ampliamente de ello y compiten con el mercado de productos nuevos.
Estas últimas novedades incitan también a los distribuidores a explorar los modelos de suscripción (Darty Max, servicios de alquiler, etc.). Estos nuevos modelos basados en el servicio, como la suscripción o la reparación, y la consideración creciente del índice de durabilidad por parte de los clientes son señal de una reorientación de las compras hacia la longevidad.
4. Fabricantes: estrategias de lanzamiento y condiciones de referenciación
Para los fabricantes —y especialmente para los nuevos actores— que deseen posicionarse en el mercado francés del electrodoméstico, la alta tecnología y el multimedia, se pueden contemplar varias estrategias según su posicionamiento y objetivos.
Estrategias de distribución
1) Estrategia de entrada selectiva
Esta opción prioriza un número limitado de distribuidores para controlar la imagen y garantizar una coherencia en la presentación de los productos. Apostar por una alianza con un distribuidor especialista le permite beneficiarse de su experiencia y de la calidad de su asesoramiento al cliente. Una variante puede consistir en negociar espacios dedicados o corners para controlar la experiencia de producto. La formación de los equipos de venta es la clave para garantizar una buena puesta en valor de las ventajas diferenciadoras.
📚Descubra los diferentes modelos de distribución
2) Enfoque digital first
Aquí se elige activar los canales digitales como puerta de entrada en el mercado. Para ello, puede apoyarse en marketplaces (Amazon, Cdiscount) para comprobar el interés del mercado, logrando una presencia de comercio electrónico que le permite controlar la experiencia del cliente de principio a fin y construir una comunidad de primeros adoptantes a través de las redes sociales antes de ampliar la distribución.
3) Diferenciación por el servicio
Esta estrategia consiste en distinguirse mediante una oferta de servicios adaptada a las expectativas específicas del consumidor francés, por ejemplo con garantías extendidas o programas innovadores de recompra, el desarrollo de aplicaciones complementarias o la implantación de un servicio de atención al cliente prémium.
4) Estrategia de producto y surtido
En un contexto marcado a la vez por la innovación y la contención del poder adquisitivo, los fabricantes deberían apostar por las gamas cuyos precios tiendan a la baja y por los aparatos multifunción. El objetivo de tal enfoque es posicionarse en la relación utilidad-precio al tiempo que se pone en valor la tecnología. El pequeño electrodoméstico, en particular, muestra signos de crecimiento y oportunidades de producto muy importantes.
🤝 Referenciación
La concentración del mercado en torno a actores de peso como Fnac-Darty o Boulanger supone un reto considerable en materia de referenciación y negociación, pero también le brinda la oportunidad de desplegar con rapidez una estrategia nacional coherente.
Como fabricante, debería tratar de adaptar sus ofertas comerciales y estructurar sus condiciones generales de venta por canal de distribución. Esto puede llevarle a desarrollar programas de rápeles por objetivos y mecánicas promocionales adaptadas a cada cadena.
Para consolidarse en el mercado francés, resulta fundamental comprender los requisitos locales en cuanto a índices de reparabilidad y sostenibilidad.
Responder a las expectativas de los distribuidores
Como fabricante, también deberá comprender y responder a las exigencias de los distribuidores franceses que integran esta red, así como plantear soluciones concretas para ayudar a las cadenas a alcanzar sus metas comerciales.
Rentabilidad por metro cuadrado
En un contexto donde el espacio en tienda es valioso, los distribuidores dan prioridad a los productos que generan el mejor margen por m². Como proveedor, puede entonces:
Ofrecer un surtido optimizado con diferentes niveles de gama;
Desarrollar packagings adaptados a las restricciones de presentación en el lineal;
Facilitar herramientas de apoyo a la implantación para maximizar las ventas por unidad de superficie.
Diferenciación competitiva
Los distribuidores buscan formas de diferenciarse de sus competidores. En este caso, le corresponde a usted:
Crear referencias exclusivas o colores específicos para determinadas cadenas;
Elaborar paquetes únicos de producto/servicio para cada distribuidor;
Proponer períodos de lanzamiento exclusivos o ventas anticipadas.
Fluidez logística
Cuando los clientes acuden a la tienda, desean marcharse directamente con el producto adquirido. Por ello, los distribuidores deben contar siempre con un stock al día. Es por esto que valoran a los proveedores con una buena logística. Resultará entonces estratégico:
Garantizar altos niveles de servicio y plazos de entrega reducidos;
Ofrecer soluciones de dropshipping para ciertas referencias voluminosas;
Adaptar sus embalajes a los procesos logísticos de las diferentes cadenas.
🔭 Vigilancia tecnológica
Con el fin de estar a la altura de las expectativas de los consumidores en materia de novedades tecnológicas, debe procurar proponer de forma continua innovaciones (tecnológicas) vanguardistas y emergentes. Esto implica monitorizar los indicadores avanzados de los nuevos hábitos de compra, participar activamente en ferias profesionales francesas (Foire de Paris, Medpi) y desarrollar una vigilancia de la competencia periódica y estructurada.
5. Lograr un alto rendimiento en la distribución de electrodomésticos y multimedia
Al igual que en cualquier otro sector, la red de distribución de electrodomésticos, multimedia y tecnología implica numerosos retos de gestión para las marcas. Dos técnicas clásicas de la distribución se consolidan como herramientas estratégicas que los fabricantes deben dominar: el trade marketing y la ejecución comercial en el punto de venta (retail execution).
Trade marketing: colaborar con los distribuidores
El dominio de la relación con el distribuidor constituye una palanca estratégica para las marcas que deseen forjar colaboraciones equilibradas y duraderas con las cadenas. Se trata de fijar metas comunes, definir indicadores clave de rendimiento compartidos y proponer programas de co-marketing alineados con las estrategias de los distribuidores.
Una colaboración eficaz se basa habitualmente en la puesta en marcha de revisiones de negocio (business reviews) periódicas para ajustar las estrategias con sus socios comerciales, sin olvidar el despliegue de herramientas colaborativas que faciliten el intercambio de datos (ventas, existencias, previsiones), o la realización de sesiones de co-creación para diseñar servicios de alto valor añadido.
Establecer procesos de mejora continua, enriquecidos por los comentarios de los distribuidores, le permitirá responder de forma más precisa a las expectativas de su red. El intercambio de datos contribuirá igualmente a asegurar una óptima disponibilidad del producto y, en consecuencia, a maximizar sus oportunidades de venta en tienda.
Las marcas capaces de forjar este tipo de relación proactiva y estructurada con los distribuidores no solo refuerzan su presencia comercial, sino que además blindan su acceso a los lineales (incluido el merchandising), en un entorno donde el rendimiento sobre el terreno resulta decisivo.
Retail execution: la importancia del CRM para optimizar la presencia en este mercado
El seguimiento comercial multicadena requiere una organización rigurosa, dado que cada distribuidor cuenta con sus propios procesos, expectativas y métricas. En efecto, ya se trate de gran electrodoméstico o de tecnología punta, las marcas afrontan retos muy similares:
Seguimiento de los surtidos: presencia real de los productos en las baldas;
Conformidad de los planogramas: cumplimiento de las implantaciones pactadas;
Visibilidad de promociones: cartelería, señalización y destacamentos;
Roturas de stock: detección y notificación rápida de referencias agotadas;
Seguimiento de la competencia: benchmarking de precios, visibilidad y novedades.
Por lo demás, el rendimiento comercial depende de una gestión exhaustiva que tenga en cuenta la estacionalidad, las ofertas, la capacidad de respuesta frente a la competencia y una distribución óptima de los recursos.
Esta complejidad en la ejecución dentro del punto de venta exige organizarse para mantener una presencia regular sobre el terreno mediante equipos comerciales especializados. Es aquí donde el uso de un CRM retail se convierte en algo decisivo.
Sidely le aporta las siguientes ventajas:
Planificación optimizada de las rutas comerciales;
Informes automatizados de las visitas con fotos y comentarios;
Seguimiento de las implantaciones por referencia y por punto de venta;
Cálculo del facing, de la cuota de lineal y otros indicadores de rendimiento;
Análisis cruzado del rendimiento por referencia, punto de venta, enseña o zona geográfica;
Detección rápida de tiendas de alto potencial o de bajo rendimiento;
Seguimiento de los planes de acción en consonancia con los acuerdos cerrados en la central.
Como resultado, se obtiene una estandarización de las buenas prácticas en toda la red y una mayor rentabilidad global, independientemente de los canales que decida activar.
📱Para que la recopilación de información resulte tan fluida como ágil, el CRM de Sidely está concebido para la movilidad (smartphone / tableta), y sus formularios de auditoría se adaptan a las particularidades de cada categoría: electrodomésticos, multimedia o tecnología.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.