
El mercado de las bebidas sin alcohol sale de su nicho
El mercado de las bebidas sin alcohol está en auge. Usos, segmentación, canales… y, sobre todo, cómo transformar este crecimiento en rendimiento en el punto de venta.
En resumen
7 min de lectura
El mercado de las bebidas sin alcohol ya no es un nicho, sino una transformación estructural, con un crecimiento del 30 % desde 2022 en Francia.
El consumo está impulsado por nuevos perfiles: los «flexidrinkers» (alternancia con el alcohol), los «sober curious» y los consumidores enfocados en la salud/rendimiento.
La categoría es multidimensional: incluye bebidas «cero» (desalcoholizadas), bebidas funcionales (enriquecidas), así como cócteles sin alcohol (mocktails) y refrescos prémium.
El rendimiento comercial se juega a nivel local: la heterogeneidad de las áreas de influencia requiere una segmentación precisa de los puntos de venta y una adaptación minuciosa de las implantaciones en tienda.
El éxito comercial se basa ahora en la argumentación por «uso» más que por simple volumen, valorando estos productos como oportunidades de crecimiento adicional para el lineal.
Durante mucho tiempo, la bebida sin alcohol era la opción que se ofrecía por defecto. La que se sacaba para las mujeres embarazadas o los conductores designados. En otras palabras, un sustituto, no una elección. Una limitación, no una preferencia.
Ese tiempo ha quedado atrás.
En Francia, el 28 % de los franceses consume actualmente bebidas no-low (sin alcohol o con bajo contenido de alcohol), y casi la mitad de los jóvenes de 18 a 25 años ya son consumidores habituales de estos productos (Statista 2024). El movimiento no es coyuntural. Es estructural, impulsado por una profunda evolución en los comportamientos: en 2021, solo el 39 % de los franceses declaraba beber alcohol todas las semanas, frente al 63 % en 2000 (Barómetro de Salud Pública de Francia 2021).
Para las marcas distribuidas en la gran distribución, la hostelería o la restauración comercial, este cambio de rumbo no es una tendencia que deba observarse desde lejos. Es un mercado que hay que construir, defender y gestionar, tienda por tienda.
Pero antes de hablar de estrategia, conviene entender bien de qué estamos hablando.
¿Qué abarca realmente hoy el mercado del sin alcohol? ¿Qué explica un crecimiento semejante en tan pocos años?
Este artículo repasa los fundamentos del mercado de las bebidas sin alcohol, los consumidores y las dinámicas que lo han estructurado, antes de analizar qué cambia esto concretamente para los equipos sobre el terreno.
El mercado de las bebidas sin alcohol
La denominación «sin alcohol» abarca realidades muy diferentes, que conviene distinguir para evitar confusiones tanto en el lineal como en las negociaciones.
Las bebidas cero alcohol (0,0 %) hacen referencia principalmente a cervezas, vinos y espirituosos desalcoholizados, procedentes de productos inicialmente alcohólicos. Junto a esta categoría, encontramos bebidas sin alcohol por naturaleza, como mocktails, refrescos premium, kombuchas o bebidas funcionales, que también forman parte de la dinámica del mercado.
Las bebidas low alcohol (entre 0,5 % y 3 %) constituyen una categoría intermedia aún poco desarrollada en Francia, más presente en el norte de Europa, con ejemplos como cervezas ligeras del tipo Carlsberg Nordic en torno al 2,6 %. Se espera su auge, pero el mercado francés aún no está maduro para ello.
Como se ha indicado anteriormente, las bebidas funcionales, enriquecidas con proteínas, vitaminas, probióticos, CBD o adaptógenos, responden a una lógica de salud y rendimiento más que a un simple sustituto del alcohol. Representan el 7 % de la cuota de mercado del sin alcohol (Xerfi) y experimentan un fuerte crecimiento, impulsado por los entornos urbanos activos.
Esta distinción no es anecdótica. Un comprador que busca una cerveza para el aperitivo, un consumidor que quiere mejorar su recuperación deportiva y un cliente que pide un mocktail elaborado en un restaurante no siguen el mismo itinerario de compra, no frecuentan los mismos lineales y no responden a los mismos argumentos. Tratar el «sin alcohol» como una categoría homogénea supone perderse la mitad de las oportunidades.
En Francia, el mercado de las bebidas no-low se estima en 290 millones de euros, con un crecimiento del 30 % desde 2022 (Accio). A escala mundial, las proyecciones más optimistas calculan que el mercado global podría alcanzar los 40.000 millones de dólares de aquí a 2033 (IWSR).
¿Quién consume bebidas sin alcohol en Francia?
El mercado se basa en perfiles muy variados, y es precisamente esto lo que explica tanto su potencial como su complejidad en el punto de venta.
Los no consumidores estructurales de alcohol: por convicción religiosa, motivo médico, embarazo o estilo de vida, han existido siempre. Pero este segmento nunca ha bastado para conformar un mercado de masas, y no es el responsable del crecimiento actual.
Los «flexidrinkers» constituyen el verdadero motor. Son consumidores que beben alcohol de forma habitual pero alternan conscientemente con bebidas sin alcohol según la ocasión: para mantener la mente despejada entre semana, rendir en los entrenamientos o simplemente variar. El fenómeno del «zebra striping» (alternar bebidas con y sin alcohol durante una misma salida o velada) está ganando terreno (IWSR, 2024).
Los «sober curious» son principalmente jóvenes de 18 a 35 años que exploran activamente la sobriedad por curiosidad, interés por el rendimiento o la salud, o adhesión a una cultura del bienestar, sin definirse necesariamente como abstemios. Se observa que entre los consumidores de bebidas sin alcohol, este consumo está más extendido entre las mujeres (31 %) que entre los hombres (24 %) (SOWINE/Dynata, 2024). El Dry January también ilustra esta tendencia: en 2025, el 41 % de los participantes tenía menos de 35 años (Institut CSA para Maison Chavin, 2025).
Por último, los consumidores enfocados en la salud y el rendimiento (deportistas, profesionales urbanos activos, atentos a su nutrición) no buscan un sustituto del alcohol, sino una elección positiva y coherente con su estilo de vida. Este perfil es el que impulsa especialmente el crecimiento de las bebidas funcionales.
Los motores de compra de las bebidas sin alcohol
3 grandes motivaciones estructuran el consumo de productos sin alcohol o con bajo contenido. La reducción del consumo de alcohol encabeza la lista, señalada por el 52 % de los consumidores (Nutrimarketing, 2024). Le sigue la salud con un 41 %, reducción de calorías, sueño, rendimiento deportivo (SOWINE/Dynata, 2024). Y finalmente, empatados, el sabor y el descubrimiento: el 59 % de los consumidores sitúa las notas afrutadas, especiadas o amargas en lo más alto de sus expectativas (Backline/Salon Degré Zéro, 2024). Los consumidores ya no buscan únicamente un sustituto, buscan una experiencia gustativa por derecho propio.
Los puntos de resistencia
El sabor sigue siendo el principal freno: si un producto no convence en la primera cata, la recompra no se producirá. El precio representa el segundo obstáculo, ya que las bebidas sin alcohol premium suelen presentar tarifas comparables a las de sus equivalentes con alcohol. Y, sobre todo, la visibilidad en el lineal sigue siendo muy insuficiente: según el barómetro Seeds/Moderato (2025), el 66 % de los consumidores de vinos sin alcohol considera que la visibilidad de la categoría es escasa o inexistente en el punto de venta, un problema estructural que compete de forma directa al trabajo de los equipos de campo.
El cambio de paradigma en el mercado de las bebidas sin alcohol
Durante mucho tiempo, el sabor fue el principal obstáculo para el desarrollo de este mercado. Esta barrera ha desaparecido. Los procesos de desalcoholización han avanzado hasta el punto de reproducir fielmente los perfiles aromáticos de los originales. Resultado: en las cervezas sin alcohol, estas crecen un +11,8 % en volumen en Francia (Circana, 2025), mientras que el mercado global de la cerveza retrocede en general más del 1 % en volumen.
Nuevos momentos de consumo
La bebida sin alcohol ya no responde a una necesidad de compensación. Se ha integrado en nuevos rituales: el almuerzo de trabajo, el aperitivo entre compañeros, la recuperación deportiva o la noche con amigos en la que se desea mantener la lucidez. Estos nuevos contextos de consumo han cambiado la percepción: ya no se trata de sustituir el alcohol, sino de responder a un deseo propio. En Francia, el 42 % de los consumidores de bebidas sin alcohol declara consumir más que antes (Backline/Salon Degré Zéro, noviembre de 2024).
Una imagen profundamente renovada
El sin alcohol ha cambiado de registro. Ya no se asocia a la privación o la marginación, sino al rendimiento, la lucidez y el bienestar.
Las grandes marcas han seguido y validado esta revalorización. Heineken con su Heineken 0.0, Grimbergen con su oferta sin alcohol, Corona con su variante «Corona Cero»: cuando los líderes de la categoría invierten de forma masiva en el segmento, envían una señal contundente al conjunto de distribuidores y compradores y contribuyen a normalizar la categoría. Y esta dinámica se está acelerando.
De hecho, Heineken ya no se limita a una oferta de entrada y busca actualmente «premiurizar» el sin alcohol, especialmente con referencias como Gallia IPA 0%. Esto marca un cambio de postura: el sin alcohol ya no es una extensión oportunista, sino un verdadero eje de desarrollo, con gamas que se amplían y aumentan su valor. En otras palabras, el sin alcohol se consolida de forma duradera como una rama de pleno derecho en el mercado de las bebidas.
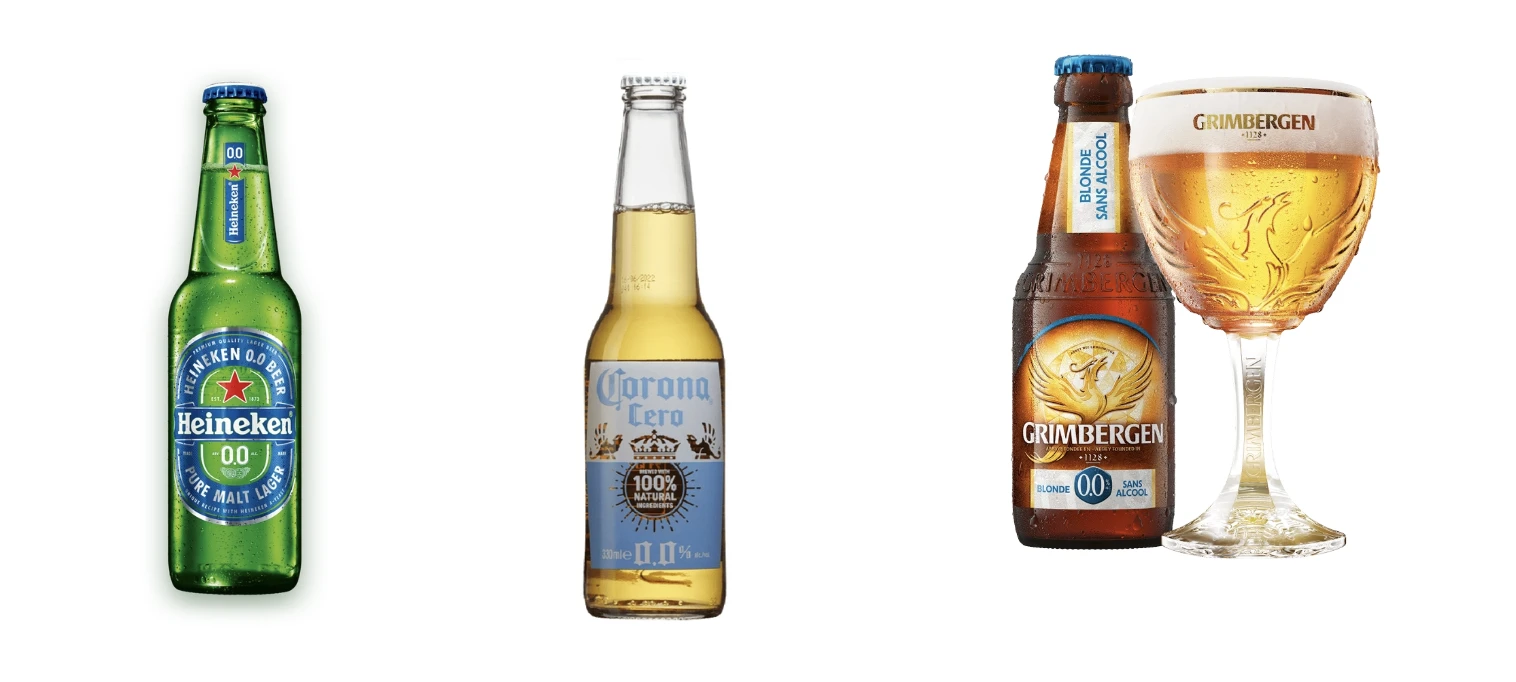
Fuente: Heineken.com, Sansalcoolshop.fr, Grimbergen.com
Cómo se segmenta el mercado
Las bebidas sin alcohol abarcan hoy realidades muy diferentes, con niveles de madurez y de crecimiento muy desiguales. Conviene distinguirlas para evitar confusiones en el lineal y en las negociaciones.
La cerveza sin alcohol: el segmento tractor
Es el segmento más estructurado y prometedor en el sector de las bebidas sin alcohol. De hecho, en Francia, las ventas de cervezas sin alcohol alcanzaron alrededor de 238 millones de euros en 2024, con un crecimiento del +5,4 % en valor y del +3,9 % en volumen según Into the Minds. La cerveza sin alcohol representa actualmente el 4 % del mercado total de la cerveza en Francia y Bélgica (INAO/IWSR), frente al 13 % en España y al 7 % en Alemania (Xerfi). El potencial de crecimiento para alcanzar esos niveles es considerable.
Mocktails y refrescos premium: la subida de gama del aperitivo
Los cócteles sin alcohol, conocidos como mocktails, y los refrescos premium encarnan la sofisticación del mercado. Su progresión se apoya en el auge del aperitivo sin alcohol: gamas completas se posicionan ahora en momentos de consumo festivos, con packagings y precios que compiten con las bebidas espirituosas. Esta categoría se beneficia directamente del auge del aperitivo sin alcohol, un momento de consumo en fuerte expansión, especialmente en el canal Horeca.
Seedlip

Fuente: Seedlipdrinks.com

Fuente: Les Échos
Su punto en común: utilizar la hostelería como palanca de valorización para consolidar una imagen premium antes de expandirse de forma más amplia.
Un mercado muy diferente según los canales
La misma referencia sin alcohol no tiene el mismo potencial según se encuentre en un hipermercado, un bar o la cafetería de una empresa. Cada canal tiene sus propias reglas de juego.
En gran distribución: el reto del espacio en el lineal
En la gran distribución, el sin alcohol se ha encontrado durante mucho tiempo atrapado entre dos categorías: demasiado premium para el lineal de refrescos, no lo bastante legítimo para el lineal de cervezas. La cuestión de la implantación es fundamental. Un producto puede estar oficialmente referenciado pero mal ubicado, poco visible o relegado a una zona fría del lineal y no tener ninguna posibilidad de compra.
El mercado francés de bebidas sin alcohol supuso más de 7.000 millones de euros en la gran distribución en 2024 según Xerfi. En este contexto de volumen, ganar o perder unos pocos facings puede marcar diferencias de rotación considerables.
En la práctica, algunas cadenas ya han modificado su implantación para acompañar el crecimiento del sin alcohol. Por ejemplo, cada vez se observan más:
agrupaciones de la oferta de cervezas sin alcohol directamente junto a las cervezas tradicionales, para captar una compra por comparación en el momento de la elección
destaques en cabeceras de góndola durante fechas clave como el Dry January, que permiten dinamizar rápidamente las ventas en volumen
o lineales dedicados al «sin alcohol» o al «no/low», sobre todo en tiendas urbanas, para facilitar la lectura de la oferta.
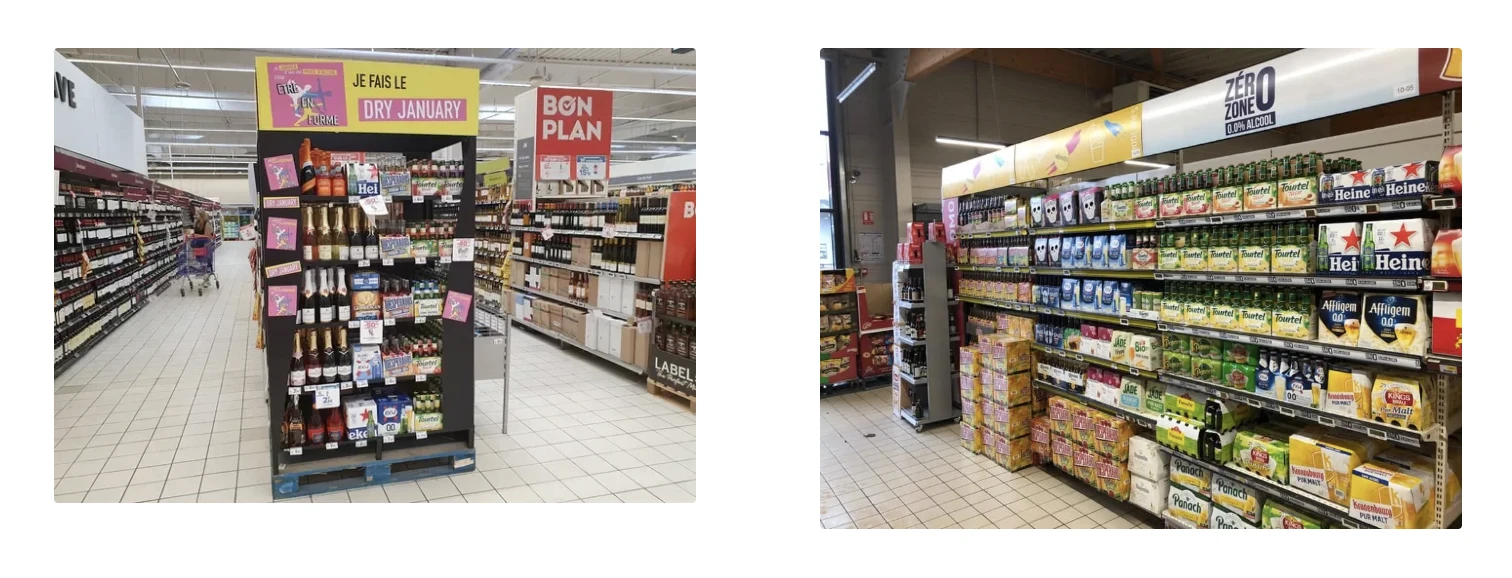
Fuente: Rayon Boissons, Facebook
También se observa la aparición de nuevos formatos de distribución, aún minoritarios pero muy ilustrativos de la estructuración del mercado:
En Lille, por ejemplo, tiendas especializadas como Sanzalc ofrecen una selección dedicada íntegramente a las bebidas sin alcohol, con una amplia oferta que va desde cervezas hasta destilados, pasando por productos de coctelería.
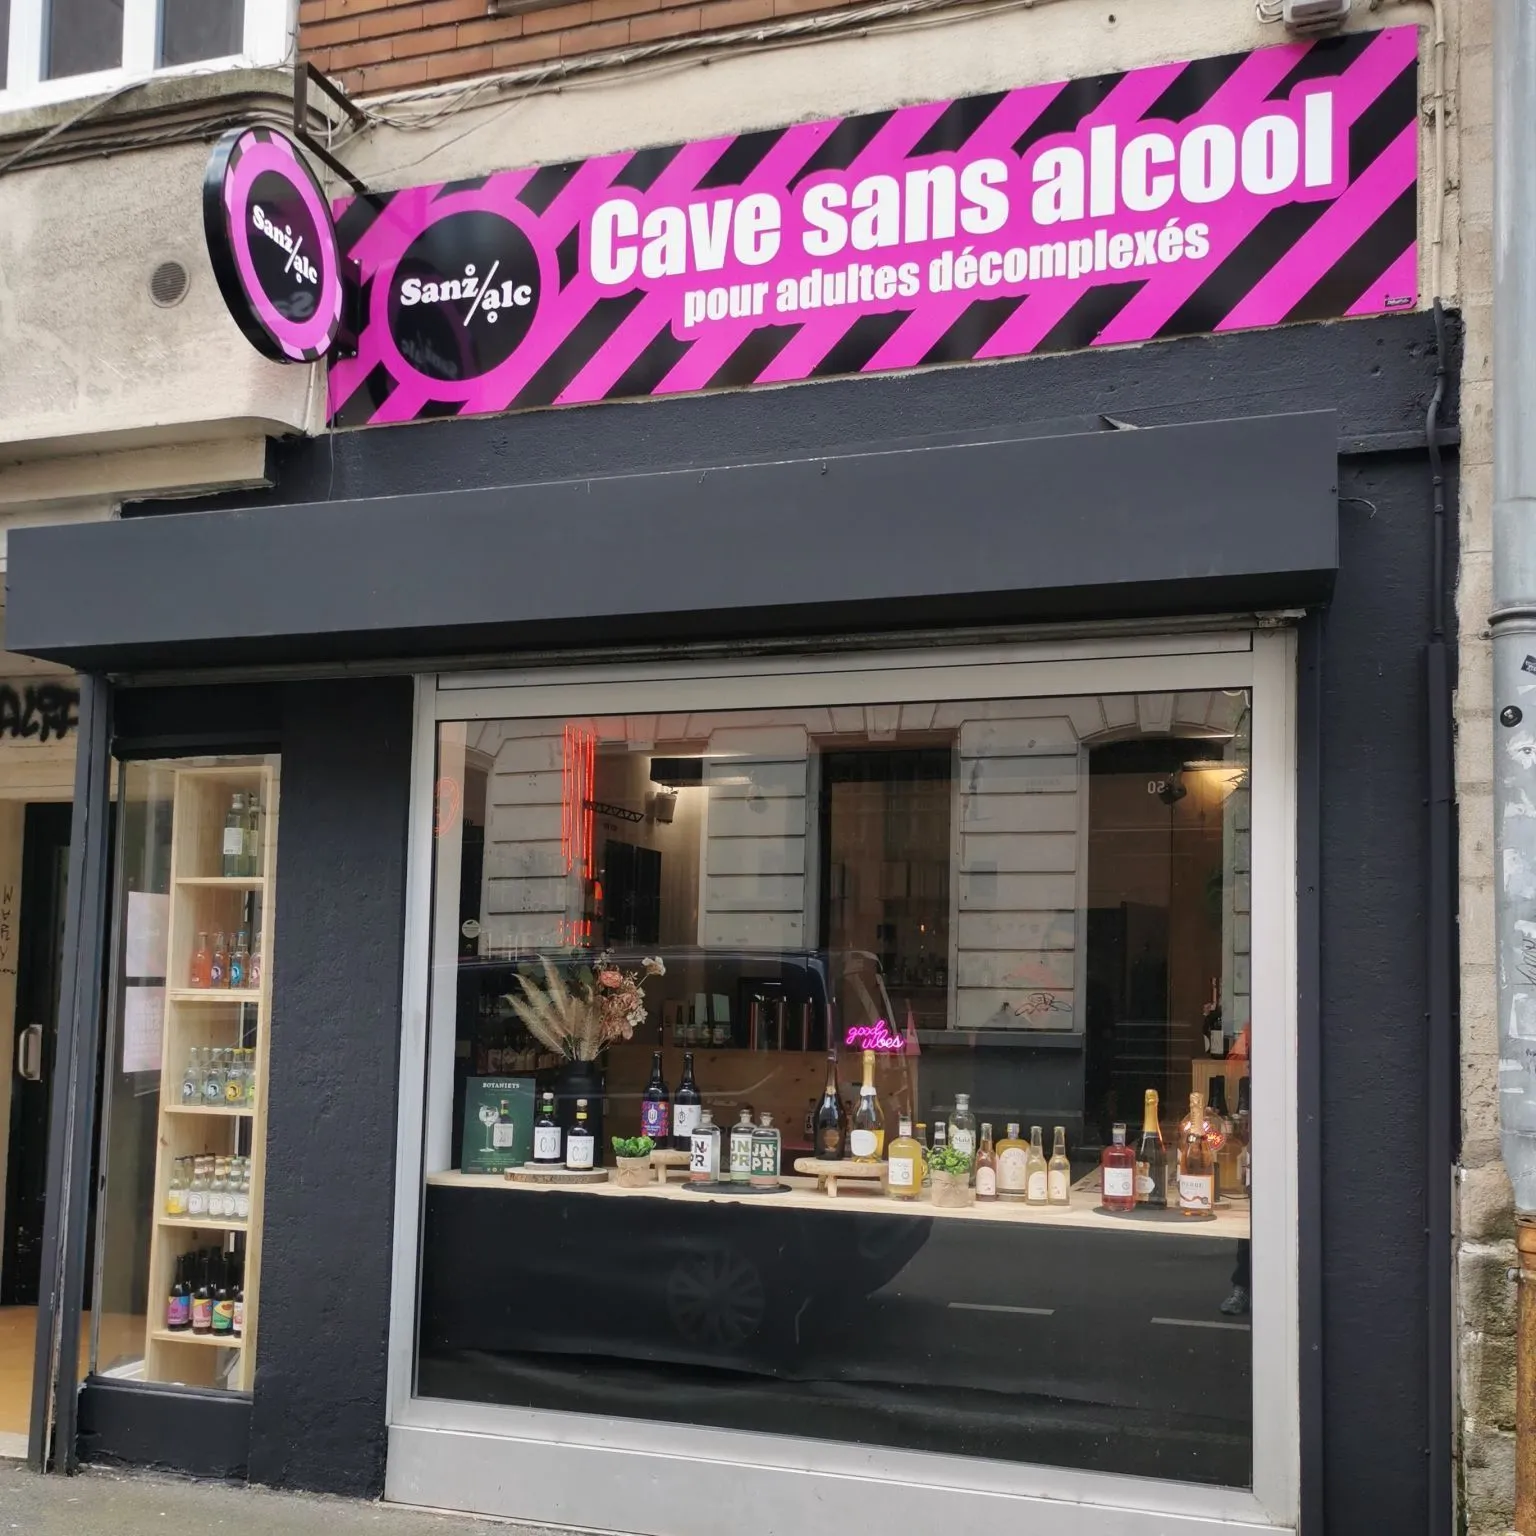
Fuente: Radio France
Este tipo de punto de venta no responde a una lógica de sustitución, sino a una concepción de categoría de pleno derecho, con sus propios códigos, asesoramiento y momentos de uso. El sin alcohol ya no se limita a los lineales existentes: empieza a crear sus propios canales de distribución.
En hostelería y restauración: la alternativa creíble a las bebidas alcohólicas
En cafeterías, hoteles y restaurantes, la dinámica es diferente. El consumidor se encuentra en una situación social, quiere una copa en la mano, participa en el encuentro. La cerveza sin alcohol y los mocktails premium responden a la perfección a esta necesidad. En 2024, mientras que las ventas de cervezas sin alcohol se mantienen en la gran distribución (+0,5 %), es en la hostelería donde el crecimiento resulta más evidente: el 74 % de los distribuidores constata un avance en las ventas de este segmento (Brasseurs de France/FNB, 2024).
Esta dinámica también se traslada a los eventos. Durante la Copa Mundial de la FIFA 2022, el patrocinio con Heineken dio lugar a una situación inédita: solo se permitían cervezas sin alcohol en los estadios. Asimismo, se observa la aparición de locales dedicados por completo a las bebidas sin alcohol. En Lille, por ejemplo, el bar «Le Consulat» ofrece una carta compuesta exclusivamente por mocktails y bebidas sin alcohol, con un cuidado enfoque en la coctelería y la experiencia del cliente.
La clave en hostelería residiría, por tanto, en: formar al personal de sala acompañándolo en la creación de mocktails, ofrecer alternativas visibles en la carta y asegurarse de que la bebida sin alcohol no se perciba como una opción por defecto, sino como una elección de carta legítima.
Restauración colectiva: bebidas prácticas y funcionales
La restauración para colectividades (comedores de empresa, hospitales, áreas de servicio) valora ante todo la practicidad y la funcionalidad. Los formatos individuales, las bebidas enriquecidas y las referencias con un beneficio para la salud claramente identificable tienen aquí todo su sentido. Se trata también de un canal en el que la decisión de compra suele estar centralizada, con licitaciones y acuerdos marco nacionales, lo que exige un enfoque comercial específico y diferenciado del de la gran distribución.
Por qué este mercado se decide a nivel local
Una de las características más marcadas del mercado sin alcohol es su heterogeneidad geográfica y sociológica, condicionada, por ejemplo, por la composición sociodemográfica del área de influencia, la presencia de población deportista o joven urbana y los hábitos de consumo locales.
También puede verse que grandes ciudades como París, Lyon, Burdeos y Nantes presentan dinámicas muy superiores a la media nacional. Por el contrario, ciertos mercados rurales siguen todavía muy apegados a las bebidas alcohólicas tradicionales.
Por este motivo, la gestión a nivel de cadena o central de compras resulta insuficiente. El rendimiento se construye tienda por tienda, identificando los puntos de venta con alto potencial, probando surtidos diferenciados y ajustando la implantación en función de la información recogida sobre el terreno. Comprender cómo funcionan los estratos de tiendas es un requisito previo indispensable para priorizar los esfuerzos adecuadamente.
Qué implica esto para el equipo sobre el terreno
En una categoría que todavía se está estructurando, donde las diferencias de rendimiento entre puntos de venta son considerables, los equipos comerciales no pueden aplicar una estrategia uniforme.
Los equipos de campo deben adaptar su planteamiento, afinar su priorización y gestionar sus acciones con la máxima cercanía a la realidad de la tienda.
Priorizar los puntos de venta adecuados
En primer lugar, no todos los puntos de venta requieren el mismo esfuerzo. El reto para los equipos comerciales consiste en evaluar mediante puntuación y segmentar su parque de tiendas según el potencial real de la categoría sin alcohol: tamaño del establecimiento, perfil de la clientela, histórico de rotación y presencia de la competencia. Esta segmentación es la que permitirá concentrar las visitas y las acciones allí donde aporten mayor valor.
Adaptar la implantación al perfil de la tienda
El planograma nacional marca una directriz, pero es el gestor de punto de venta quien negocia localmente la mejor implantación posible. En el sin alcohol, esta negociación en torno al planograma resulta especialmente estratégica: la categoría es aún joven, los lineales se encuentran en fase de estructuración y los responsables de sección suelen estar abiertos a probar nuevas disposiciones si perciben un argumento sólido en términos de rotación y valor añadido.
Controlar la visibilidad y la rotación en tiempo real
Un acuerdo alcanzado en la central de compras no se traduce automáticamente en una presencia efectiva en el lineal. Las roturas de stock, las malas implantaciones o los productos desplazados a zonas frías representan pérdidas reales de facturación, difíciles de detectar sin un seguimiento de campo riguroso.
La visibilidad acordada contractualmente (lo negociado) y la visibilidad real (lo que el consumidor ve en la tienda) pueden diferir de forma notable. Solo unas auditorías de campo regulares y sistemáticas permiten detectar estas desviaciones y actuar antes de que perjudiquen de manera continuada el rendimiento.
Qué implica esto en las negociaciones
Frente a un mercado todavía en evolución, las decisiones se toman cada vez más a partir de lo que realmente funciona en el punto de venta. Esto obliga a los equipos comerciales a apoyarse en resultados concretos, adaptar su discurso a los hábitos de consumo y respaldar sus propuestas mediante pruebas sobre el terreno.
Los datos de campo como palanca de gestión
Los datos obtenidos sobre el terreno permiten cambiar el nivel de análisis: identificar con precisión los puntos de venta donde las bebidas sin alcohol conectan con su público, así como ajustar los surtidos y las implantaciones tienda por tienda. Seguir los KPIs adecuados en la gran distribución es imprescindible para transformar las observaciones de campo en decisiones concretas. En este mercado, el dato de campo deja de ser una simple herramienta de control para convertirse en una auténtica palanca de gestión estratégica.
Argumentar por ocasión de consumo, no solo por volumen
El sin alcohol es aún un mercado emergente en Francia. Los compradores de las centrales no siempre disponen de datos de mercado sólidos para decantarse por una ampliación de gama o por un mejor facing. Corresponde a la marca construir la argumentación.
El mejor enfoque: razonar en función del momento de consumo. Una cerveza sin alcohol no compite frontalmente con una tradicional; responde a una ocasión complementaria, capta a un consumidor diferente y puede incrementar el ticket medio del lineal. Este argumento de crecimiento incremental es el que los equipos comerciales deben dominar, en especial en lo relativo al referenciamiento y las prácticas de compra en la gran distribución.
Testar antes de generalizar
Por último, en un mercado tan heterogéneo, una generalización demasiado rápida resulta arriesgada. La buena práctica consiste en plantear pruebas en una muestra reducida de puntos de venta —idealmente de alto potencial— antes de solicitar un despliegue a escala nacional. Estos tests permiten generar datos de rotación reales, validar la implantación idónea y aportar a los compradores pruebas de rendimiento que refuercen las negociaciones. Para estructurar este proceso, resulta clave comprender cómo referenciar productos en la gran distribución para contar con un marco de trabajo concreto.
Las cabeceras de góndola y acciones promocionales destacadas son también herramientas eficaces para acelerar el descubrimiento de una nueva referencia sin alcohol. Utilizadas de forma adecuada, permiten generar un impacto visible y demostrar con rapidez el dinamismo de la categoría.
El mercado de las bebidas sin alcohol ya no es un nicho. Es una categoría consolidada, respaldada por tendencias de fondo, innovaciones de producto rigurosas y una evolución cultural duradera. Impulsado por un crecimiento sostenido y un fuerte potencial a largo plazo, el mercado del sin alcohol ofrece una ventaja decisiva a los actores que tomen posiciones desde hoy mismo.
Ahora bien: este mercado no se gestiona desde la central. Se construye en los lineales, en las negociaciones locales, en las auditorías de campo y en los ajustes constantes. Las marcas que triunfen serán aquellas capaces de evaluar sus puntos de venta, adaptar su implantación, dotar de herramientas a sus equipos y convertir los datos de campo en argumentos comerciales.
El sin alcohol es una oportunidad. Ganarla es un trabajo de campo.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.