
Réseau ameublement et décoration en France : un guide pour les industriels
Enseignes, circuits de distribution, taille du marché et enjeux pour les industriels : tout comprendre sur le réseau ameublement et décoration en France.

En bref
15 min de lecture
Le marché français de l’ameublement fait preuve d’une forte capacité d’adaptation malgré une baisse de la demande globale en 2024.
La distribution est structurée autour de grandes surfaces spécialisées (IKEA, BUT, Conforama), d’acteurs de bricolage et alimentaires, et d’un e-commerce en croissance.
L’image-prix est le critère prédominant pour les consommateurs français, favorisant les enseignes accessibles et les marques distributeurs.
Le secteur évolue vers des modèles plus responsables (éco-conception, made in France) et une omnicanalité devenue la norme pour les enseignes physiques et e-commerçants.
Le succès commercial dépend désormais d’une exécution rigoureuse (trade marketing et retail execution) sur un réseau de distribution complexe et concurrentiel.
L’intelligence artificielle et l’omnicanalité sont des leviers stratégiques majeurs pour optimiser la performance et la visibilité des industriels.
Dans un contexte économique tendu, le marché français de l’ameublement et de la décoration fait preuve d’une remarquable capacité d’adaptation. En effet, malgré une demande globale en baisse sur 2024, certains acteurs maintiennent d’excellents résultats commerciaux, tandis que de nouvelles tendances insufflent un dynamisme porteur d’opportunités pour les industriels du secteur.
Pour toute marque souhaitant se développer sur ce marché, une compréhension fine de son écosystème s’avère indispensable, notamment en raison d’un réseau de distribution riche et varié.
Sidely vous propose ici une exploration approfondie du réseau ameublement et décoration en France.
Notre analyse mettra en lumière la structure du marché, ses acteurs incontournables et ses canaux de distribution privilégiés. Nous décrypterons ensuite les tendances majeures qui redessinent le secteur. Enfin, nous examinerons les mécanismes relationnels entre marques et distributeurs, en identifiant les stratégies gagnantes pour vous faire référencer et maximiser vos performances commerciales.
Présentation du marché de l’ameublement français
Pour appréhender le réseau ameublement et décoration, commençons par discerner les différents types d’acteurs qui le composent.
Organisation du marché, segments et canaux de distribution
En première position dans les ventes de mobilier, on trouve les grandes surfaces spécialisées telles qu’IKEA, BUT, Conforama, Maisons du Monde, Alinéa, Fly, Habitat ou encore Roche Bobois. Ces acteurs sont également présents en ligne avec des offres omnicanales.
Viennent ensuite des acteurs d’industries connexes ; les grandes surfaces de bricolage telles que Leroy Merlin ou Castorama se positionnent sur ce marché de manière secondaire, de même que les grandes surfaces alimentaires comme E. Leclerc, Carrefour ou Monoprix, qui profitent du trafic inégalé de leurs magasins (hyper et super) pour capter une part de marché significative.
Le marché de l’ameublement comprend aussi des segments spécifiques comme le mobilier extérieur, la cuisine équipée ou encore la literie, chacun comprenant plusieurs enseignes renommées, comme Cuisines Schmidt ou Mobalpa du côté des cuisinistes.
Enfin, certains acteurs se positionnent sur le petit équipement / bazar - c’est notamment le cas de GIFI - ou le hard discount et le déstockage, avec des acteurs comme Action (l’enseigne préférée des français, tous secteurs confondus !) ou Stokomani.
En dépit de la force du commerce physique dans l’hexagone, une part croissante du chiffre d’affaires est captée par les acteurs spécialisés dans le e-commerce, avec des plateformes comme Amazon, Cdiscount, La Redoute (avec ses filiales La Redoute Intérieurs et AM.PM), ou encore ManoMano. Des acteurs étrangers comme Wayfair ont également su capter une part importante du marché français. Enfin, le e-commerce comprend de nombreux pure players, tels que Miliboo, Kave Home, Drawer, Sklum, Home24, et Westwing, chacun sur sa propre niche (meubles, décoration, ventes privées, etc.).
💡Certains de ces distributeurs sont également des fabricants, comme par exemple Tikamoon ou H&H.
On peut ainsi catégoriser le réseau de l’ameublement en canaux de distribution, chacun ayant ses logiques d’achat, ses contraintes logistiques et ses attentes vis-à-vis des marques.
Catégorie | Enseignes représentatives | Description |
|---|---|---|
Grande distribution d'ameublement | IKEA, Conforama, But, Maisons du Monde, ALINEA | Offre complète de mobilier et décoration pour tous les espaces de la maison, large choix à prix accessibles. |
Enseignes premium / design | Roche Bobois, BoConcept, Ligne Roset, Cassina | Marques haut de gamme privilégiant qualité, esthétique et créations originales signées par des designers reconnus. |
Discount / Bazars | GIFI, Centrakor, Action, La Foir'Fouille, Stokomani | Points de vente axés sur les petits prix, assortiment varié de décoration et petit mobilier accessible, rotation rapide des collections et forte attractivité promotionnelle. |
Grande distribution généraliste | Carrefour, Leclerc, Auchan, Casino | Hypermarchés et supermarchés avec rayons ou corners “équipement maison”, offrant praticité et prix compétitifs à leur clientèle habituelle. |
GSS décoration (Grandes Surfaces Spécialisées) | Casa, Zara Home, Søstrene Grene, Habitat | Décoration et accessoires pour la maison, collections tendance régulièrement renouvelées, positionnement milieu de gamme. |
Enseignes de bricolage avec rayon décoration | Leroy Merlin, Castorama, Bricorama, Brico Dépot, Mr. Bricolage | Distributeurs de matériaux et outillage ayant étendu leur offre à l'aménagement intérieur et la décoration. |
Pure players e-commerce | Made.com, Westwing, Wayfair, ManoMano, La Redoute Intérieur | Acteurs 100% en ligne, large gamme de produits pour la maison, expérience d'achat digitale innovante et logistique optimisée. |
Concept stores / Boutiques indépendantes | Fleux, Merci, The Cool Republic, Empreintes | Points de vente à l'ambiance soignée proposant une sélection pointue de pièces originales, souvent artisanales ou éthiques. |
Cuisinistes | Schmidt, Cuisinella, Mobalpa, Ixina, Socoo'c | Aménagement de cuisine sur-mesure (conception personnalisée, conseil et installation), gammes allant du premier prix au haut de gamme et services associés (financement, garanties). |
Mobilier de jardin | Truffaut, Jardiland, Botanic, Hesperide, Fermob | Équipement dédié aux espaces extérieurs, gammes saisonnières alliant fonctionnalité et résistance aux intempéries. |
Literie | Grand Litier, La Compagnie du Lit, Maison de la Literie, Tempur, Maliterie | Univers du sommeil (matelas, sommiers et accessoires), discours centré sur le confort et le bien-être, conseils personnalisés. |
DNVB et circuits courts | Tediber (literie), Made in Design, Popus Editions, La Fabrique à Déco, Blomkal | Marques digitales natives et fabricants privilégiant des chaînes d'approvisionnement courtes, proposition de valeur autour de la transparence, l'éco-responsabilité et la relation directe avec le consommateur. |
Source : http://www.ameublement.com
Le marché en quelques chiffres clés
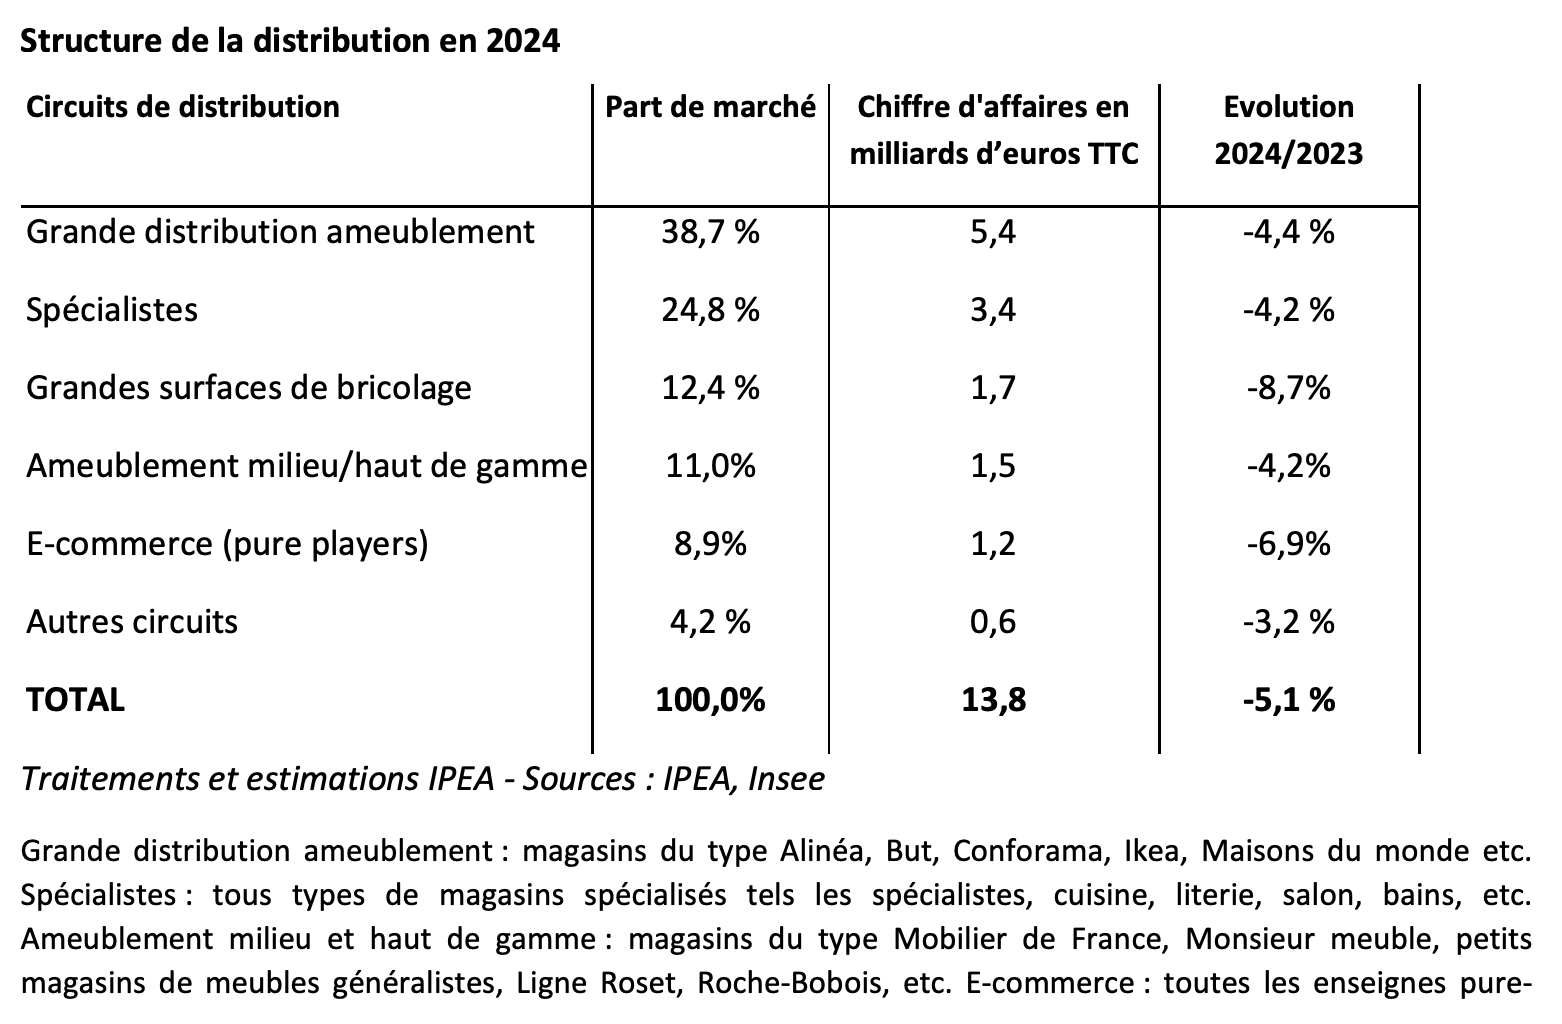
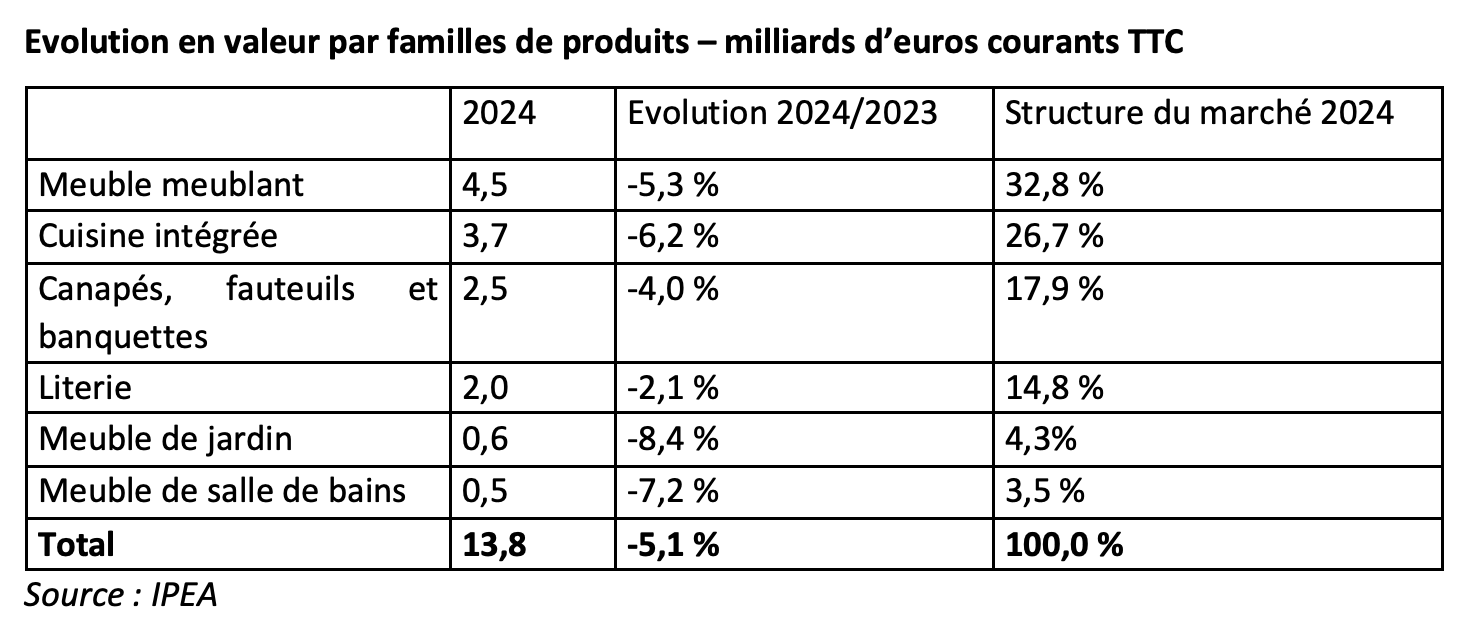
L’Ameublement français situe la valeur TTC du marché de l'ameublement à 13,8 Mds EUR en 2024, marquant un recul de 5,1% par rapport à 2023. L’activité marchande se caractérise par une surreprésentation du remplacement de l’existant par rapport au nouvel achat (projet immobilier ou emménagement).
La grande distribution d’ameublement capte près de 40% des ventes, que ce soit en magasin ou en ligne. Le seul segment qui lui échappe encore largement est celui des cuisines intégrées ; ici, des acteurs comme Cuisines Schmidt ou Mobalpa règnent en maîtres. Ce segment absorbe d’ailleurs un quart du budget ameublement des français.
Si on y ajoutait les autres spécialistes (salon, literie etc.), le canal pourrait littéralement dominer le secteur en poids. Viennent ensuite les grandes surfaces de bricolage (13%). Bien qu’encore minoritaires, les pure players comme Cdiscount ou Veepee se rapprochent des 10% de parts de marché. On constate également une croissance régulière des ventes du mobilier de bureau de 2020 à 2023.
Le marché du mobilier d’extérieur, quant à lui, est évalué à 700 millions d'euros (Xerfi), avec une croissance soutenue ces dernières années. Le segment est dominé par les mêmes GSS (Ikea, But, Conforama, etc.) et GSB (Leroy Merlin, Castorama, etc.) que le mobilier d’intérieur.
Par ailleurs, si les enseignes traditionnelles font face à la montée en puissance des pure players, notamment sur la décoration, la tension économique pousse de nombreux français à se tourner vers le marché de l’occasion. La sensibilité au prix joue également en faveur des marques distributeurs qui captent 20% du chiffre d’affaires sur le neuf.
Enfin, certains fabricants sont très populaires sur le marché français : Ligne Roset, BoConcept, Gautier, Steelcase et Roche Bobois sont également très populaires dans l’hexagone. Notons que les artisans restent eux aussi extrêmement présents dans le tissu économique de l’ameublement, bien que leur poids dans le chiffre d’affaires final soit inférieur à 20%.
L’année 2024 a vu l’ensemble des canaux diminuer en valeur, les ménages français ayant toujours l’impression que leur pouvoir d’achat s'érode, bien que ce fait soit contesté par les données économiques. Ainsi, prudence et épargne l’ont emporté sur l’envie de consommer.
Source : www.ameublement.com
💡Un secteur résilient
La bonne fréquentation des sites web spécialisés dans l’ameublement confirme que les français réfléchissent activement à l’aménagement de leur intérieur, même si de nombreux projets d’achats sont repoussés, dans l’attente d’un climat économique plus serein.
Par ailleurs, si les performances globales 2024 connaissent une baisse globale, le nombre total de points de ventes n’a pas diminué ces dernières années, témoignant d’une bonne résilience du secteur aux effets cumulés du Covid et de l’inflation.
2025 pourrait d'ailleurs marquer le retour de la croissance dans la consommation des ménages, comme l’analyse
L’ameublement français
Enseignes leaders et chiffres clés
Le marché français de l’ameublement reste dominé par quelques grandes enseignes de distribution physique, à commencer par IKEA, leader incontesté, avec un chiffre d’affaires de 3,7 milliards d’euros en France (2023) et un réseau de 36 magasins sur le territoire. Distribuant ses propres produits, le géant suédois cannibalise une grosse partie du canal au détriment des industriels.
Viennent ensuite BUT et Conforama, désormais réunis sous la même bannière depuis leur rapprochement au sein du groupe Mobilux. À eux deux, ils forment le premier réseau d’ameublement en France en nombre de points de vente. BUT compte environ 330 magasins pour un chiffre d’affaires estimé à 2,1 milliards d’euros, tandis que Conforama conserve environ 170 magasins pour un chiffre d’affaires avoisinant 1,7 milliards d’euros (2023).
Parmi les autres enseignes spécialisées, Maisons du Monde se distingue par son positionnement déco-meuble et son ancrage national, avec plus de 230 magasins en France et un chiffre d’affaires global de 1,5 milliard d’euros (2023), dont une part importante en ligne.
Alinéa, après restructuration, exploite aujourd’hui une vingtaine de magasins pour un chiffre d’affaires d’environ 500 millions d’euros. Fly, dont la visibilité s’est réduite, conserve quelques dizaines de points de vente en propre ou en franchise. Et Habitat, désormais propriété de Cafom, poursuit son activité avec une dizaine de magasins.
Enfin, Roche Bobois, positionné sur le segment haut de gamme, dispose d’environ 80 points de vente en France, pour un chiffre d’affaires global de 534 millions d’euros (2022), dont une part significative réalisée dans l’Hexagone.
Enseigne | Catégorie | Dernier CA connu (France) en M€ | Année (CA) | Nombre de points de vente (France) | Possibilité d'y référencer vos produits |
|---|---|---|---|---|---|
IKEA | Ameublement généraliste | 3 700 | 2024 | 36 | 100 % marque propre |
BUT | Ameublement généraliste | 2 122 | 2022 | 323 | Référence des marques tierces |
Conforama | Ameublement généraliste | 1 762 | 2023 | 178 | Référence des marques tierces |
Maisons du Monde | Ameublement & décoration | 1 002 | 2024 | 193 | Référence des marques tierces (partiel) |
Alinéa | Ameublement généraliste | 183 | 2023 | 30 | Essentiellement marque propre |
Monsieur Meuble | Ameublement généraliste | 150 | 2022 | 100 | Référence des marques tierces |
Roche Bobois | Ameublement haut de gamme | 119 | 2023 | 340 | Collections exclusives ou co-développées |
Ligne Roset | Ameublement design | 101 | 2023 | 150 | 100 % marque propre |
Habitat | Ameublement & décoration | 65 | 2022 | 25 | Référence des marques tierces (partiel) |
Fnac/Darty | Electroménager & multimédia | 7 900 | 2023 | 840 | Référence des marques tierces |
Leroy Merlin | Bricolage | 7 860 | 2023 | 126 | Référence des marques tierces |
Castorama | Bricolage | 2 061 | 2024 | 94 | Référence des marques tierces |
Gifi | Déco & petit mobilier | 1 300 | 2023 | 570 | Référence des marques tierces |
Centrakor | Déco & bazar | 1 000 | 2023 | 450 | Référence des marques tierces |
La Foir’Fouille | Déco & bazar | 815 | 2022 | 250 | Référence des marques tierces |
Cuisines Schmidt | Cuisine sur mesure | 670 (monde) | 2023 | 357 | 100 % marque propre |
Mobalpa | Cuisine & rangement | 486 | 2022 | 239 | 100 % marque propre |
Maxi Bazar | Déco & bazar | 250 | 2023 | 57 | Référence des marques tierces |
Maison de la Literie | Literie | 20 | 2020 | 148 | Référence des marques tierces |
E-commerce
En France, la vente en ligne représente environ 17 à 20 % du marché de l’ameublement et de la décoration (estimations FNAEM, IPEA, 2023). Cette part progresse régulièrement, tirée par les pure players et l’omnicanal. On notera que le segment déco est plus digitalisé que celui du mobilier lourd. Par ailleurs, certains acteurs, comme La Redoute ou Maisons du Monde, réalisent plus de 50 % de leurs ventes en ligne.
Bien que leurs résultats par catégorie de produits ne soient pas rendus publiques, certains sites e-commerces réalisent d’importants chiffres d’affaires sur l’ameublement, à commencer par Amazon, et Cdiscount (2,2 Mds € de CA toutes catégories confondues), avec une offre meuble et déco développée.
La Redoute, (La Redoute Intérieurs et AM.PM), se positionne également comme une référence du secteur, avec un chiffre d’affaires global de 1 milliard d’euros en 2022, dont plus de 90 % réalisés en ligne.
ManoMano, spécialisé dans le bricolage et l’aménagement, affiche plus de 900 millions d’euros de volume d’affaires, avec une part significative dans la maison. Parmi les pure players spécialisés, Miliboo (41 M€ CA, 2022), Kave Home, Drawer, Sklum, Home24 ou Westwing occupent des niches spécifiques, de la création design à la vente privée. Certains, comme Tikamoon, combinent distribution en ligne et fabrication.
Enseigne | Dernier CA France connu | Année (CA) | Positionnement marketing | Type d’acteur | Début e-commerce FR | Possibilité d'y référencer vos produits |
|---|---|---|---|---|---|---|
Amazon | 12 000 | 2023 | Généraliste, prix compétitifs | Marketplace généraliste | 2000 | Référence des marques tierces |
La Redoute Intérieurs | 1 200 (international) | 2022 | Familial, tendance, accessible | Distributeur / marque propre | 2014 | Grosse part de MDD |
AM.PM | Incluse dans La Redoute | 2022 | Haut de gamme, raffiné | Marque propre (La Redoute) | env. 2005 | Essentiellement marque propre |
Cdiscount | 1 039 | 2024 | Prix agressifs, large choix | Marketplace & distributeur | 1998 | Référence des marques tierces |
Maisons du Monde | 622 (e-commerce + magasins) | 2023 | Styles variés, déco & ameublement | Distributeur / éditeur de styles | 2010 | Majoritairement MDD |
ManoMano | 1 200 (Europe) | 2022 | Bricolage, jardin, déco | Marketplace spécialisée | 2013 | Référence des marques tierces |
Kave Home | 262 (Europe) | 2022 | Design européen, durable | Fabricant / marque propre | env. 2015 | Marque propre, mais collaborations possibles |
Tikamoon | 115 | 2023 | Bois massif, naturel, durable | Fabricant / marque propre | 2008 | 100% marque propre |
Miliboo | 43 | 2023 | Design accessible, direct usine | Fabricant / DNVB | 2007 | 100% marque propre |
Drawer | 19 | 2023 | Scandinave, industriel, design | Distributeur / pure player | 2011 | 100% marque propre |
Sklum | Non communiqué | Inspiration vintage & nordique | Distributeur (espagnol) | env. 2018 | 100% marque propre | |
Home24 | Non communiqué | Large choix, prix intermédiaires | Distributeur / pure player | 2015 | Référence des marques tierces | |
Westwing | 13 | 2023 | Premium, collections éphémères | Distributeur / club-vente déco | 2011 | Marques partenaires et ventes privées multimarques |
Marché de l’ameublement : principales tendances conso
Le marché de l’ameublement est traversé par différentes tendances et évolutions majeures. La première n’est autre que la crise sanitaire de 2021, qui a complètement refaçonné le secteur.
Crise du Covid et transformation du marché
Le confinement et les mesures sanitaires de 2020 et 2021 ont profondément transformé le secteur de l’ameublement. Pour commencer, de nombreuses enseignes ont essuyé des pertes importantes durant cette période :
Conforama avait alors été repris par Mobilux ;
Habitat s’est extirpée d’une liquidation judiciaire en renaissant sous le nom de vente-unique.com ;
Également placée en redressement judiciaire en 2020, Alinéa mène une restructuration stratégique d’envergure pour retrouver la rentabilité entre 2025 et 2026 etc.
La pandémie a aussi enclenché d’autres transformations. Alors que le marché de l’ameublement était historiquement corrélé à celui de l’immobilier, les ventes de mobilier d’intérieur et de décoration peuvent désormais se maintenir même quand la construction est en berne.
Les Français ont pris l’habitude de passer plus de temps chez eux, y compris pour y travailler, et cela amène de nombreux foyers à dépenser plus pour se sentir bien à la maison, notamment en renouvelant leur mobilier.
Dans le même temps, la vie citadine amène de nombreuses familles à opter pour des meubles fonctionnels et adaptés à des logements plus exigus. Enfin, ce nouveau mélange de vie privée et professionnelle invite les industriels à améliorer - et rendre plus discrète - l’intégration de la technologie dans l’habitat.
L’image-prix au coeur du choix des français
Autre tendance forte : EY-Parthenon nous apprend que, lorsque les français sont interrogés sur les raisons qui les amènent à préférer une enseigne aux autres (tous secteurs confondus), ils citent - dans cet ordre - l’accessibilité tarifaire et les offres promotionnelles, puis la praticité et le plaisir, et enfin la politique RSE.
L’image prix est donc sans surprise un sujet majeur pour tous les distributeurs d’ameublement, ainsi que leurs fournisseurs, par effet de ricochet. Cette réalité économique fait la part belle aux marques distributeurs (MDD) et au marché de l’occasion.
Sur le segment décoration, IKEA s’impose comme l’enseigne préférée des français. Ainsi que Leclerc pour l’alimentation (n’oublions pas que les grandes surfaces alimentaires sont bien présentes sur les secteurs de l’ameublement et de la décoration).
En 2021, Statista plaçait Leroy Merlin et Action (deux acteurs pourtant non spécialisés) sur le podium des enseignes d’ameublement préférées des français. Le site de statistiques indiquait alors que “les enseignes d’ameublement et de décoration préférées des Français sont celles qui proposent les prix les plus attractifs”. Attention toutefois : les français restent sensibles à la qualité et à la confiance.
“les enseignes d'ameublement et de décoration préférées des Français sont celles qui proposent les prix les plus attractifs” (Statista).
Modes et tendances actuelles
Le marché français du meuble évolue vers des modèles plus responsables, flexibles et connectés. Les consommateurs privilégient l’éco-conception (fabrication locale à partir de matériaux recyclés), les produits durables, et valorisent la transparence des marques (traçabilité).
La personnalisation est un axe fort : la demande croît pour des meubles configurables en ligne, adaptés aux goûts et aux contraintes d’espace. Dans un contexte urbain marqué par le manque de place, les meubles modulaires, multifonctionnels et faciles à transporter séduisent de plus en plus.
Les habitudes de consommation évoluent également. Location, abonnement ou seconde main se développent comme des alternatives à l’achat définitif. En réaction, certains fabricants adoptent la production à la demande, réduisent les stocks et misent sur la vente directe.
Le numérique transforme également l’expérience d’achat, avec des outils comme la réalité augmentée permettant de visualiser les meubles chez soi avant de commander.
Enfin, l’émotion et le style restent essentiels : pièces artisanales, collections en édition limitée ou objets porteurs d’histoire captent l’attention. Côté décoration, les formes organiques, les matériaux naturels (bois massif, pierre, rotin) et les teintes terreuses créent des intérieurs chaleureux, en phase avec les envies actuelles de confort et d’authenticité.
Vision prospective
Dans un secteur de l’ameublement disputé par des rivaux de taille et de nature aussi variés que les GSA, GSS et autres pure players, il faut s’attendre à voir se poursuivre les croissances externes, réorganisations de maillages territoriaux et autres alliances stratégiques.
L’intelligence artificielle sera de plus en plus mise à contribution pour accélérer la détection de tendances online et offline et la prise de décision stratégique dans tous les domaines (implantations de points de ventes, merchandising, offres promotionnelles, design etc.).
Enfin, l’omnicanal est devenu la règle, toutes les grandes enseignes traditionnelles ayant développé la vente en ligne. Le parcours inverse est aussi possible, puisque La Redoute / AM-PM dispose désormais d’un réseau de points de ventes physiques ! Et pour d’autres e-commerçants, des accords se nouent avec les grands noms du retail pour développer des corners ou des shop-in-shops.
Enfin, malgré une transition beaucoup plus lente qu’annoncée depuis 10 ans, le made in France continue de susciter une attente considérable, tant chez les professionnels que chez les consommateurs.
Relation fournisseur / distributeur : du référencement à la performance commerciale
Comme tout industriel de l’ameublement et de la décoration, vous êtes amené à constater que vos performances commerciales sont extrêmement corrélées à la qualité des vos relations avec les enseignes.
Ici, trois sujets clés sont à approfondir :
Se faire référencer ;
S’adapter à l’ère de l’omnicanal ;
Développer le trade marketing ;
Exceller en retail execution.
Développons ensemble chacun de ces axes.
1) Référencement : s’intégrer aux stratégies des distributeurs
Pour intégrer les réseaux de distribution dans le secteur ameublement & décoration, il vous faut répondre à des critères de sélection souvent exigeants, et qui varient selon les canaux.
Les distributeurs attendent des références à forte rotation qui génèrent un bon chiffre d’affaires au mètre linéaire. La marge brute et les conditions commerciales (remises, participation aux opérations, logistique) sont déterminantes dans la décision de référencement. Votre assortiment doit donc viser la performance commerciale avant toute chose.
En parallèle, les acheteurs cherchent des gammes en phase avec leur positionnement stylistique et tarifaire. Une bonne segmentation de l’offre, des produits différenciants et un design attractif sont des atouts. L’éco-conception ou le made in Europe peuvent également peser dans la balance.
Enfin, les enseignes valorisent de plus en plus les marques engagées : traçabilité des matériaux, certifications, fabrication responsable, politique RSE cohérente etc. Cela joue à la fois sur l’image de marque et l’intérêt pour des opérations marketing ou de communication croisées.
2) Adapter votre stratégie à la distribution omnicanale
Le secteur de l’ameublement et de la décoration a pleinement intégré la logique omnicanale : la majorité des enseignes combinent désormais points de vente physiques, site e-commerce en propre, marketplaces, et parfois applications mobiles ou réseaux sociaux comme canaux de vente complémentaires.
C’est pourquoi votre capacité à livrer rapidement, sans casse, avec un stock à jour (ou un modèle dropshipping maîtrisé) est essentielle. Les retours et le SAV doivent être bien organisés. Certains distributeurs exigent un entrepôt en France. L’intégration d’outils comme un PIM ou un ERP avec connecteurs EDI pour automatiser les flux et synchroniser les catalogues sera un atout déterminant.
L’essor de l’omnicanalité a également un impact important sur la qualité des visuels, la richesse et l’optimisation des fiches produits (dimensions précises, descriptifs inspirants, vidéos ou vues 3D), notamment en ligne. Certains distributeurs imposent des normes de contenu strictes.
Enfin, il sera crucial de pratiquer une stratégie de prix cohérente sur tous les canaux : aligner vos pricings permettra d’éviter les conflits et préserver les marges, avec parfois des références exclusives par canal.
Plus globalement, une gestion rigoureuse de l’image de marque est à observer sur l’ensemble du réseau : discours, visuels, storytelling et expérience client homogènes sur le web, en magasin et sur les marketplaces. La performance commerciale est intimement liée à la clarté de votre proposition de valeur.
3) Le rôle stratégique du Trade Marketing dans l’ameublement & décoration
Dans un secteur où le point de vente physique reste central, le trade marketing joue un rôle clé pour renforcer la présence des marques dans les enseignes. En tant que fournisseur, vous chercherez à concevoir, en collaboration avec les distributeurs, des actions qui maximisent la visibilité, la rotation des produits et la cohérence de l’expérience client.
Concrètement, cela passe par :
Des opérations commerciales ciblées : promotions, mises en avant saisonnières, bundles, ou offres packagées.
Des outils d’aide à la vente : PLV, kakémonos, présentoirs, catalogues spécifiques, échantillons matière.
Une négociation de l’espace et du linéaire : emplacements en tête de gondole, vitrines, corners personnalisés.
Un accompagnement des lancements produits : coordination entre les équipes marketing et les réseaux de distribution pour assurer un bon référencement et une mise en marché efficace.
Le trade marketing vise ainsi à aligner les objectifs des marques avec ceux des distributeurs, en s’appuyant sur des données terrain, des analyses de sell-out et des objectifs de croissance partagés.
4) Retail Execution : garantir la performance en point de vente
La notion de retail execution regroupe l’ensemble des actions qui visent à assurer la bonne exécution des stratégies commerciales et marketing en magasin. Dans l’ameublement et la décoration, où l’expérience visuelle, l’implantation et la disponibilité produit jouent un rôle crucial, cette discipline devient un levier de performance incontournable.
Elle comprend notamment :
Le contrôle de la présence produit : s’assurer que les références sont bien en rayon, sans rupture, et conformes au plan merchandising.
La vérification des mises en avant : présence effective des PLV, des offres promotionnelles et du mobilier dans les espaces négociés.
La mesure de la conformité : audits réguliers sur l’agencement, le pricing, l’état du mobilier exposé, ou la propreté de l’espace marque.
La collecte de données terrain : photos, relevés de linéaires, taux de rupture, prix concurrents… qui alimentent les outils d’analyse pour optimiser la stratégie.
Comment Sidely optimise le Trade Marketing et la Retail Execution
Le CRM Sidely a été conçu pour les équipes commerciales terrain et les marques soucieuses de piloter efficacement leur présence en distribution.
Nous vous aidons ainsi à aligner vos plans trade marketing avec la réalité du terrain, en donnant aux commerciaux les moyens de suivre la bonne exécution des accords (placements, promotions, PLV, ou visibilité produit).
Grâce à des fonctionnalités de relevés personnalisés et de prise de photos géolocalisées, vous pouvez mesurer l’impact de vos actions en quelques clics. Sidely centralise également toutes les données collectées lors des visites (ruptures, prix, linéaire, mises en avant), offrant ainsi une vision claire et exploitable pour adapter les campagnes, affiner le merchandising et améliorer la collaboration avec les distributeurs.
Résultat : un meilleur suivi des opérations en magasin, la maximisation des opportunités de ventes, et un retour sur investissement mesurable pour les opérations trade.
Depuis cinq ans, Corentin épaule plus de 200 équipes commerciales, ce qui en fait l'un des plus anciens de la maison. Il a vu le produit évoluer au rythme des secteurs qu'il accompagne, et en tire une connaissance fine des usages réels. Entre appels d'onboarding et formations, il a accumulé une expertise terrain rare : savoir exactement ce qui fait gagner du temps aux équipes.
À lire également

Intelligence artificielle et métiers terrain : ce que révèlent nos études 2026
Adoption, freins, usages : découvrez ce que révèlent nos trois études sur la place de l'IA chez les chefs de secteur, délégués et commerciaux CHR.

Commerciaux CHR et RHF : portrait d'un métier relationnel à l'ère de la donnée
Équipement, productivité, IA : découvrez les grandes tendances du métier de commercial CHR et RHF en 2026 à travers notre étude terrain.

Délégué pharmaceutique en France : portrait d'un métier de terrain sous tension
Rémunération, aspirations, usage de l'IA : découvrez les grandes tendances du métier de délégué pharmaceutique en 2026 à travers notre étude terrain.

Chef de secteur en France : qui sont-ils et comment le métier évolue-t-il en 2026 ?
Rémunération, aspirations, usage de l'IA : découvrez les grandes tendances du métier de chef de secteur en 2026 à travers notre étude terrain.
Les métiers de chef de secteur en 2026
Découvrez les tendances, les enjeux et les chiffres clés.