

Comment développer votre marque alimentaire sur le marché BIO
Découvrez le contexte économique du bio, les bonnes pratiques pour entrer sur ce marché, et comment organiser votre circuit de distribution biologique.

En bref
10 min de lecture
Le marché français du bio, après une période de forte croissance, a atteint un plateau depuis 2020, marqué par une crise de confiance et d’image liée à l’inflation.
La grande distribution domine le secteur en termes de volume (50 % des parts de marché), mais voit ses ventes reculer au profit de modèles plus sélectifs ou locaux.
La vente directe (producteurs, AMAP) et les magasins spécialisés (GSS) affichent une dynamique de croissance plus positive en 2024, portée par la recherche d’éthique et de transparence.
Les industriels doivent naviguer entre des objectifs politiques ambitieux, comme ceux de la loi EGAlim, et des attentes consommateurs qui privilégient désormais le local et le plaisir au-delà du simple label bio.
La stratégie de distribution est devenue complexe : elle nécessite d’analyser précisément les canaux physiques et digitaux pour adapter son offre et sa logistique aux spécificités de chaque réseau.
De nombreuses marques envisagent de se développer sur le marché français de l’alimentation biologique. Et pour cause, le BIO semblait depuis quelques années se diriger vers son âge d’or, porté par une ambition gouvernementale inédite et de nouveaux comportements alimentaires.
Pourtant, en 2025, le constat est plus mitigé, et, après plusieurs années d’inflation, le secteur semble également touché par une crise de confiance et d’image.
Pour les industriels qui projettent d’investir le secteur bio, il est alors crucial d’analyser les potentialités du marché et les bouleversements qu’il connaît, tant aux plans économiques que sociétaux.
C’est pourquoi Sidely vous propose un panorama du secteur de la bio.
Cet article est organisé autour de trois grandes parties :
Marché bio : état des lieux et chiffres clés ;
Développer le marché bio : ce que les marques doivent savoir ;
Organiser son réseau de distribution bio.
Marché alimentaire biologique : état des lieux
Le marché français de l’alimentation biologique pesait 12,8 milliards € en 2023. Les produits bio s’achètent dans une grande variété de magasins, les enseignes alimentaires nationales et les grandes surfaces spécialisées cumulant environ 75% du marché.
La France figure dans le top 10 mondial des pays consommateurs de bio, malgré une consommation en panne de croissance depuis 2020, et le label « issu de l’agriculture biologique » (AB) est complètement assimilé par les consommateurs, ce qui témoigne de la maturité du marché.
De nombreux français décident en effet de consommer des produits naturels et sans pesticides ; aux enjeux de santé s’ajoutent ceux du développement durable. Garants de la fraîcheur dans les rayons des magasins bio, les producteurs locaux sont les principaux fournisseurs du secteur, et 83 % des produits bio consommés en France sont produits localement, en excluant les produits tropicaux.
Mais l’inflation frappe durement le secteur, et nous verrons plus bas que d’autres facteurs impactent son adoption par le grand public. Certains marchés sont particulièrement en souffrance, à l’instar de la viande bio, dont la production a baissé de 20 % en 2023.
Au final, si le secteur avait littéralement doublé depuis 2015, sa valeur globale n’augmente plus depuis quelques années. La part de bio dans la consommation des ménages a même légèrement reculé (5,6% en 2023, contre 6% en 2022). On observe d’ailleurs une décroissance inédite du nombre d’entreprises de l’aval certifiées pour une activité bio.
Mais cette croissance en berne ne doit pas occulter l'intérêt des français pour l'alimentation bio, et le marché doit être considéré dans son évolution et sa complexité structurelle : le bio regorge d'opportunités pour les marques, à condition d’en décrypter les tendances et les bonnes pratiques !
Importants écarts de performances entre les canaux de distribution
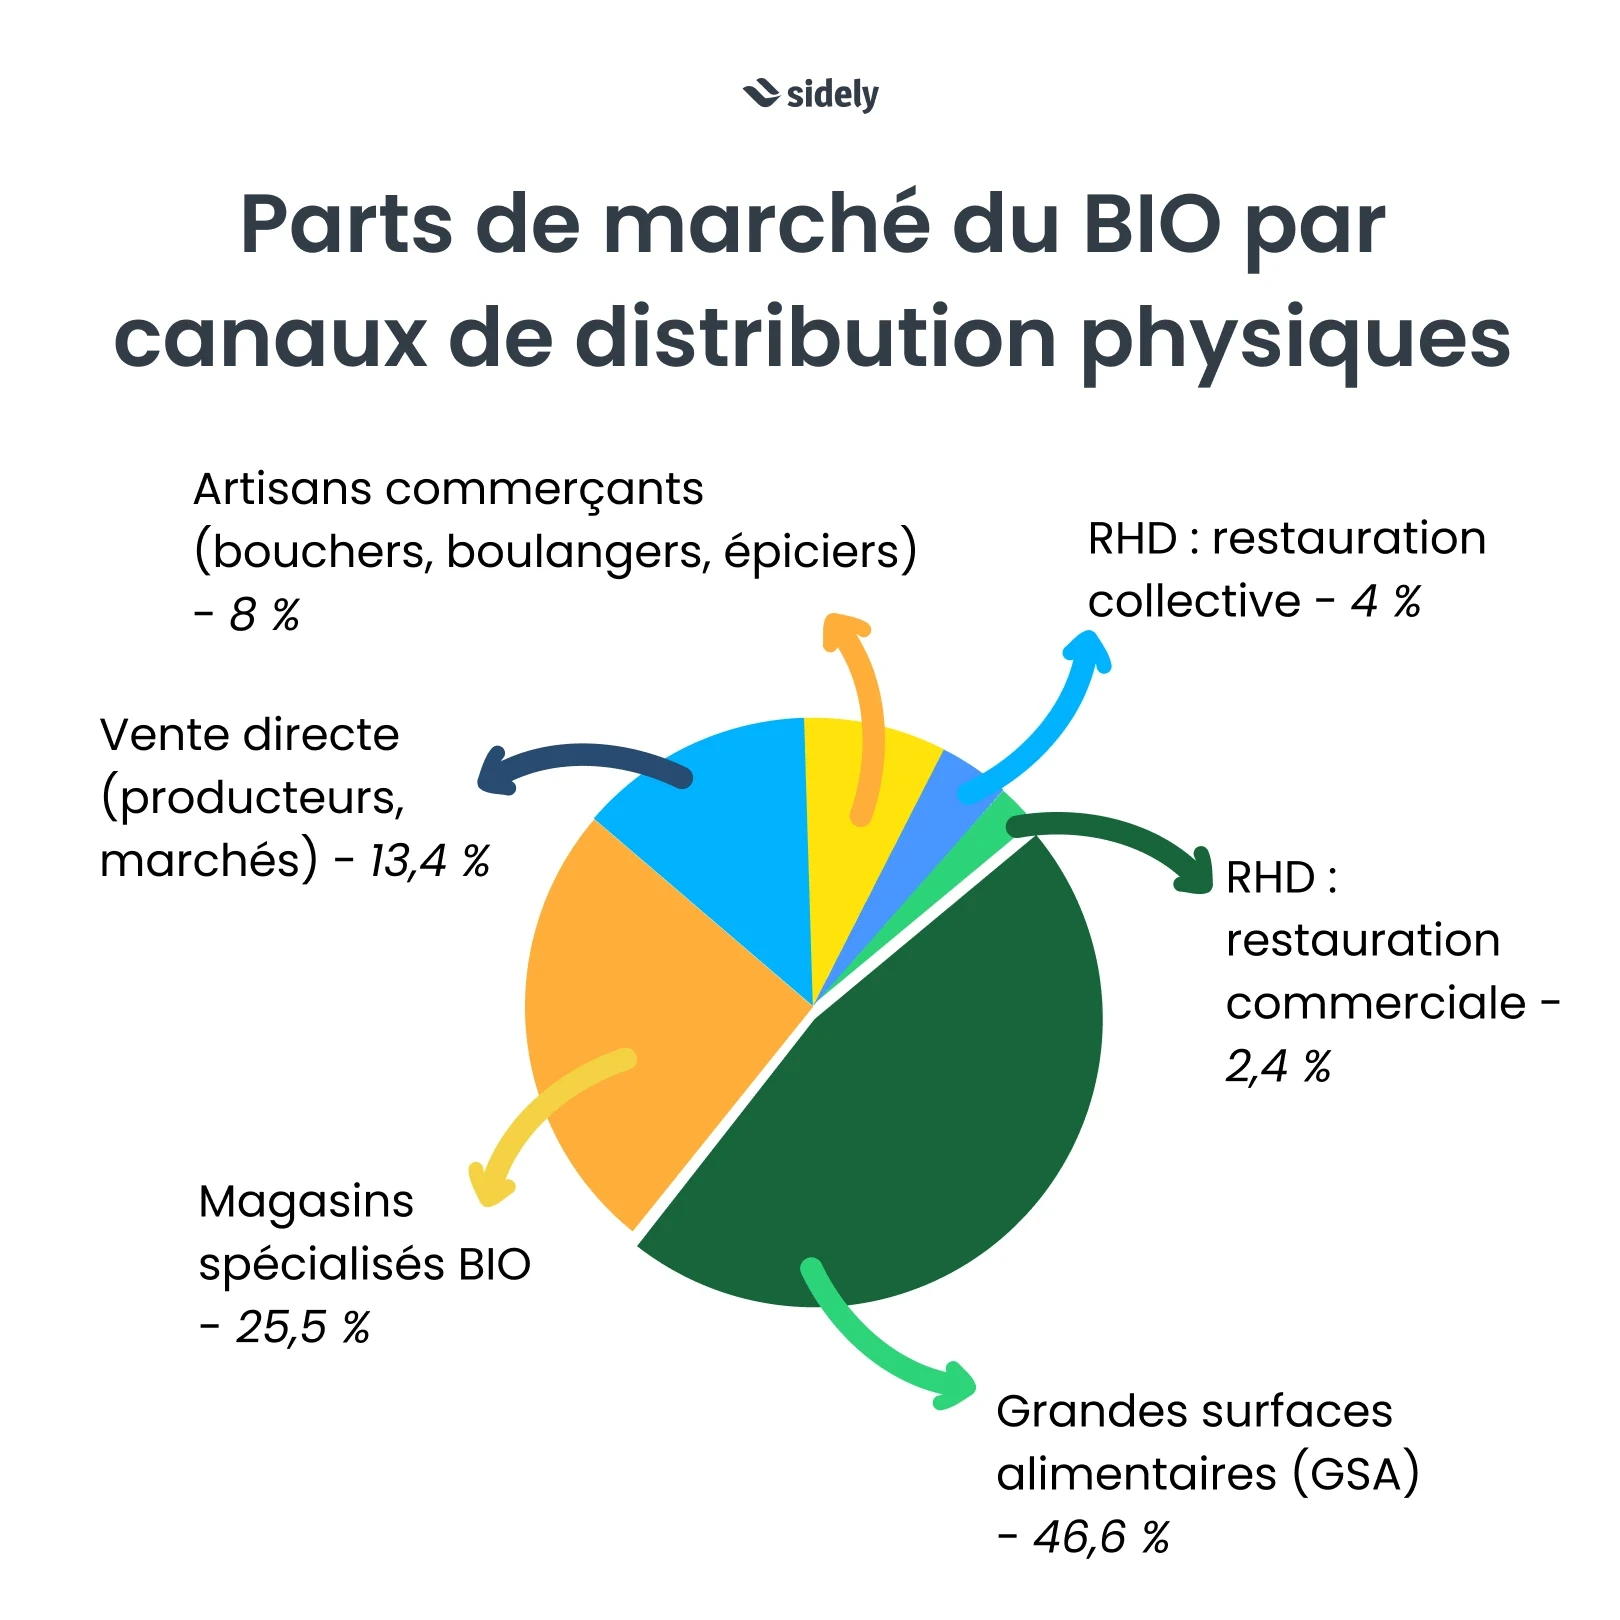
Malgré ses quelques 6 milliards € de chiffres d’affaires en 2023 et une part de marché toujours aux alentours de 50%, la grande distribution est la première victime de l’inflation (-4% pour le bio). La valeur des ventes en GMS a reculé de 5% sur le premier semestre de 2024. Les grandes surfaces alimentaires ne sont pas les seuls points de vente impactés ; de nombreuses épiceries BIO ont également connu des difficultés.
Les grandes surfaces spécialisées (GSS) constituent le deuxième canal en volume avec 28% du marché. Ces marques s’organisent en réseaux, associations ou franchises, et certaines sont entrées dans le giron des grandes enseignes alimentaires, comme nous le verrons plus bas. Certains signaux laissent penser que les magasins spécialisés ont retrouvé la croissance en 2024 (+8,7% sur le premier semestre). Bio Linéaires affirme d’ailleurs que les magasins ont à nouveau dépassé les 4 Md€ de chiffre d’affaires en 2024 ! Les réseaux sous franchise avaient déjà continué de créer des magasins en 2023, et les enseignes bio spécialisées (Biocoop, La Vie Claire, etc.) avaient enregistré une hausse de chiffre d'affaires de 2,2 %.
La vente directe arrive en troisième position avec un chiffre d’affaires avoisinant 1,7 milliards €. Ce canal a le vent en poupe : le chiffre d’affaires des producteurs locaux, fermes bio, marchés et autres Associations pour le Maintien d'une Agriculture Paysanne (AMAP) ont progressé de 8,7 % en 2023, et cette croissance s’est poursuivie sur le premier semestre 2024, selon l’Agence BiO. La vente directe représente désormais près de 14 % de la distribution du bio !
Vient ensuite le commerce de proximité, aux alentours d’1 milliards €. Composé d’artisans et commerçants, tels que primeurs, cavistes, bouchers-charcutiers ou encore poissonniers, il est difficile d’établir un état des lieux global pour ces acteurs, dont les performances varient.
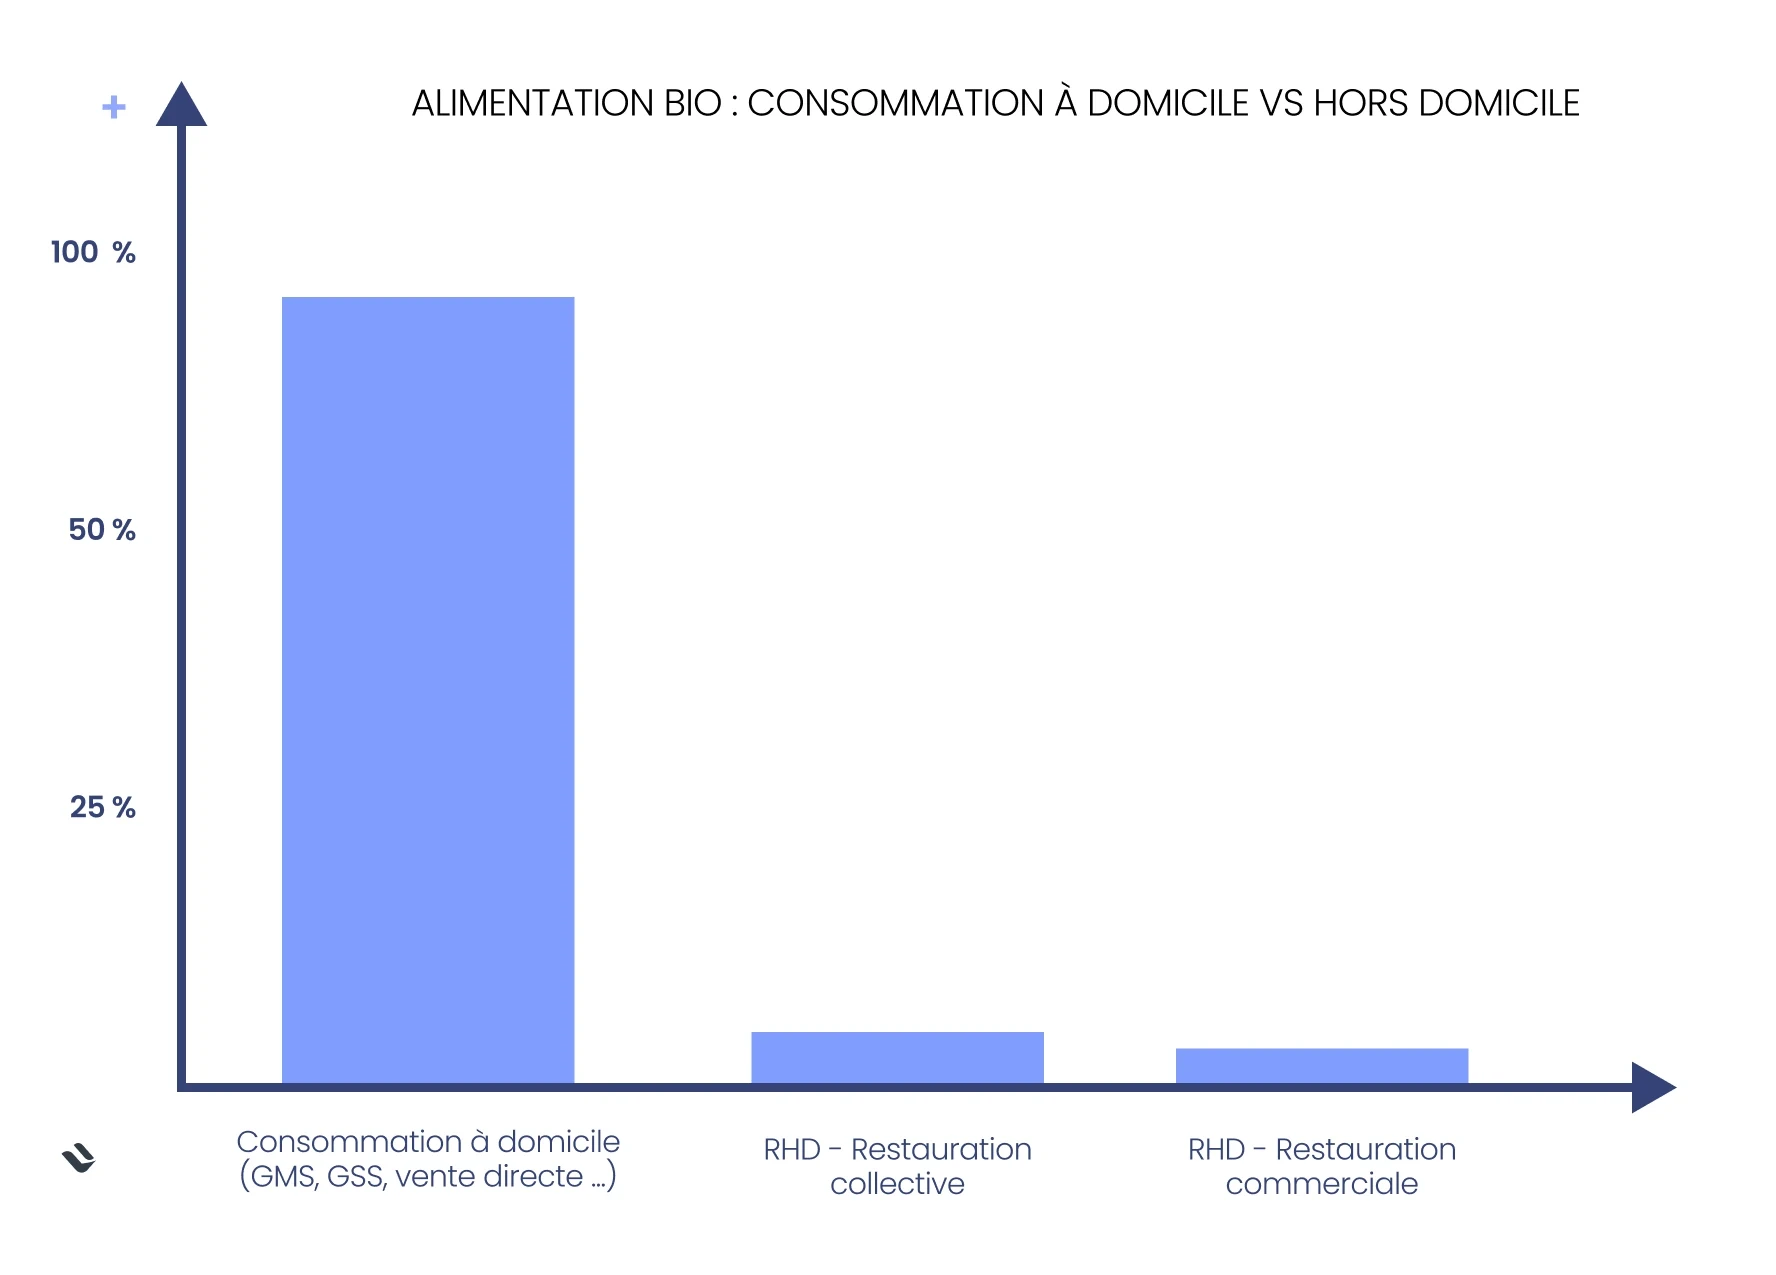
La restauration commerciale représenterait à peu près 300 millions d’euros de chiffres d’affaires, un résultat assez dérisoire au regard du marché global. Quant à la restauration collective, elle ne dépasse pas le demi-million, malgré les efforts politiques en faveur de l’achat biologique.
L’action politique en faveur du bio
En Europe, et plus particulièrement en France, le bio bénéficie d’une volonté politique forte. La Commission européenne a fixé un objectif de surfaces bio égal 25 % d’ici 2030. Actuellement, la surface agricole française convertie au bio se situe légèrement au-dessus des 10%, avec plus de 14% des fermes françaises engagées en bio (soit une hausse de 2 % en nombre).
Par ailleurs, la loi française EGAlim fixe un objectif d’achats à 20% dans la restauration collective. Ce cap est cependant loin d’être atteint, les collectivités composant avec des budgets limités face à un secteur bio marqué par l’inflation.
Souvent présenté comme un levier d’adoption fort, la restauration collective ne représente finalement que 4% de la consommation du BIO en France. Avec ses quelque 250.000 restaurants et cantines scolaires, la restauration hors domicile - incluant les cafés, hôtels, restaurants (CHR) et la restauration d’entreprise - représenterait à peine 8 % des ventes de bio en France.
Inflation et réorganisation du marché
Le premier obstacle à la consommation du bio en France est l'inflation qui touche le secteur agro-alimentaire depuis 5 ans. Face à la hausse des tarifs, de nombreux consommateurs privilégient les produits conventionnels, souvent moins chers. C’est notamment le cas en grande distribution, où les ménages achètent d’abord du prix, ensuite de la qualité.
Par ailleurs, lorsque leur pouvoir d’achat le leur permet, les consommateurs ont tendance à se tourner vers la vente directe, comme en témoigne le succès des fermes bio, synonymes de transparence et d’engagement éthique.
On assiste donc à une double évolution : d’un côté, un retour au conventionnel par souci d’économies, de l’autre le choix du circuit court pour des raisons éthiques.
Face à ces évolutions, l’offre se restructure petit à petit : après la liquidation de l’enseigne Les Nouveaux Robinson en 2022, les enseignes L’Eau Vive et NaturéO ont réussi à s’extirper de leurs procédures de sauvegarde respectives.
Les grandes surfaces alimentaires, quant à elles, ont réduit leur assortiment bio, et poussent désormais les offres sous marques distributeurs (MDD) et les premiers prix.
Profitant de la crise du bio, les géants de la distribution ont eux aussi rempli leur caddie :
Carrefour s’est emparé de Bio c' Bon et So.bio ;
Casino a racheté Naturalia ;
Les Mousquetaires ont mis la main sur Les Comptoirs de la Bio.
Crise du bio : le prix n'est pas le seul obstacle
Mais l’inflation n’explique pas à elle seule la stagnation du marché bio en France.
De nombreux consommateurs favorisent le local et la saisonnalité au détriment du bio certifié, le circuit court et les productions raisonnées étant plus en accord avec leurs principes écologiques et économiques.
Le bio traverse également une crise de confiance due à la multiplication des labels qui compliquent son adoption et sont parfois perçus comme du marketing opportuniste.
Enfin, les enseignes spécialisées bio sont confrontées à une mauvaise perception de l’image-prix ; enfermés dans une communication 100 % environnementale, les magasins bio oublient souvent de valoriser leurs prix bas, ou craignent que cela écorne leur image. Pourtant, lorsqu’on interroge les français sur leurs motivations à acheter bio, leur santé passe avant les enjeux environnementaux et la juste rémunération des acteurs locaux.
Cependant, des sondages récents montrent que la préoccupation pour la santé et l’environnement reculent, au profit de l’alimentation-plaisir. Au grand dam de l’Agence BIO, la GMS réalise ici un tour de force pour gagner à tous les coups.
Comment développer votre marque sur le marché BIO
Après avoir dressé l’état des lieux du secteur biologique français, nous pouvons maintenant nous interroger sur les actions à mettre en place pour une marque qui souhaite s’y développer.
Nous allons commencer par définir ce qui constitue une offre bio, puis nous passerons en revue les bonnes pratiques en stratégie d’entreprise et en développement commercial pour favoriser votre succès sur ce marché si spécifique.
Enfin, la dernière section de cet article se concentrera sur la mise en place de votre réseau de distribution bio.
Mais commençons par les fondamentaux !
Qu’est-ce qu’un produit bio ?
À chaque étape de son cycle de vie (production, transformation, distribution…), un produit bio doit respecter le cahier des charges de l’agriculture biologique. Tout au long de la filière, du producteur au distributeur, des contrôles réguliers effectués par des organismes agréés assurent au consommateur une qualité certifiée.
Critère | Exigences principales |
|---|---|
Méthodes de production | Interdiction des pesticides et engrais chimiques de synthèse, absence d'OGM (<0,9 % accidentel), respect de la biodiversité, recyclage des matières organiques |
Élevage | Alimentation 100 % bio, accès en plein air, soins vétérinaires limitant les antibiotiques, non-utilisation de traitements ionisants et recours à des procédés respectueux de l’écosystème et non polluants. |
Transformation | Additifs et arômes artificiels strictement encadrés, interdiction des colorants et exhausteurs de goût artificiels. |
Certification | Validation par un organisme agréé (Ecocert, Bureau Veritas, Certipaq Bio…). |
Labels officiels | Eurofeuille (obligatoire en UE), Label AB (français, optionnel mais reconnu). |
Pour approfondir ce thème, consultez le site de l’Agence BiO.
Labels et certifications des produits Bio
Les entreprises qui se convertissent au bio doivent se notifier auprès de l’Agence BIO, puis contacter un organisme certificateur agréé en vue de la commercialisation.
Le label AB (Agriculture Biologique) est le plus reconnu en France, il est encadré par l’Agence Bio et se base sur les normes européennes, en certifiant le respect de méthodes de production et de transformation strictes. Dans le cadre du processus de certification, un contrat garantit le respect du cahier des charges. S’ensuit une période de conversion allant de 2 à 3 ans. Des contrôles et audits donnent lieu au renouvellement du certificat.
Il existe d’autres labels, dont certains peuvent être spécifiques. Par exemple, Demeter, un label bio spécifique à la biodynamie (pratiques agricoles holistiques et écologiques).
Des règles d’étiquetage strictes s’imposent (logo bio européen, label AB, producteur, code du certificateur, mention Agriculture UE / non UE), ainsi qu’une documentation détaillée assurant la traçabilité des produits.
Prospecter la filière et les réseaux de distribution BIO
Pour réussir dans la filière bio et intégrer les réseaux de distribution spécialisés, vous devrez nécessairement adopter une approche structurée, alliant analyse du marché, identification des acteurs clés et adaptation aux attentes des enseignes bio.
Voici quelques clés pour aborder ce projet sereinement.
1. Analyse de marché et identification des acteurs clés
Nous proposons dans la dernière section de cet article un tableau comparatif des avantages et inconvénients de chaque canal de distribution. Cet outil peut vous aider à faire vos premiers choix stratégiques. Il vous faudra ensuite identifier et cartographier les acteurs correspondant à vos cibles, grâce à des plateformes comme data.gouv, qui permettent de localiser les opérateurs par département ou commune.
Suivant les canaux retenus, établissez des cahiers des charges détaillant les attentes des enseignes bio : certification (AB, Ecocert etc.), engagement éthique (traçabilité, commerce équitable), innovation produit et respect de l’environnement (packaging éco-conçu, circuits courts).
Il faut également comprendre les motivations des consommateurs : éthique, traçabilité, commerce équitable, local etc. La construction de votre assortiment produit doit suivre une logique de segments clairement identifiés. C’est pourquoi votre étude de marché devra accorder une importance particulière à l’analyse catégorielle ainsi qu’aux groupes de consommateurs cibles et leurs habitudes d’achats (canaux, prix psychologiques etc.).
💡 Trouver des données sur le marché : différents sites, tels que Circuit bio, LSA ou encore Linéaires sont à votre disposition pour la veille et la documentation. L'Agence BIO propose de précieux rapports et baromètres pour vous aider dans votre étude de marché 2025-2026.
2. Stratégie commerciale et marketing
Il faut ensuite cibler les bons interlocuteurs : acheteurs en centrales d’achat (Biocoop, Naturalia), gérants de magasins indépendants (ex : Biomonde, Comptoirs de la Bio), ou encore grossistes (ex : Relais Vert) et distributeurs régionaux.
Pour la prospection commerciale, LinkedIn peut s’avérer crucial pour contacter les acheteurs et les plateformes spécialisées B2B (Circuits Bio). Il existe d’ailleurs des extensions et logiciels permettant d’améliorer la prospection sur le fameux réseau social professionnel, par exemple en obtenant les numéros mobiles de vos contacts cibles.
Face aux acheteurs, il faudra convaincre. Pour cela, vous devrez construire un argumentaire aligné avec les valeurs des enseignes bio, proposer des conditions attractives et du matériel PLV éco-responsable, des promotions, un réassort rapide etc. Ne négligez pas les animations ou l’échantillonnage. Parfois, il sera préférable de tester vos produits dans des points de vente pilotes, c’est-à-dire de démarrer avec quelques magasins indépendants pour générer de la demande et convaincre les grandes enseignes.
De même que des grossistes comme Pomona peuvent vous donner un accès plus rapide et massif aux marchés professionnels, il est possible de passer par des agences commerciales qui peuvent faciliter l’entrée des marques sur le marché en proposant leur catalogue aux réseaux bio.
Vous pourriez également envisager de collaborer avec des organisations locales, comme des structures régionales et organisations professionnelles qui travaillent dans le secteur bio (ex : Chambres d'agriculture, associations de producteurs etc.). Cela permettra d’organiser des campagnes de sensibilisation pour encourager la consommation de produits bio et développer votre notoriété.
Enfin, la participation à des événements tels que Natexpo, le Salon des Vignerons Bio ou les journées fournisseurs des enseignes peut contribuer à présenter vos offres et nouer des contacts.
3. Veille sectorielle : analyser les tendances et les perspectives
Pour mettre toutes les chances de votre côté sur un marché en pleine mutation, il faut réfléchir en permanence à l’évolution des pratiques commerciales et des attentes du client final.
Du côté des leviers de croissance pour les enseignes bio, on s’attend par exemple à voir se développer le e-commerce, en propre ou via des partenariats. Les créations de magasins devraient aussi se poursuivre, à la faveur des enseignes spécialisées.
Certains acteurs choisiront d’élargir leur assortiments aux produits conventionnels, à l’instar de Naturalia. Les GSS devraient aussi accentuer leurs efforts en termes de sourcing et de communication sur le local et la qualité. Le zéro déchet est également à la mode, ainsi que le vrac qui limite les emballages.
Le secteur continuera de bénéficier d’un climat politique et réglementaire favorable avec le Green Deal européen, le programme « Ambition Bio 2027 », et en France la Loi Égalim.
Ces quelques exemples illustrent la nécessité d’une veille constante pour saisir les grands tournants de ce marché en effervescence.
Réseaux BIO : choisir les canaux de distribution de votre marque
Passons maintenant au sujet crucial du circuit de distribution de vos produits bio.
On peut analyser le réseau bio selon 6 principaux canaux de distribution physiques, auxquels s’ajoute le digital :
Grandes et moyennes surfaces (GMS) ;
Grandes surfaces spécialisées (GSS) ;
Vente directe (ex : fermes) ;
Artisans et commerçants (proximité) ;
Restauration commerciale ;
Restauration collective (publique et privée) ;
E-commerce : pure players bio.
Grande distribution : canal incontournable d’une stratégie intensive
Comme nous l’avons vu, les grandes surfaces alimentaires (GSA) telles que Carrefour, Auchan ou Leclerc captent à peu près 50% du chiffre d'affaires du marché bio en France.
Attention toutefois à la concurrence farouche qui fait loi sur ce canal : Carrefour Bio n’est pas qu’une enseigne, c’est également une marque dont les produits sont présents dans les linéaires des supermarchés et hypermarchés. Quant à Leclerc, sa marque BIO Village (Repère) propose plusieurs centaines de références disponibles dans son réseau généraliste.
Il est cependant évident qu’une stratégie intensive vous mènera vers les grandes enseignes de la distribution, pour intégrer les rayons des supermarchés et hypermarchés à l’échelle nationale.
Grandes surfaces spécialisées : plus sélectif, plus local
En deuxième position, on trouve les grandes surfaces spécialisées comme Biocoop ou Naturalia qui représentent un peu moins de 30% du marché. La GSS, avec leur sourcing très local et plus spécifique que la grande distribution, correspondra à une stratégie de distribution plus sélective.
Enseigne | Nombre de points de vente (dernier chiffre connu) | Dernier chiffre d'affaires connu en millions EUR | Secteur géographique couvert | Affiliation |
|---|---|---|---|---|
Biocoop | 700 | 1500 | National | Coopérative |
La Vie Claire | 340 | 331 | National | Indépendant |
Naturalia | 228 | 357 | National | Groupe Casino |
Bio c' Bon + So.bio | 143 | 156 | National | Groupe Carrefour |
Biomonde | 145 | 144 | National | Coopérative |
Les Comptoirs de la Bio | 83 | 118 | National | Les Mousquetaires |
Satoriz | 39 | 168 | Principalement Rhône-Alpes | Indépendant |
L'Eau Vive | 29 | 26 | Principalement Auvergne-Rhône-Alpes | Indépendant |
NaturéO | 30 | 139 | National | Indépendant |
Accord Bio | 227 | 185 | National | Indépendant (association) |
Marcel et Fils | 63 | 123 | Grand quart Sud-Est | Indépendant |
Commerces de proximité et vente directe : des marges en local
Pour une marque dotée d'ambitions régionales, développer la vente directe sera synonyme de marge commerciale, mais le développement du réseau pourrait demander du temps et de l’énergie. Des réseaux alternatifs tels que les AMAP ou les Jardins de Cocagne permettent aux consommateurs d'accéder à des produits bio en circuit court, favorisant ainsi une relation directe avec les producteurs.
E-commerce : un canal limité mais un potentiel prometteur
Les pure players du bio en ligne, tels que Greenweez, La Fourche, Kazidomi et Aurore Market, ont connu une croissance exceptionnelle en 2020, notamment en raison de la crise sanitaire liée au Covid. Ces plateformes ont su attirer les consommateurs grâce à des offres d'abonnement avantageuses.
Bien que les consommateurs continuent de privilégier les canaux traditionnels, le e-commerce représente une part croissante des ventes de produits alimentaires biologiques en France. Des prix très serrés seront compensés par un rayonnement à moindre coût, internet oblige.
Notez toutefois que les grandes enseignes généralistes et spécialisées sont également présentes sur le créneau du e-commerce. Vos produits peuvent donc se vendre en ligne sans passer par les pure players mentionnés ci-dessus.
Restauration hors-domicile : des volumes à moindre coût
Enfin, les grossistes et distributeurs spécialisés comme Pomona, Transgourmet, Metro, ou Sysco permettent d’accéder à la restauration collective et commerciale de manière indirecte. Cela peut être une option pour écouler vos produits en volume, sans investir massivement dans le marketing et la communication.
Nous reprenons ci-dessous les différents canaux établis sur le marché de la bio en France, avec une synthèse des avantages et inconvénients de chacun.
Canal | Exemples | Avantages | Inconvénients |
|---|---|---|---|
Grande Distribution (GMS) | Carrefour, Leclerc, Auchan, Intermarché, Monoprix | - Volume de ventes élevé | - Forte concurrence avec les MDD bio |
Magasins Spécialisés Bio (GSS) | Biocoop, Naturalia, La Vie Claire, Les Comptoirs de la Bio | - Cible engagée et fidèle | - Moins de points de vente que la GMS |
Vente Directe et Circuits Courts | AMAP, marchés, magasins de producteurs, coopératives, ventes à la ferme | - Marges plus élevées | - Volume de ventes limité |
E-commerce et Marketplaces | Greenweez, La Fourche, Kazidomi, BienManger.com | - Accès au marché national sans contraintes physiques | - Forte concurrence sur les prix |
Restauration Collective et Commerciale | Cantines scolaires, restaurants d’entreprise, CHR | - Volume de commandes important | - Processus d’achat complexe |
Grossistes / Distributeurs Spécialisés | Pomona, Transgourmet, Metro, Sysco | - Accès direct à de nombreux clients professionnels (restaurateurs, collectivités) | - Moins de contrôle sur la relation client finale |
Réseaux de Distribution Alternatifs | Vente en vrac, magasins zéro déchet, boutiques indépendantes | - Répond à la demande responsable | - Volumes de vente limités |
Pour conclure
Le secteur bio en France a connu une croissance exceptionnelle jusqu'à 2020, et est entré depuis en stagnation, cela en raison de l’inflation, d’une certaine défiance des consommateurs, mais aussi à une certaine forme de maturité.
Le marché s’est réorganisé avec des changements dans les linéaires et surtout des croissances externes qui ont permis aux grandes enseignes de cannibaliser la distribution spécialisée. Mais c’est la vente directe qui réalise les meilleurs taux de croissance, en écho aux valeurs des consommateurs dont le pouvoir d’achat s’aligne avec l’alimentation biologique.
Pour les marques qui veulent se développer sur ce marché, il faut analyser finement le potentiel de chaque canal, avec ses avantages et ses inconvénients, et mettre en place une stratégie commerciale et marketing gagnante.
Une fois référencé dans les points de ventes bio, vous pouvez compter sur le CRM Sidely pour booster la performance commerciale de vos produits !
C'est en observant la digitalisation encore balbutiante des forces de vente qu'Arthur a imaginé Sidely. Diplômé d'EM Lyon et du Wagon, il croise une rigueur commerciale rare avec une vraie culture produit. C'est cette double casquette, qui lui permet de décrypter les mutations du métier et de bâtir un produit qui parle vrai aux équipes commerciales.
À lire également

Intelligence artificielle et métiers terrain : ce que révèlent nos études 2026
Adoption, freins, usages : découvrez ce que révèlent nos trois études sur la place de l'IA chez les chefs de secteur, délégués et commerciaux CHR.

Commerciaux CHR et RHF : portrait d'un métier relationnel à l'ère de la donnée
Équipement, productivité, IA : découvrez les grandes tendances du métier de commercial CHR et RHF en 2026 à travers notre étude terrain.

Délégué pharmaceutique en France : portrait d'un métier de terrain sous tension
Rémunération, aspirations, usage de l'IA : découvrez les grandes tendances du métier de délégué pharmaceutique en 2026 à travers notre étude terrain.

Chef de secteur en France : qui sont-ils et comment le métier évolue-t-il en 2026 ?
Rémunération, aspirations, usage de l'IA : découvrez les grandes tendances du métier de chef de secteur en 2026 à travers notre étude terrain.
Les métiers de chef de secteur en 2026
Découvrez les tendances, les enjeux et les chiffres clés.