

Margen comercial: todo lo que necesitas saber en menos de 5 minutos
How to calculate the margin rate? Formula, difference with mark-up rate, numerical examples, and interpretation to drive the profitability of your products in large food retailers.
En resumen
5 min de lectura
The margin rate measures the profitability of a product from the distributor's perspective by evaluating the share of commercial margin in the selling price excluding tax.
The calculation formula is: Margin rate = (Commercial margin excl. tax / Selling price excl. tax) x 100.
It should not be confused with the markup rate: the former is calculated on the selling price (distributor logic), while the latter is calculated on the purchase price (supplier logic).
It is used as a key criterion in pricing negotiations, with distributors often setting minimum thresholds to accept the listing of a product.
Retailers use it to validate the profitability of a promotion or to decide on assortments by prioritizing high-profitability items.
A slow-moving product can be kept in the catalog if it generates a good margin rate, whereas a product with average rotation but a low rate risks being delisted.
El margen sobre ventas (o taux de marque) es uno de los indicadores más utilizados en la distribución. Detrás de este término, a veces confundido con el margen sobre el coste, se esconde un dato esencial: permite evaluar la rentabilidad de un producto desde el punto de vista del distribuidor.
Tanto si es una marca que vende en gran distribución (GMS) o en superficies especializadas (GSS), como si es category manager o responsable de una cadena, comprender qué es el margen sobre ventas y cómo se utiliza en las negociaciones, las promociones o las decisiones de surtido es indispensable para liderar una estrategia comercial eficaz.
En este artículo, repasamos la definición del margen sobre ventas, su fórmula de cálculo, su diferencia con el margen sobre el coste, así como sus aplicaciones concretas en los canales de distribución, ya sea en GMS o en GSS.
Margen sobre ventas: definición
El margen sobre ventas es un indicador de rentabilidad que mide la proporción del margen comercial respecto al precio de venta sin IVA de un producto.
En la distribución, este indicador es principalmente interesante para los distribuidores, como las grandes cadenas de supermercados e hipermercados o las tiendas especializadas. Al distribuidor le ayuda a monitorizar la rentabilidad de sus ventas (cuánto margen obtiene en relación con el precio facturado al cliente).
No obstante, este indicador también tiene interés para los fabricantes. Al proveedor le ayuda a anticipar la política de precios y a comprender la presión a la que está sometido el distribuidor.
¿Cómo calcular el margen sobre ventas?
El margen sobre ventas se calcula a partir del margen comercial de un producto. Por lo tanto, en primer lugar debe conocer su margen comercial sin IVA. Se calcula de la siguiente manera:
Margen comercial sin IVA = Precio de venta sin IVA - Precio de compra sin IVA
A continuación, puede calcular su margen sobre ventas del siguiente modo:
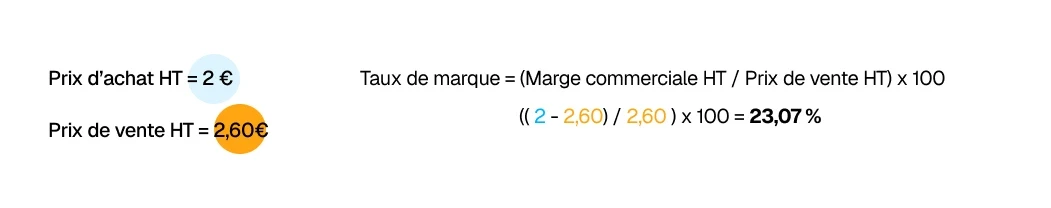
Margen sobre ventas = (Margen comercial sin IVA / Precio de venta sin IVA) x 100
Veamos un ejemplo.
El precio de compra sin IVA para la cadena es de 2 €.
Esta última lo revende a 2,6 €.
Su margen comercial es, por tanto, de 2,6 – 2 = 0,6 €
Su margen sobre ventas es, en consecuencia, de (0,6 / 2,6) x 100 = 23,07 %
Diferencia con el margen sobre el coste
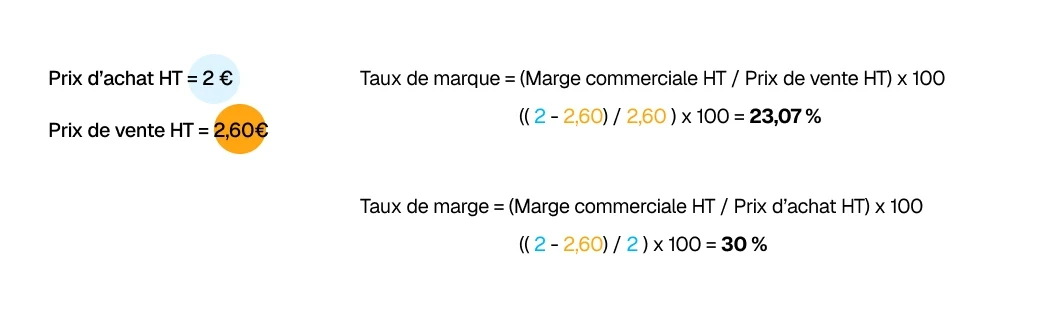
Es importante no confundir el margen sobre ventas con el margen sobre el coste (o taux de marge). Mientras que el margen sobre ventas está relacionado con el precio de venta sin IVA, el margen sobre el coste se calcula en función del precio de compra sin IVA:
Margen sobre ventas: margen ÷ precio de venta → indicador de rentabilidad para el distribuidor.
Margen sobre el coste: margen ÷ precio de compra → indicador de rentabilidad para el proveedor.
Si retomamos el ejemplo anterior, el resultado para cada uno sería:
Margen sobre el coste: 0,6 / 2 = 30 %
Margen sobre ventas: 0,6 / 2,6 = 23,07 %
¿Cómo se utiliza el margen sobre ventas en GMS y GSS?
En las negociaciones de precios
Los distribuidores suelen fijar márgenes sobre ventas objetivo por categoría (ej. bebidas, electrodomésticos, textil). Por ejemplo, un distribuidor puede exigir un margen sobre ventas mínimo del 10 % para dar de alta una bebida.
El margen sobre ventas condiciona, por tanto, el precio al que venderá sus productos a las cadenas. Para respetar su margen sobre ventas, este le pedirá que haga concesiones. Usted puede entonces negociar mayores volúmenes o una duración de contrato mínima para compensarlo.
En la gestión de promociones
Aquí todo es cuestión de rentabilidad, y las promociones no se quedan atrás. Durante una promoción, el distribuidor calcula si su margen sobre ventas neto sigue siendo aceptable, con el fin de saber si la promoción le resulta rentable o si debe estar financiada en parte por sus esfuerzos.
Veamos un ejemplo:
Se compra un producto a un fabricante por 4 € sin IVA.
Este producto se vende a 10 € sin IVA y estará en promoción «compre uno y llévese otro gratis», lo que sitúa el precio de venta sin IVA en 5 €.
Antes de la promoción, el margen sobre ventas es de: (10 - 4) / 10 = 60 %
Tras la promoción, el margen sobre ventas es de: (5 - 4) / 5 = 20 %
La cadena tiene una política de margen sobre ventas de al menos un 10 %: la promoción se aprueba.
En la referenciación y la gestión del surtido
Los jefes de sección o category managers comparan los márgenes sobre ventas de las referencias. Se priorizan los productos con un alto margen sobre ventas porque resultan más rentables para la cadena.
En la gran distribución (GMS), se analiza el margen sobre ventas para evaluar la rentabilidad del lineal. Aunque el margen unitario sea bajo, el volumen de ventas lo compensa. Esto significa que un producto con baja rotación puede permanecer en el catálogo si genera un buen margen sobre ventas. Por el contrario, un producto con rotación media pero con un margen sobre ventas bajo corre el riesgo de ser descatalogado.
La diferencia entre GSS y GMS
GMS: grandes volúmenes, márgenes sobre ventas más bajos pero compensados por la alta rotación (ej. bebidas, productos de alimentación).
GSS: volúmenes más bajos, pero se exigen márgenes sobre ventas más elevados (ej. electrodomésticos, deportes, bricolaje).
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.