
Red de mobiliario y decoración en Francia: una guía para la industria
Marcas, canales de distribución, tamaño del mercado y desafíos para los fabricantes: todo lo que necesitas saber sobre el sector del mueble y la decoración en Francia.
En resumen
15 min de lectura
El mercado francés del mueble demuestra una gran capacidad de adaptación a pesar de la caída de la demanda global en 2024.
La distribución se estructura en torno a grandes superficies especializadas (IKEA, BUT, Conforama), operadores de bricolaje y alimentación, y un comercio electrónico en crecimiento.
La percepción del precio es el criterio predominante para los consumidores franceses, lo que favorece a las marcas asequibles y a las marcas de distribuidor.
El sector evoluciona hacia modelos más responsables (ecodiseño, fabricación francesa) y una omnicanalidad que se ha convertido en la norma para las tiendas físicas y los comercios electrónicos.
El éxito comercial depende ahora de una ejecución rigurosa (trade marketing y retail execution) en una red de distribución compleja y competitiva.
La inteligencia artificial y la omnicanalidad son palancas estratégicas clave para optimizar el rendimiento y la visibilidad de los fabricantes.
En un contexto económico tenso, el mercado francés del mueble y la decoración demuestra una notable capacidad de adaptación. De hecho, a pesar de una demanda global a la baja en 2024, algunos operadores mantienen excelentes resultados comerciales, mientras que las nuevas tendencias insuflan un dinamismo lleno de oportunidades para los industriales del sector.
Para cualquier marca que desee desarrollarse en este mercado, una comprensión detallada de su ecosistema resulta indispensable, especialmente debido a una red de distribución rica y variada.
Sidely le propone aquí una exploración en profundidad de la red de mueble y decoración en Francia.
Nuestro análisis destacará la estructura del mercado, sus actores clave y sus canales de distribución prioritarios. A continuación, descifraremos las principales tendencias que están rediseñando el sector. Por último, examinaremos los mecanismos de relación entre marcas y distribuidores, identificando las estrategias ganadoras para lograr la referenciación y maximizar sus resultados comerciales.
Presentación del mercado del mueble francés
Para comprender la red de mueble y decoración, empecemos por distinguir los diferentes tipos de actores que la componen.
Organización del mercado, segmentos y canales de distribución
En primera posición en las ventas de mobiliario se encuentran las grandes superficies especializadas como IKEA, BUT, Conforama, Maisons du Monde, Alinéa, Fly, Habitat o Roche Bobois. Estos actores también están presentes en línea con ofertas omnicanal.
A continuación vienen actores de industrias afines; las grandes superficies de bricolaje como Leroy Merlin o Castorama se posicionan en este mercado de forma secundaria, al igual que las grandes superficies de alimentación como E. Leclerc, Carrefour o Monoprix, que aprovechan el tráfico inigualable de sus tiendas (híper y súper) para captar una cuota de mercado significativa.
El mercado del mueble comprende también segmentos específicos como el mobiliario de exterior, las cocinas equipadas o el descanso (colchonería), contando cada uno con varias enseñas de renombre, como Cuisines Schmidt o Mobalpa en el ámbito de los especialistas en cocinas.
Por último, algunos operadores se posicionan en el pequeño equipamiento / bazar —es el caso particular de GIFI— o en el hard discount y el outlet / liquidación, con enseñas como Action (¡la favorita de los franceses, sumando todos los sectores!) o Stokomani.
A pesar de la fortaleza del comercio físico en el territorio francés, una parte creciente de la facturación es captada por actores especializados en el comercio electrónico, con plataformas como Amazon, Cdiscount, La Redoute (con sus filiales La Redoute Intérieurs y AM.PM) o ManoMano. Operadores extranjeros como Wayfair también han sabido hacerse con una parte importante del mercado francés. Finalmente, el comercio electrónico incluye numerosos pure players, tales como Miliboo, Kave Home, Drawer, Sklum, Home24 y Westwing, cada uno en su propio nicho (muebles, decoración, ventas privadas, etc.).
💡Algunos de estos distribuidores son también fabricantes, como por ejemplo Tikamoon o H&H.
De este modo, podemos clasificar la red del mueble en canales de distribución, teniendo cada uno sus propias lógicas de compra, limitaciones logísticas y expectativas con respecto a las marcas.
Categoría | Enseñas representativas | Descripción |
|---|---|---|
Gran distribución de mobiliario | IKEA, Conforama, But, Maisons du Monde, ALINEA | Oferta completa de mobiliario y decoración para todas las estancias del hogar, amplia selección a precios accesibles. |
Enseñas premium / diseño | Roche Bobois, BoConcept, Ligne Roset, Cassina | Marcas de gama alta que priman la calidad, la estética y las creaciones originales firmadas por diseñadores reconocidos. |
Discount / Bazares | GIFI, Centrakor, Action, La Foir'Fouille, Stokomani | Puntos de venta enfocados en precios bajos, surtido variado de decoración y pequeño mobiliario accesible, rápida rotación de colecciones y fuerte atractivo promocional. |
Gran distribución generalista | Carrefour, Leclerc, Auchan, Casino | Hipermercados y supermercados con secciones o córners de “equipamiento del hogar”, ofreciendo practicidad y precios competitivos a su clientela habitual. |
GSE decoración (Grandes Superficies Especializadas) | Casa, Zara Home, Søstrene Grene, Habitat | Decoración y accesorios para el hogar, colecciones de tendencia que se renuevan regularmente, posicionamiento de gama media. |
Enseñas de bricolaje con sección de decoración | Leroy Merlin, Castorama, Bricorama, Brico Dépôt, Mr. Bricolage | Distribuidores de materiales y herramientas que han ampliado su oferta al acondicionamiento interior y la decoración. |
Pure players de comercio electrónico | Made.com, Westwing, Wayfair, ManoMano, La Redoute Intérieurs | Operadores 100% online, amplia gama de productos para el hogar, experiencia de compra digital innovadora y logística optimizada. |
Concept stores / Tiendas independientes | Fleux, Merci, The Cool Republic, Empreintes | Puntos de venta con una atmósfera cuidada que proponen una selección exclusiva de piezas originales, a menudo artesanales o éticas. |
Especialistas en cocinas | Schmidt, Cuisinella, Mobalpa, Ixina, Socoo'c | Diseño y equipamiento de cocinas a medida (diseño personalizado, asesoramiento e instalación), gamas desde el primer precio hasta la gama alta y servicios asociados (financiación, garantías). |
Mobiliario de jardín | Truffaut, Jardiland, Botanic, Hespéride, Fermob | Equipamiento dedicado a espacios exteriores, gamas estacionales que combinan funcionalidad y resistencia a la intemperie. |
Descanso (Colchonería) | Grand Litier, La Compagnie du Lit, Maison de la Literie, Tempur, Maliterie | El universo del descanso (colchones, somieres y accesorios), discurso centrado en el confort y el bienestar, asesoramiento personalizado. |
DNVB y canales cortos | Tediber (descanso), Made in Design, Popus Editions, La Fabrique à Déco, Blomkal | Marcas nativas digitales y fabricantes que priorizan cadenas de suministro cortas, propuesta de valor en torno a la transparencia, la ecorresponsabilidad y la relación directa con el consumidor. |
Fuente: http://www.ameublement.com
El mercado en unas pocas cifras clave
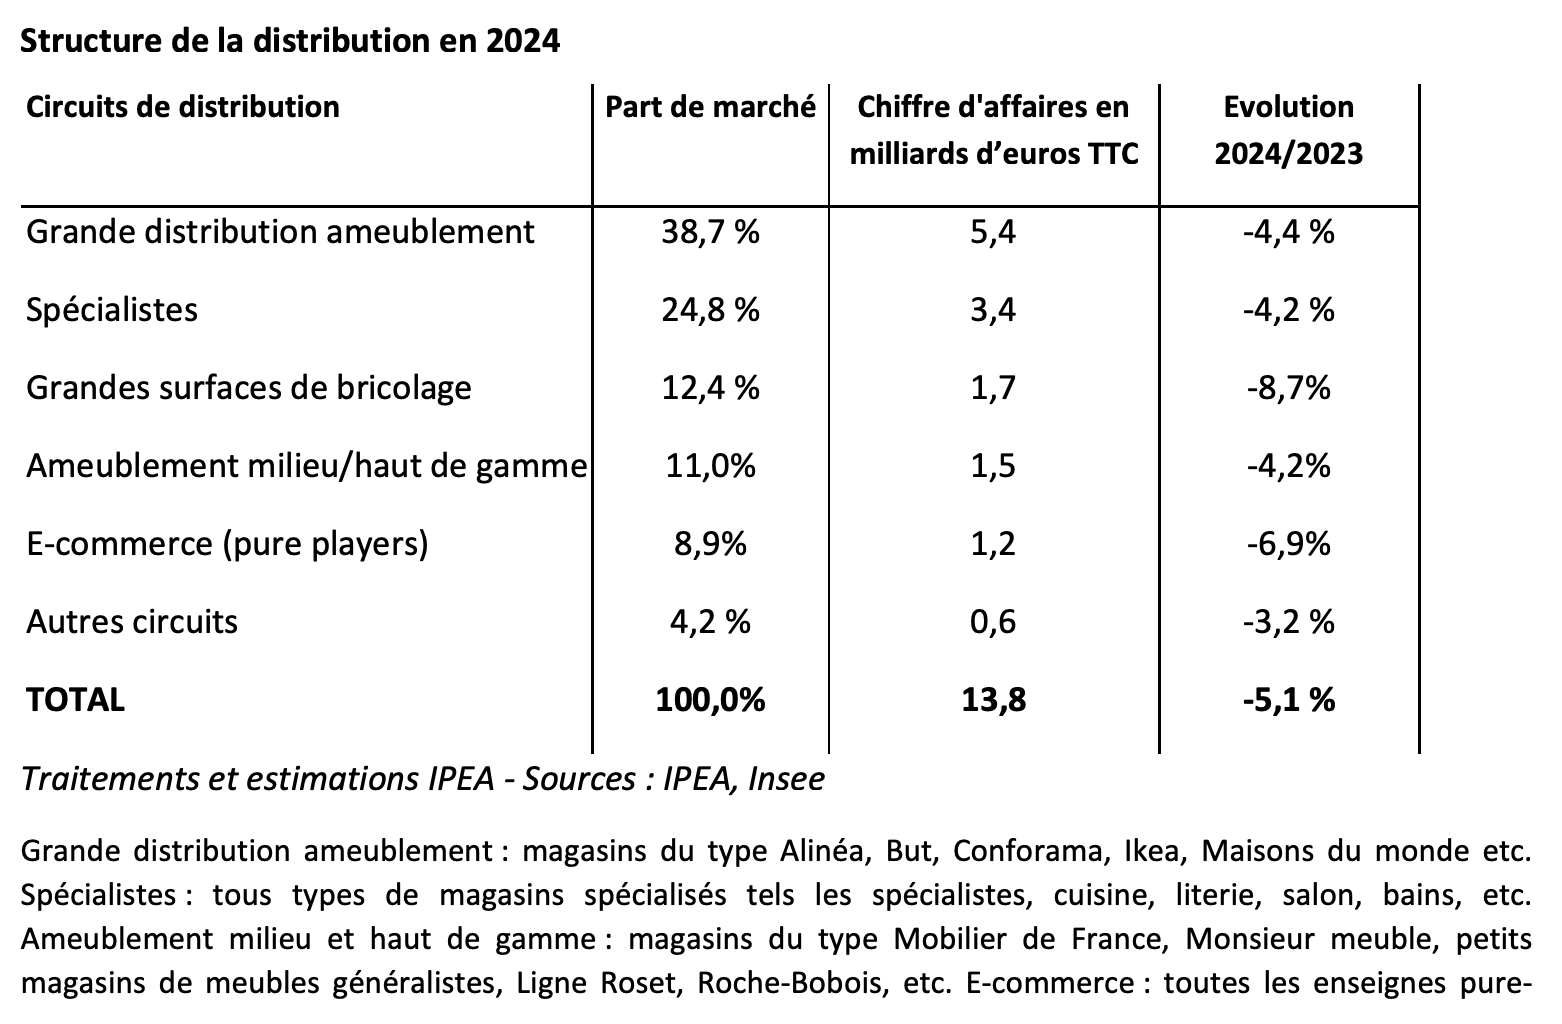
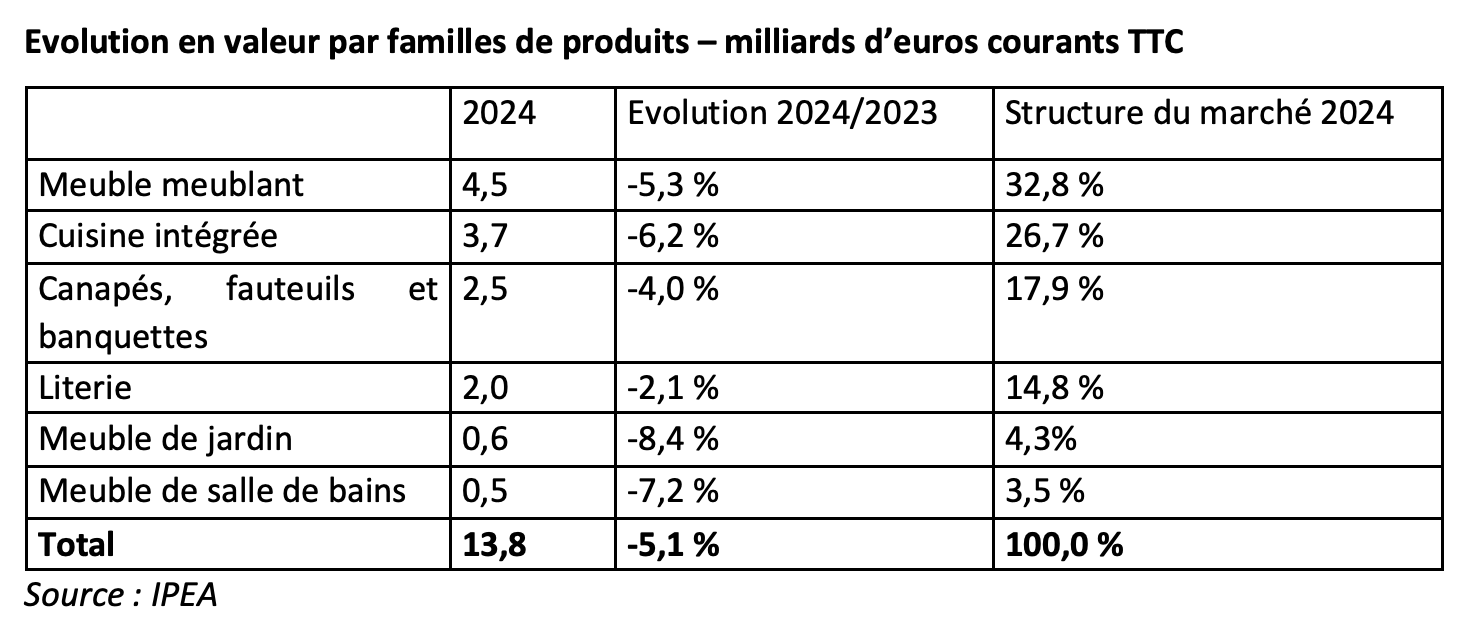
L’Ameublement français sitúa el valor (IVA incluido) del mercado del mueble en 13.800 millones de euros en 2024, lo que supone un retroceso del 5,1% respecto a 2023. La actividad comercial se caracteriza por una sobrerrepresentación de la sustitución de productos existentes en comparación con las nuevas compras (proyecto inmobiliario o mudanza).
La gran distribución de mobiliario capta casi el 40% de las ventas, ya sea en tienda física o por internet. El único segmento que todavía se le escapa en gran medida es el de las cocinas integradas; aquí, actores como Cuisines Schmidt o Mobalpa reinan con autoridad. De hecho, este segmento absorbe una cuarta parte del presupuesto de mobiliario de los franceses.
Si sumáramos los demás especialistas (salón, descanso, etc.), este canal podría dominar con creces el sector en cuanto a peso. Le siguen las grandes superficies de bricolaje (13%). Aunque siguen siendo minoritarios, los pure players como Cdiscount o Veepee se acercan al 10% de cuota de mercado. También se constata un crecimiento regular de las ventas de mobiliario de oficina de 2020 a 2023.
El mercado del mueble de exterior, por su parte, se valora en 700 millones de euros (Xerfi), con un crecimiento continuado en los últimos años. Este segmento está dominado por las mismas GSE (Ikea, But, Conforama, etc.) y GSB (Leroy Merlin, Castorama, etc.) que el mobiliario de interior.
Por otra parte, mientras las enseñas tradicionales se enfrentan al auge de los pure players, especialmente en decoración, la tensión económica empuja a muchos franceses a recurrir al mercado de segunda mano. La sensibilidad al precio también juega a favor de las marcas de distribuidor (MDD), que captan el 20% de la facturación en producto nuevo.
Finalmente, algunos fabricantes gozan de gran popularidad en el mercado galo: Ligne Roset, BoConcept, Gautier, Steelcase y Roche Bobois son muy conocidos en Francia. Cabe señalar que los artesanos siguen estando muy presentes en el tejido económico del mueble, aunque su peso en la facturación final sea inferior al 20%.
En 2024, el conjunto de los canales disminuyó en valor, ya que los hogares franceses continúan con la percepción de que su poder adquisitivo disminuye, aunque este hecho se vea matizado por los datos económicos. Así, la prudencia y el ahorro se impusieron al deseo de consumir.
Fuente: www.ameublement.com
💡Un sector resiliente
El buen nivel de visitas a las páginas web especializadas en mobiliario confirma que los franceses piensan de forma activa en acondicionar su hogar, aunque muchos proyectos de compra se pospongan a la espera de un clima económico más estable.
Por otra parte, aunque los resultados globales de 2024 experimenten una caída general, el número total de puntos de venta no ha disminuido en los últimos años, lo que demuestra una buena resiliencia del sector ante los efectos acumulados de la Covid-19 y la inflación.
El año 2025 podría marcar el retorno del crecimiento en el consumo de los hogares, tal y como analiza
L’ameublement français
Enseñas líderes y cifras clave
El mercado francés del mobiliario sigue dominado por unas pocas grandes enseñas de distribución física, empezando por IKEA, líder indiscutible, con una facturación de 3.700 millones de euros en Francia (2023) y una red de 36 tiendas en el territorio. Al comercializar sus propios productos, el gigante sueco canibaliza una gran parte del canal en detrimento de los fabricantes industriales.
Le siguen BUT y Conforama, ahora unidos bajo el mismo paraguas tras su integración en el grupo Mobilux. Entre ambos forman la primera red de muebles en Francia por número de puntos de venta. BUT cuenta con cerca de 330 tiendas con una facturación estimada de 2.100 millones de euros, mientras que Conforama mantiene unas 170 tiendas y una facturación cercana a los 1.700 millones de euros (2023).
Entre las demás enseñas especializadas, Maisons du Monde destaca por su posicionamiento deco-mueble y su implantación nacional, con más de 230 tiendas en Francia y una facturación global de 1.500 millones de euros (2023), con una parte importante procedente del canal online.
Alinéa, tras su reestructuración, opera hoy una veintena de tiendas con una facturación de unos 500 millones de euros. Fly, cuya visibilidad se ha reducido, conserva unas pocas decenas de puntos de venta propios o en franquicia. Y Habitat, ahora propiedad de Cafom, continúa su actividad con una decena de establecimientos.
Por último, Roche Bobois, posicionada en el segmento de alta gama, dispone de unos 80 puntos de venta en Francia, con una facturación global de 534 millones de euros (2022), de los cuales una parte significativa se genera en el mercado francés.
Enseña | Categoría | Última facturación conocida (Francia) en M€ | Año (facturación) | Número de puntos de venta (Francia) | Posibilidad de referenciar sus productos |
|---|---|---|---|---|---|
IKEA | Mobiliario generalista | 3 700 | 2024 | 36 | 100 % marca propia |
BUT | Mobiliario generalista | 2 122 | 2022 | 323 | Referencia marcas de terceros |
Conforama | Mobiliario generalista | 1 762 | 2023 | 178 | Referencia marcas de terceros |
Maisons du Monde | Mobiliario y decoración | 1 002 | 2024 | 193 | Referencia marcas de terceros (parcial) |
Alinéa | Mobiliario generalista | 183 | 2023 | 30 | Principalmente marca propia |
Monsieur Meuble | Mobiliario generalista | 150 | 2022 | 100 | Referencia marcas de terceros |
Roche Bobois | Mobiliario de alta gama | 119 | 2023 | 340 | Colecciones exclusivas o codesarrolladas |
Ligne Roset | Mobiliario de diseño | 101 | 2023 | 150 | 100 % marca propia |
Habitat | Mobiliario y decoración | 65 | 2022 | 25 | Referencia marcas de terceros (parcial) |
Fnac/Darty | Electrodomésticos y multimedia | 7 900 | 2023 | 840 | Referencia marcas de terceros |
Leroy Merlin | Bricolaje | 7 860 | 2023 | 126 | Referencia marcas de terceros |
Castorama | Bricolaje | 2 061 | 2024 | 94 | Referencia marcas de terceros |
Gifi | Deco y pequeño mobiliario | 1 300 | 2023 | 570 | Referencia marcas de terceros |
Centrakor | Deco y bazar | 1 000 | 2023 | 450 | Referencia marcas de terceros |
La Foir’Fouille | Deco y bazar | 815 | 2022 | 250 | Referencia marcas de terceros |
Cuisines Schmidt | Cocinas a medida | 670 (global) | 2023 | 357 | 100 % marca propia |
Mobalpa | Cocinas y almacenaje | 486 | 2022 | 239 | 100 % marca propia |
Maxi Bazar | Deco y bazar | 250 | 2023 | 57 | Referencia marcas de terceros |
Maison de la Literie | Descanso | 20 | 2020 | 148 | Referencia marcas de terceros |
Comercio electrónico
En Francia, la venta online representa aproximadamente entre el 17 y el 20 % del mercado del mueble y la decoración (estimaciones FNAEM, IPEA, 2023). Esta cuota aumenta de manera constante, impulsada por los pure players y la estrategia omnicanal. Cabe señalar que el segmento de la decoración está más digitalizado que el del mobiliario voluminoso. Además, ciertos operadores, como La Redoute o Maisons du Monde, realizan más del 50 % de sus ventas por internet.
Aunque sus resultados por categoría de producto no son públicos, algunas webs de comercio electrónico registran importantes cifras de negocio en mobiliario, comenzando por Amazon y Cdiscount (2.200 M€ de facturación sumando todas las categorías), con una oferta de muebles y decoración muy consolidada.
La Redoute (La Redoute Intérieurs y AM.PM) también se posiciona como una referencia del sector, con una facturación global de 1.000 millones de euros en 2022, de los cuales más del 90 % proceden del canal online.
ManoMano, especializada en bricolaje y equipamiento para el hogar, registra más de 900 millones de euros de volumen de negocio, con una parte significativa en la categoría hogar. Entre los pure players especializados, Miliboo (41 M€ de facturación, 2022), Kave Home, Drawer, Sklum, Home24 o Westwing ocupan nichos específicos, desde la creación de diseño hasta las ventas privadas. Algunos, como Tikamoon, combinan la distribución online con la fabricación propia.
Enseña | Última facturación conocida en Francia | Año (facturación) | Posicionamiento de marketing | Tipo de operador | Inicio e-commerce en FR | Posibilidad de referenciar sus productos |
|---|---|---|---|---|---|---|
Amazon | 12 000 | 2023 | Generalista, precios competitivos | Marketplace generalista | 2000 | Referencia marcas de terceros |
La Redoute Intérieurs | 1 200 (internacional) | 2022 | Familiar, tendencia, accesible | Distribuidor / marca propia | 2014 | Gran cuota de MDD |
AM.PM | Incluida en La Redoute | 2022 | Alta gama, refinado | Marca propia (La Redoute) | aprox. 2005 | Principalmente marca propia |
Cdiscount | 1 039 | 2024 | Precios agresivos, amplia selección | Marketplace y distribuidor | 1998 | Referencia marcas de terceros |
Maisons du Monde | 622 (e-commerce + tiendas) | 2023 | Estilos variados, deco y mobiliario | Distribuidor / creador de estilos | 2010 | Mayormente MDD |
ManoMano | 1 200 (Europa) | 2022 | Bricolaje, jardín, deco | Marketplace especializada | 2013 | Referencia marcas de terceros |
Kave Home | 262 (Europa) | 2022 | Diseño europeo, sostenible | Fabricante / marca propia | aprox. 2015 | Marca propia, pero colaboraciones posibles |
Tikamoon | 115 | 2023 | Madera maciza, natural, sostenible | Fabricante / marca propia | 2008 | 100% marca propia |
Miliboo | 43 | 2023 | Diseño accesible, directo de fábrica | Fabricante / DNVB | 2007 | 100% marca propia |
Drawer | 19 | 2023 | Escandinavo, industrial, diseño | Distribuidor / pure player | 2011 | 100% marca propia |
Sklum | No comunicado | Inspiración vintage y nórdica | Distribuidor (español) | aprox. 2018 | 100% marca propia | |
Home24 | No comunicado | Gran variedad, precios intermedios | Distribuidor / pure player | 2015 | Referencia marcas de terceros | |
Westwing | 13 | 2023 | Premium, colecciones cápsula | Distribuidor / club de venta deco | 2011 | Marcas asociadas y ventas privadas multimarca |
Mercado del mueble: principales tendencias del consumidor
El mercado del mueble está atravesado por diferentes tendencias y transformaciones de calado. La primera de ellas fue la crisis sanitaria de 2021, que reconfiguró por completo el sector.
Crisis de la Covid y transformación del mercado
El confinamiento y las medidas sanitarias de 2020 y 2021 transformaron profundamente el sector del mueble. Para empezar, numerosas enseñas sufrieron pérdidas significativas durante este periodo:
Conforama fue adquirida por Mobilux;
Habitat salió de una liquidación judicial renaciendo bajo la enseña vente-unique.com;
Alinéa, también declarada en concurso de acreedores en 2020, acometió una profunda reestructuración estratégica para recuperar la rentabilidad entre 2025 y 2026, etc.
La pandemia también propició otras transformaciones. Mientras que el mercado del mobiliario estaba históricamente ligado al inmobiliario, las ventas de muebles de interior y decoración pueden ahora mantenerse incluso cuando la construcción se encuentra estancada.
Los franceses se han acostumbrado a pasar más tiempo en sus hogares, incluso para teletrabajar, lo que lleva a muchas familias a gastar más en sentirse a gusto en casa, en particular renovando sus muebles.
Al mismo tiempo, el estilo de vida urbano empuja a muchas familias a optar por muebles funcionales y adaptados a viviendas de dimensiones reducidas. Por último, esta nueva convivencia entre vida personal y profesional anima a los fabricantes a mejorar —y hacer más discreta— la integración de la tecnología en el hogar.
La percepción del precio en el centro de la elección de los franceses
Otra fuerte tendencia: un informe de EY-Parthenon nos desvela que, al preguntar a los franceses por qué motivos prefieren una enseña sobre las demás (en cualquier sector), señalan —en este orden— la asequibilidad de las tarifas y las ofertas promocionales, después la practicidad y el disfrute, y finalmente la política de RSC.
Por tanto, la percepción del precio es indudablemente un factor clave para todos los distribuidores del sector, así como para sus proveedores por un efecto dominó. Esta realidad económica favorece a las marcas de distribuidor (MDD) y al mercado de segunda mano.
En el segmento de la decoración, IKEA se alza como la enseña preferida de los franceses. Y Leclerc en la alimentación (sin olvidar que las grandes superficies de alimentación están muy presentes en los sectores del mueble y la decoración).
En 2021, Statista situaba a Leroy Merlin y Action (dos operadores no especializados en origen) en el podio de las enseñas de mobiliario favoritas de los franceses. El portal estadístico indicaba entonces que “las enseñas de muebles y decoración preferidas por los franceses son las que ofrecen los precios más atractivos”. No obstante, conviene matizar: los franceses siguen siendo sensibles a la calidad y a la confianza.
“las enseñas de muebles y decoración preferidas por los franceses son las que ofrecen los precios más atractivos” (Statista).
Modas y tendencias actuales
El mercado francés del mueble evoluciona hacia modelos más responsables, flexibles y conectados. Los consumidores priorizan el ecodiseño (fabricación local con materiales reciclados), los productos duraderos, y valoran la transparencia de las marcas (trazabilidad).
La personalización constituye un eje fundamental: crece la demanda de muebles configurables online, adaptados a los gustos y a las restricciones de espacio. En un contexto urbano caracterizado por la escasez de metros cuadrados, los muebles modulares, multifuncionales y fáciles de transportar seducen cada vez más.
Los hábitos de consumo también están cambiando. El alquiler, la suscripción o la segunda mano crecen como alternativas a la compra definitiva. Como respuesta, ciertos fabricantes adoptan la producción bajo demanda, reducen los inventarios y apuestan por la venta directa.
El entorno digital también transforma la experiencia de compra mediante herramientas como la realidad aumentada, que permite visualizar los muebles en el propio hogar antes de realizar el pedido.
Por último, la emoción y el estilo siguen siendo imprescindibles: piezas artesanales, colecciones de edición limitada u objetos con historia captan la atención. En cuanto a la decoración, las formas orgánicas, los materiales naturales (madera maciza, piedra, ratán) y los tonos tierra crean interiores acogedores, en sintonía con los deseos actuales de confort y autenticidad.
Visión prospectiva
En un sector del mueble disputado por rivales de tamaño y naturaleza tan diversos como las grandes superficies de alimentación, las grandes superficies especializadas y los pure players, cabe esperar que continúen los movimientos de crecimiento inorgánico, las reorganizaciones territoriales y otras alianzas estratégicas.
La inteligencia artificial se utilizará cada vez más para acelerar la detección de tendencias en los canales online y offline, así como para la toma de decisiones estratégicas en todos los ámbitos (ubicación de nuevos puntos de venta, merchandising, promociones comerciales, diseño, etc.).
Finalmente, la omnicanalidad se ha convertido en la norma: todas las grandes enseñas tradicionales han desarrollado la venta online. ¡El camino inverso también ocurre, ya que La Redoute / AM-PM cuenta hoy con una red física de tiendas! Para otros operadores online, se firman acuerdos con los grandes nombres del retail para desarrollar córners o shop-in-shops.
Por último, a pesar de una transición mucho más lenta de lo previsto en la última década, el sello made in France sigue despertando un notable interés, tanto entre profesionales como entre consumidores.
Relación proveedor / distribuidor: de la referenciación al rendimiento comercial
Como cualquier empresa industrial del mueble y la decoración, habrá comprobado que sus resultados comerciales están estrechamente ligados a la calidad de sus relaciones con los distribuidores.
En este punto, cabe profundizar en tres temas fundamentales:
Lograr la referenciación;
Adaptarse a la era omnicanal;
Desarrollar el trade marketing;
Sobresalir en retail execution.
Analicemos en detalle cada una de estas líneas de actuación.
1) Referenciación: integrarse en las estrategias de los distribuidores
Para integrarse en las redes de distribución del sector de muebles y decoración, es preciso cumplir con criterios de selección a menudo exigentes y variables según el canal.
Los distribuidores buscan referencias de alta rotación que generen una buena rentabilidad por metro lineal. El margen bruto y las condiciones comerciales (descuentos, participación en promociones, logística) son decisivos para la referenciación. Su surtido debe, por tanto, priorizar la eficacia comercial sobre cualquier otra consideración.
Al mismo tiempo, los compradores buscan gamas alineadas con su posicionamiento estilístico y tarifario. Contar con una buena segmentación de catálogo, productos diferenciadores y un diseño atractivo supone una gran ventaja. El ecodiseño o la fabricación europea también pueden inclinar la balanza a su favor.
Por último, las enseñas valoran cada vez más a las marcas comprometidas: trazabilidad de materiales, certificaciones, fabricación responsable, políticas de RSC coherentes, etc. Esto repercute positivamente tanto en la imagen de marca como en el interés por organizar acciones conjuntas de marketing o comunicación.
2) Adaptar la estrategia a la distribución omnicanal
El sector del mueble y la decoración ha asumido plenamente la lógica omnicanal: la mayoría de los distribuidores combinan hoy tiendas físicas, web propia de e-commerce, marketplaces y, en ocasiones, aplicaciones móviles o redes sociales como canales de venta complementarios.
Por este motivo, su capacidad para entregar con rapidez, sin incidencias y con un stock actualizado (o mediante un modelo de dropshipping bien dominado) resulta imprescindible. Las devoluciones y el servicio posventa deben estructurarse de manera impecable. Ciertos distribuidores exigen disponer de un almacén en Francia. La integración de herramientas como un PIM o un ERP con conectores EDI para automatizar flujos y sincronizar catálogos será un factor diferenciador clave.
El auge de la omnicanalidad también influye notablemente en la calidad visual, la exhaustividad y la optimización de las fichas de producto (medidas precisas, descripciones sugerentes, vídeos o vistas 3D), en particular en los canales digitales. Ciertas cadenas imponen requisitos muy estrictos en cuanto a contenidos.
Asimismo, resultará indispensable aplicar una política de precios coherente en todos los canales: alinear los precios evitará conflictos entre canales y protegerá los márgenes, considerando en ocasiones la oferta de referencias exclusivas por canal.
De forma global, debe mantenerse una gestión rigurosa de la imagen de marca en toda la red: discurso, creatividades, storytelling y experiencia del cliente homogéneos en web, tiendas físicas y marketplaces. El rendimiento comercial depende directamente de la claridad de su propuesta de valor.
3) El papel estratégico del Trade Marketing en el sector de mobiliario y decoración
En un sector donde la tienda física sigue siendo el núcleo de las ventas, el trade marketing desempeña un papel clave para consolidar la presencia de las marcas en las cadenas comerciales. Como fabricante o proveedor, su objetivo será diseñar, junto con los distribuidores, acciones dirigidas a maximizar la visibilidad, acelerar la rotación de los artículos y velar por la coherencia en la experiencia del cliente.
En la práctica, esto implica:
Acciones comerciales focalizadas: promociones, elementos destacados de temporada, bundles o packs de productos.
Herramientas de apoyo a las ventas: PLV, displays, expositores, catálogos específicos, muestras de materiales.
Negociación del espacio y del lineal: cabeceras de góndola, escaparates, córners personalizados.
Acompañamiento en el lanzamiento de productos: coordinación entre los equipos de marketing y las redes comerciales para asegurar una óptima referenciación y una salida eficaz al mercado.
El trade marketing busca así hacer converger los objetivos de las marcas con los de los distribuidores, apoyándose en datos recopilados en el punto de venta, análisis de sell-out y metas de crecimiento compartidas.
4) Retail Execution: asegurar el rendimiento en el punto de venta
El concepto de retail execution comprende todas las acciones orientadas a asegurar la correcta aplicación de las estrategias comerciales y de marketing en el establecimiento físico. En el ámbito del mueble y la decoración, donde la experiencia visual, la implantación y la disponibilidad del producto son determinantes, esta disciplina se consolida como una palanca de rendimiento ineludible.
Abarca, en particular:
El control de la presencia del producto: asegurar que las referencias estén en el lineal, sin roturas de stock y ajustadas al planograma de merchandising.
La verificación de las acciones destacadas: presencia efectiva de la PLV, de las promociones y del mobiliario en los espacios negociados.
La medición de la conformidad: auditorías regulares sobre colocación, precios, estado del mobiliario en exposición o limpieza del espacio de la marca.
La recogida de datos sobre el terreno: fotografías, mediciones de lineales, tasas de rotura de stock, precios de la competencia… que nutren las herramientas analíticas para optimizar la estrategia.
Cómo optimiza Sidely el Trade Marketing y la Retail Execution
El CRM Sidely ha sido diseñado específicamente para los equipos comerciales de campo y para las marcas decididas a gestionar de forma eficaz su presencia en la distribución.
Le ayudamos a alinear sus planes de trade marketing con la realidad del punto de venta, dotando a los delegados comerciales de medios para supervisar el correcto cumplimiento de los acuerdos (ubicaciones, promociones, PLV o visibilidad de marca).
Gracias a herramientas para reportes personalizados y fotografías geolocalizadas, podrá medir el impacto de sus acciones en unos pocos clics. Asimismo, Sidely centraliza todos los datos recabados durante las visitas (roturas, precios, lineal, espacios promocionales), proporcionando una visión nítida y procesable para reajustar campañas, afinar el merchandising y estrechar la colaboración con los distribuidores.
Resultado: un mejor seguimiento de las operaciones en tienda, la maximización de las oportunidades de venta y un retorno de la inversión medible en sus acciones de trade marketing.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.