
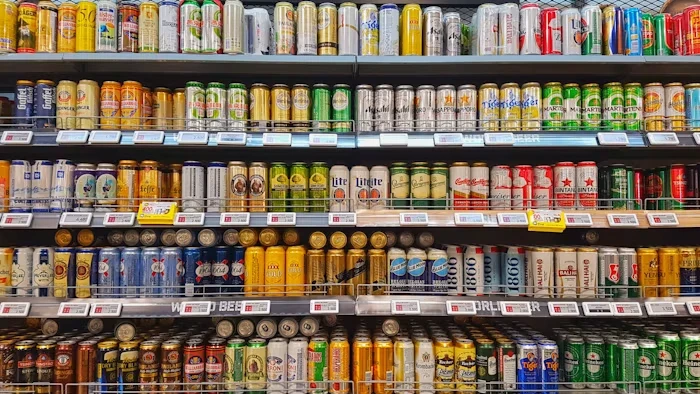
El mercado de la cerveza
Sumérjase en el análisis del mercado de la cerveza. Explore las tendencias actuales, la evolución de las microcervecerías y las preferencias de los consumidores.
En resumen
10 min de lectura
El mercado mundial de la cerveza es colosal, estimado en casi 300 000 millones de dólares.
La distribución se basa en dos pilares principales: la Gran Distribución y el sector HORECA (Hoteles, Restaurantes y Cafeterías).
Aunque los líderes históricos dominan, las cervezas artesanales y locales ganan terreno en la gran distribución, impulsadas por una demanda de diversidad.
Los formatos evolucionan, con un marcado avance de las latas de aluminio en detrimento del volumen de las botellas de vidrio.
El segmento sin alcohol experimenta un crecimiento fulgurante (+16,4% en un año), empujando a los cerveceros y distribuidores a innovar en términos de oferta y envasado.
El sector HORECA sigue fragmentado, ofreciendo oportunidades de conquista para las marcas que saben prospectar eficazmente los establecimientos sin contratos de exclusividad.
La cerveza es una de las bebidas más populares del mundo, con un mercado global estimado en casi 300 000 millones de dólares.
Rubia, blanca, tostada (ámbar) o negra, el mercado de la cerveza se puede dividir en cuatro categorías principales:
Las cervezas sin alcohol, que tienen menos de 1,2° (grados régie).
Las cervezas bock o de mesa, que tienen entre 2 y 3,9°.
Las cervezas denominadas «de lujo», que tienen entre 4,4 y 5,5°. Se cuentan entre ellas la Jade, la Briarde o la Hoegaarden, por ejemplo.
Las cervezas de especialidad o especiales, que tienen más de 5,5°, como Leffe, Abbaye Alveringem o incluso Affligem.
Los franceses consumen de forma diferente en los últimos años, y se están desarrollando nuevas categorías de cerveza, como las cervezas aromatizadas, que tienen entre 3 y 5,5°, o las cervezas craft, también llamadas cervezas artesanales.
Y todas estas cervezas se distribuyen a través de dos canales principales de distribución: la GMS (supermercados, hipermercados, tiendas de proximidad…) y el canal HORECA (hoteles, restaurantes y cafeterías).
En este artículo, analizaremos estos dos canales principales de distribución. Juntos, exploremos las tendencias actuales del mercado francés en el retail, tanto en el sector de la gran distribución (GMS) como en el de la hostelería y restauración (HORECA), así como las posibles consecuencias en sus ventas de cerveza.
Índice:
El mercado de la cerveza en Francia
Los franceses consumen de media 33 litros de cerveza por persona al año. Un estudio reciente de NielsenIQ revela que más del 80 % de los franceses disfrutan regularmente de una buena cerveza, lo que representa más de cuatro de cada cinco franceses.
El mercado de la cerveza en Francia «es ultramaduro con una tasa de penetración de más del 80 %», según LSA. Sin embargo, tras 5 años de constante evolución, con un +4 % anual en volumen, la cerveza se estanca en 2024. Sus ventas en valor aumentaron un 3,6 %, impulsadas principalmente por la inflación: +4,5 % en 1 año hasta alcanzar un precio medio por litro de 3,17 €.
Entre las preferencias, la cerveza rubia domina con 23 millones de consumidores, seguida de cerca por la cerveza blanca y sus 8 millones de adeptos.
Este amor por la cerveza beneficia en particular a las cervezas artesanales francesas. Un hecho destacable es que el 70 % de las cervezas consumidas en Francia se producen localmente. Y esto se refleja en la cuota de mercado: las cervezas de especialidad representan el 57 % de la cuota de mercado en valor. Las cervezas de especialidad o cervezas especiales agrupan productos muy dispares bajo una denominación comercial similar. Su punto común radica en las características específicas que se destacan, ya sean los ingredientes, el proceso de elaboración, la graduación alcohólica o el sabor final, y que tienen como objetivo clasificarlas como cervezas especiales, con fama de ser más fuertes, más sabrosas, etc. Suelen ser producidas por microcervecerías. Las cervezas especiales rubias ocupan el segundo lugar con un 31 % de cuota de mercado, seguidas por las cervezas sin alcohol con un 5,6 % de cuota de mercado. Fuera del podio y perdiendo terreno rápidamente (-7,5 %), las cervezas rubias de lujo tienen ahora un 5,5 % de cuota de mercado. El término «lujo» es también una mención administrativa que distingue a las cervezas que tienen un determinado grado régie. La noción de «régie» alude a la densidad del mosto antes de la fermentación de las bebidas alcohólicas.
Francia también destaca en el panorama cervecero internacional: es el octavo productor de cerveza de Europa y ocupa el primer lugar tanto en producción de cebada cervecera como en exportación mundial de malta. El sector cervecero es un pilar económico importante, que representa 64 000 puestos de trabajo y el 28 % de las exportaciones, principalmente hacia Europa. Este dinamismo subraya la importancia y vitalidad de la cultura cervecera en Francia.
La cerveza, una bebida para compartir
Es la bebida de convivencia por excelencia; la gran mayoría de los franceses (55 %) consume cerveza durante momentos de relax y de compartir con familiares o amigos. Además, es en verano cuando más se opta por la cerveza (23 %), solo superada por el vino rosado (25 %), siendo las bebidas preferidas de los franceses cuando llega el buen tiempo.
La explosión de las microcervecerías
El aumento del consumo de cerveza ha provocado de forma natural una expansión de la oferta, con una media de una nueva cervecería o microcervecería abriendo sus puertas cada día. De hecho, el panorama cervecero francés ha experimentado un crecimiento espectacular: mientras que en 2006 Francia contaba con solo 246 cerveceros, esta cifra subió a 1600 en 2018 y alcanzó los 2300 en 2023, más que cuadruplicándose en apenas doce años. Al mismo tiempo, el número de microcervecerías también se triplicó.
Esta tendencia al alza ha permitido crear una nueva oferta en un mercado que antes estaba dominado por unas pocas grandes marcas con productos estandarizados a escala mundial. Las cervecerías francesas representan, además, más de 10 000 referencias de cervezas distintas.
El regreso de las cervezas artesanales
Durante mucho tiempo, la cerveza vendida en HORECA y gran distribución fue principalmente industrial. El cambio de consumo de los franceses ha impulsado las cervezas artesanales. Estas designan las cervezas con una mayor graduación alcohólica que son producidas por microcervecerías o para ocasiones especiales (como la cerveza de Navidad, por ejemplo). Se distinguen también por sus sabores y aromas, caracterizados por hierbas, frutas y cereales locales.
Las cervezas especiales o artesanales representan hoy en día el 7 % del mercado de la cerveza. Las cervezas industriales o «estándar» ya solo suponen el 20 % del volumen de ventas (frente al 70 % de hace 50 años) y retroceden de 6 a 8 puntos por año.
Por lo tanto, ¿es la cerveza artesanal la nueva estrella de las ventas? No es tan seguro.
La venta de cerveza en la gran distribución
La gran mayoría de las cervezas se venden en la gran distribución, representando tres cuartas partes de las ventas totales. En comparación, la hostelería y restauración (HORECA) solo representa alrededor del 20 % de las ventas. Esta diferencia se explica principalmente por el precio: en efecto, el precio por litro es, de media, 3 veces más barato en la gran distribución que en HORECA.
Esta situación se hace aún más evidente con la inflación. En 2023, la facturación del sector de la cerveza en la gran distribución experimentó un aumento del +6,1 %. Sin embargo, este crecimiento financiero no se tradujo en un aumento del volumen de ventas, que por el contrario disminuyó un -4,5 % según datos de NielsenIQ. Una tendencia confirmada por el comercio electrónico y las tiendas de proximidad, cuyos volúmenes cayeron entre un -2,5 % y un -3 %, también según NielsenIQ.
Las cervezas más vendidas en la gran distribución
En los supermercados entran nuevas cervezas, como las craft o cervezas artesanales, antes reservadas a las tiendas especializadas. Más caras, a menudo vendidas por botella en lugar de en pack, vienen a diversificar la oferta. Sin embargo, representan una parte mínima de las ventas. Thebeerlantern se pregunta, de hecho, en uno de sus artículos si la cerveza artesanal en la gran distribución no es más que un producto gancho.
Una duda reforzada por el ranking de las marcas de cerveza más vendidas en la gran distribución en 2023.
Según IRI, las 10 principales marcas de cerveza vendidas en hipermercados y supermercados son:
Heineken con 2368 Khl (14,1 % de cuota de mercado);
Leffe con 1842 Khl (11 % de cuota de mercado);
1664 con 1614 Khl (9,6 % de cuota de mercado);
Desperados con 1494 Khl (8,9 % de cuota de mercado);
Kronenbourg con 1207 Khl (7,2 % de cuota de mercado);
Grimbergen con 754 Khl (4,5 % de cuota de mercado);
Tourtel Twist con 425 Khl (2,5 % de cuota de mercado);
Affligem con 383 Khl (2,3 % de cuota de mercado);
Pelforth con 354 Khl (2,1 % de cuota de mercado);
Bud con 270 Khl (1,6 % de cuota de mercado).
En los supermercados, la mayoría de las marcas apuestan por las cervezas de especialidad o especiales, ya que son las que más rentabilidad aportan. La clasificación anterior habla por sí sola: solo Corona y Hoegaarden no son cervezas de especialidad.
Un caso especialmente representativo de esta tendencia es el creciente éxito de Goudale, que ve aumentar su cuota de mercado año tras año, con una impresionante progresión del 10 % en 2023. Un éxito que se debe sobre todo a la multiplicidad de formatos (botella de 75 cl, lata de 50 cl, packs de 6 x 25 cl y 12 x 25 cl, etc.), lo que parece responder a una demanda del mercado de opciones más flexibles de consumo.
Los formatos de cerveza son, además, un aspecto importante: las botellas de vidrio (25 cl, 33 cl y 75 cl) representan el 74 % de las ventas en valor sumando todas las categorías de cerveza, y crecen un 2,5 % en valor pero retroceden un 2,7 % en volumen, en detrimento de las latas de aluminio. ¿Nueva tendencia o mayor comodidad? En cualquier caso, han crecido un 8,7 % en valor y un 5,5 % en volumen en 2024, situando su cuota de mercado en el 23 % en valor. Así pues, 1 de cada 4 cervezas se vende en lata. Una estadística que las cerveceras han entendido muy bien: Leffe, 3 Monts, Kronenbourg, AB InBev... todas invierten en este formato.
Las cervecerías independientes están en auge
Goudale, 3 Monts, Duvel Moortgat... muestran un gran rendimiento en 2024, con un +14,7 %, +9,4 % y +4,6 % respectivamente en volumen de ventas, según Circana. Jean-François Guisnel, director comercial de Goudale, la primera cervecera independiente con un 6,4 % de cuota de mercado, lo explica por «una relación calidad/precio justa que marca la diferencia cuando los consumidores tienen que priorizar sus gastos. Cabe recordar que el precio medio de venta de las cervezas, que había aumentado un 10 % en 2023, sigue siendo en 2024 entre un 7 y un 8 % más alto que en 2022». Y no es la única cervecería que ofrece precios adaptados a las expectativas del consumidor: 3 Monts ofrece su cerveza rubia de especialidad en torno a los 3 € los 75 cl.
Sigue siendo importante señalar que los tres líderes (Heineken, Kronenbourg y AB InBev) todavía representan el 70 % del mercado, con 16,13 millones de hectolitros vendidos durante el año.
Las cervezas sin alcohol ganan cuota de mercado
Otra tendencia notable en el lineal de cervezas es el creciente interés por las opciones bajas en alcohol o sin alcohol, con un notable aumento de ventas del +16,4 % en un año, según NielsenIQ.
Las cervezas sin alcohol (por debajo de 1,2 grados régie) son especialmente difíciles de producir y, por tanto, permanecen mayoritariamente en manos de los grandes grupos industriales: Asahi, 1664, Leffe, Jupiler… aunque algunas excelentes cervecerías, como BapBap o La terre de bières, logran destacar en este sector. En 2023, Tourtel Twist, Leffe rubia 0.0 % y afines representaron el 5,3 % de las salidas totales de la categoría de cervezas, es decir, 83 millones de litros.
Frente a esta demanda, las cervecerías artesanales compiten ofreciendo cervezas ligeras, como Ninkasi con su propuesta de 4 % de alcohol.
Y este éxito no ha pasado desapercibido para las marcas de distribuidor (MDD). Cadenas como Intermarché, Système U y E.Leclerc no solo han lanzado sus propias gamas de cervezas sin alcohol, sino que también han invertido en nuevos diseños de packaging para hacer que estos productos sean aún más atractivos.
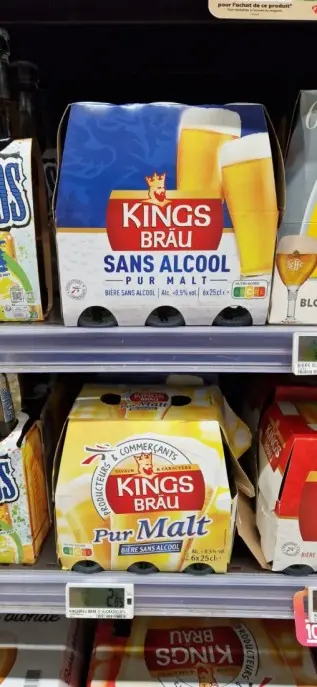
Después / antes del rediseño de Intermarché. Fuente: Rayon-boissons.com
Por su parte, las marcas nacionales aprovechan el «dry january» para sumarse a la tendencia y lanzar su gama. El grupo Asahi, por ejemplo, lanzó en enero su campaña sin alcohol llamada «Super Dry January».
Las promociones comerciales para la cerveza
La cerveza no tiene nada que envidiar al vino. En 2023, según datos de IRI, la facturación de la cerveza en los hipermercados superó por primera vez a la del vino, cuyas ventas disminuyeron tanto en volumen como en valor. La cerveza representó más del 50 % de las ventas de alcohol en la gran distribución, frente a solo el 30 % del vino.
Para responder a esta tendencia, las cadenas de distribución y las marcas cerveceras implementan promociones comerciales cada vez más importantes, especialmente a través de la organización de ferias de la cerveza. Estos eventos tienen como objetivo principal impulsar las ventas de cervezas locales y artesanales, que experimentan un éxito creciente pero cuyo potencial de mercado aún está en gran medida por explotar.
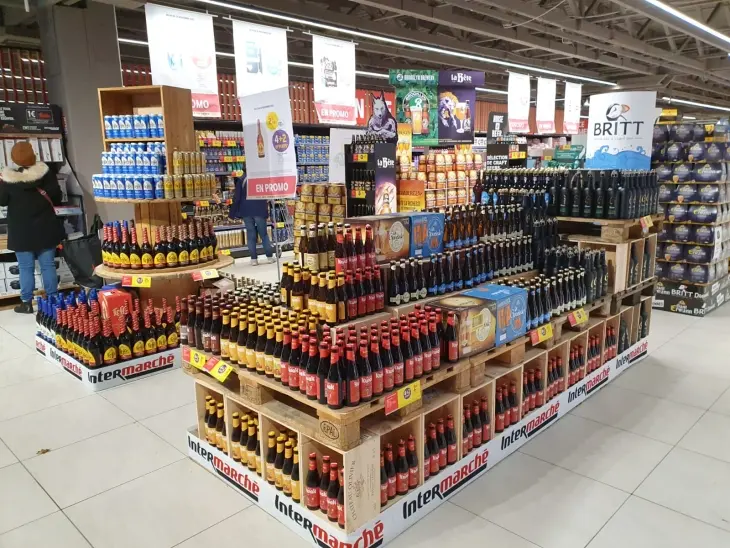
Feria de la cerveza de Intermarché - Fuente: rayon-boissons.com
Otros supermercados y cadenas optan por apostar por la sostenibilidad y la innovación. Por ejemplo, en La Madeleine, un Super U recién inaugurado celebra la cultura cervecera abriendo una bodega dedicada. Estratégicamente ubicada al final del pasillo principal, esta bodega ofrece una impresionante colección de 400 referencias de cervezas, todas disponibles en botellas individuales, ofreciendo una experiencia única a los amantes de la cerveza.
La reestructuración de las bodegas de cerveza es una verdadera oportunidad para las marcas: «La oferta se había vuelto desmesurada en los últimos años, dejando las bodegas de cerveza especialmente congestionadas y con un evidente problema de falta de espacio, en particular con respecto a los productos cuya rotación no es suficiente y que acumulan polvo en el lineal, es decir, aquellos cuyas ventas medias semanales están por debajo de dos», explicaba Julien Demulier, director general delegado de The Beers Family a la redacción de LSA.
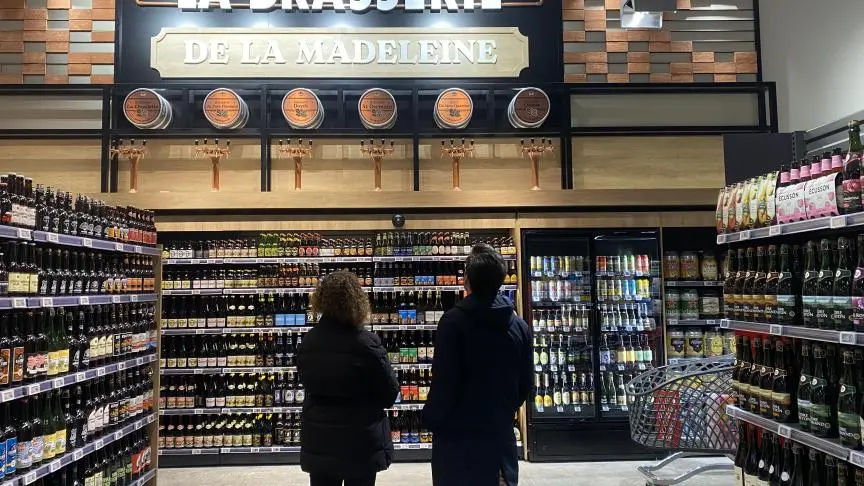
Bodega de cerveza del Super U de La Madeleine
Más allá de las promociones comerciales, los envases también se adaptan. Al igual que Heineken adopta los colores del fútbol durante los Mundiales y las Eurocopas, Kronenbourg lanzó una edición especial de latas de 33 cl de Tourtel Twist con el logotipo de los Juegos Olímpicos y Paralímpicos. Disponibles en las grandes superficies cuatro meses antes de la inauguración oficial de los Juegos, estas latas se ofrecieron en paquetes de seis o por unidades. Una estrategia rentable, ya que en 2023 se estima que 1 de cada 5 hogares compró Tourtel.
Las cervezas locales cobran protagonismo
Consumir producto local no se detiene a las puertas de la sección de bebidas alcohólicas. Según NielsenIQ, el 60 % de los franceses muestra preferencia por las cervezas locales, mientras que el 51 % opta por cervezas importadas y el 46 % por cervezas artesanales. Esta tendencia no ha pasado desapercibida para los jefes de tienda ni para las cadenas de distribución a la hora de estructurar y optimizar su surtido.
Por ejemplo, en Alsacia, Auchan destaca la Meteor, famosa por su receta de IPA y su pilsner, mostrándolas en las portadas de sus catálogos. En Lorena, la elección se inclina por la cervecera La Délicatesse. En Île-de-France, cuatro cervecerías son especialmente valoradas: Rabourdin, ubicada en Sena y Marne, Artemus y BAPBAP, ambas al sureste de París, así como Petite Couronne, al noroeste de la capital.
Esta estrategia de promoción de los productos locales está dando sus frutos, atrayendo la atención de los grandes actores industriales. Un ejemplo llamativo es el de Heineken, que adquirió una participación mayoritaria en la cervecera Gallia en 2021, con una producción de 15 000 hectolitros.
Se confirma que esta inclinación hacia lo local resulta más atractiva para los consumidores que lo ecológico: los productos bio representan menos del 2 % de las ventas, y algunos grandes nombres de la industria, como Fischer, están dando marcha atrás.
¿Cómo vender (mejor) su cerveza en la gran distribución?
Las negociaciones comerciales, que ahora se prolongan hasta finales de enero, son un periodo complejo y estratégico. Si le interesa el tema, hemos escrito un artículo completo para ayudarle a negociar mejor con la gran distribución. Pero aquí, centrémonos en otro aspecto clave: cómo mejorar la presencia y la visibilidad de sus cervezas en el lineal.
Para ello, sus jefes de zona y gestores de punto de venta desempeñan un papel fundamental. Son sus ojos y oídos sobre el terreno, verificando que los establecimientos cumplan con los acuerdos alcanzados con tanto esfuerzo. También mantienen una relación directa con los puntos de venta, una conexión valiosa para preservar su imagen y sus cuotas de mercado.
Priorice sus visitas para una máxima eficacia
Resulta tentador querer visitar todas las tiendas, pero a menudo esto es inviable para sus equipos. Para maximizar sus ventas y su eficiencia, concéntrese en un enfoque estratégico, priorizando los puntos de venta en función de su aportación y las necesidades del momento.
Apunte a sus tiendas 80/20 con prioridad
Justo después de las negociaciones, concentre sus esfuerzos en las tiendas que generan el 80 % de su facturación con solo el 20 % de sus esfuerzos. Estos clientes clave deben ser visitados para asegurarse de que los acuerdos se aplican correctamente y de que todo está listo para un comienzo de año óptimo.
Analice el rendimiento de los puntos de venta con una DN a la baja
Una vez estabilizados sus puntos clave, dirija sus visitas hacia las tiendas cuya distribución numérica (DN) esté disminuyendo. Acuda al terreno para entender el motivo: ¿un problema de stock, una relación deteriorada con el jefe de sección o una mala ubicación en el lineal? Estos ajustes pueden marcar toda la diferencia.
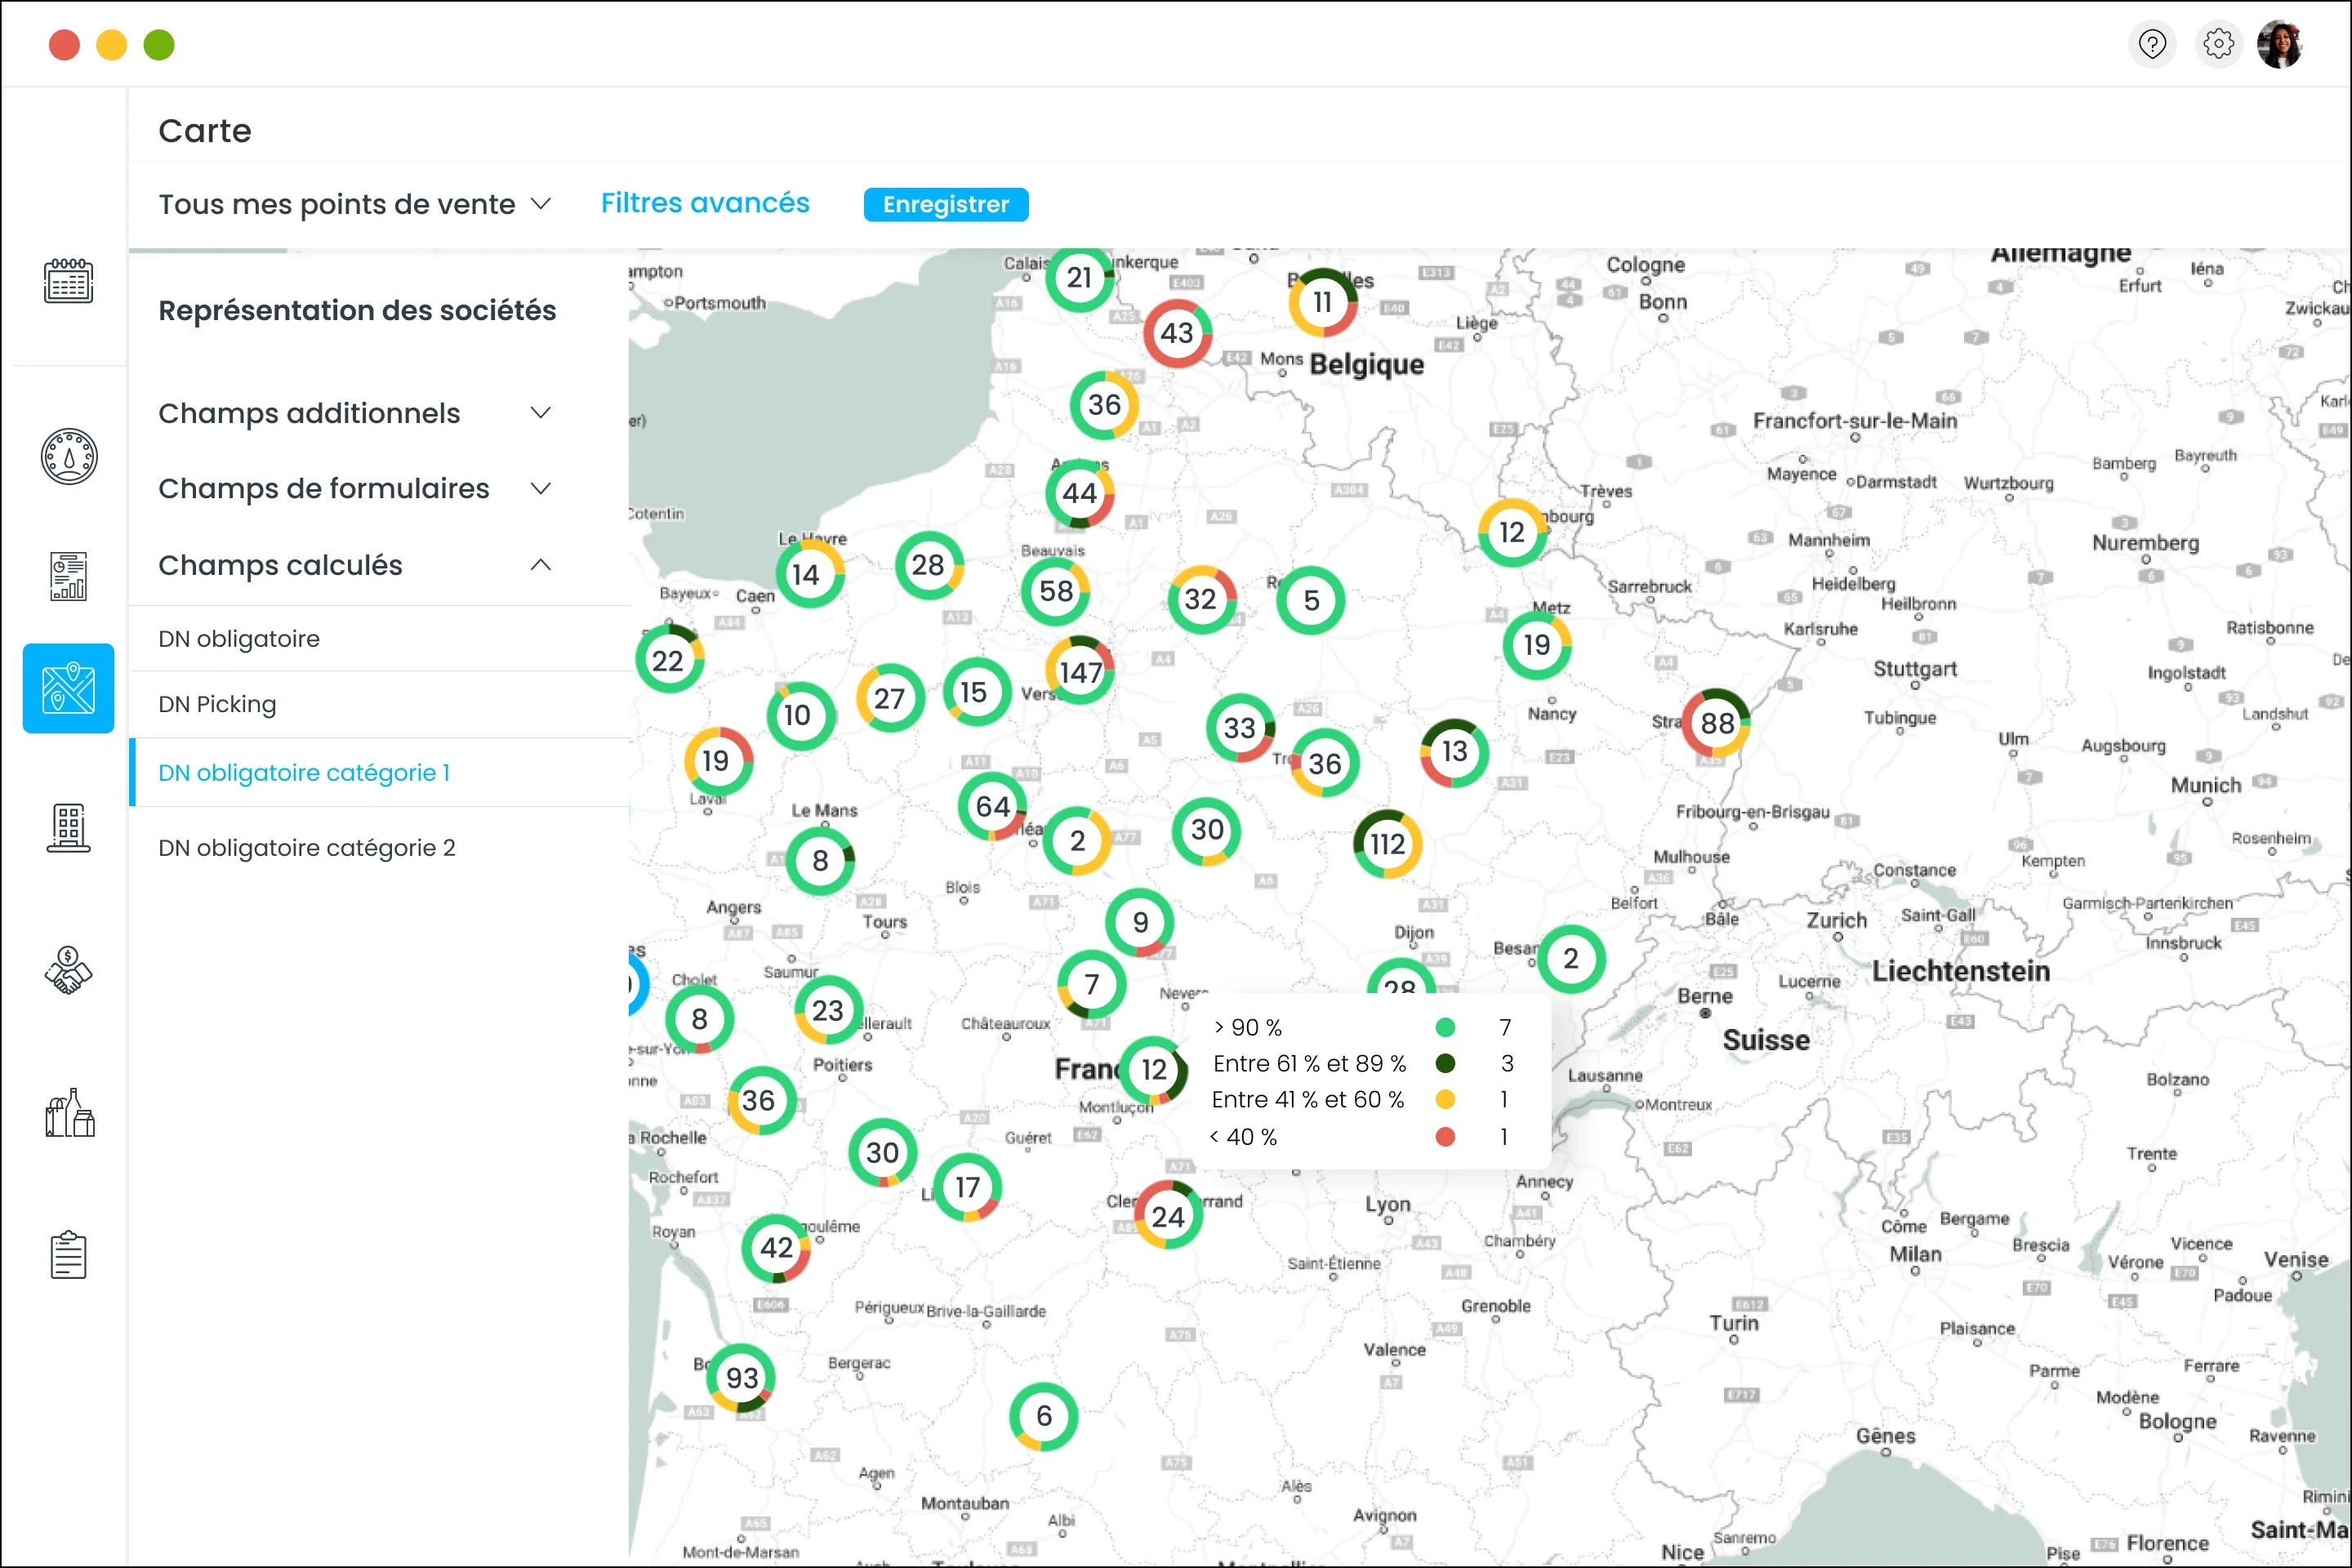
Visualización de los puntos de venta en función de la DN
Controle sus salidas de caja para prevenir la pérdida de clientes
Utilice los datos de las salidas de caja para identificar las tiendas donde la facturación cae. Una visita proactiva a estos puntos de venta puede evitar un declive continuo. Los jefes de sección agradecerán esta capacidad de reacción y podrían concederle ventajas, como una promoción especial fuera de folleto o una cabecera de góndola.
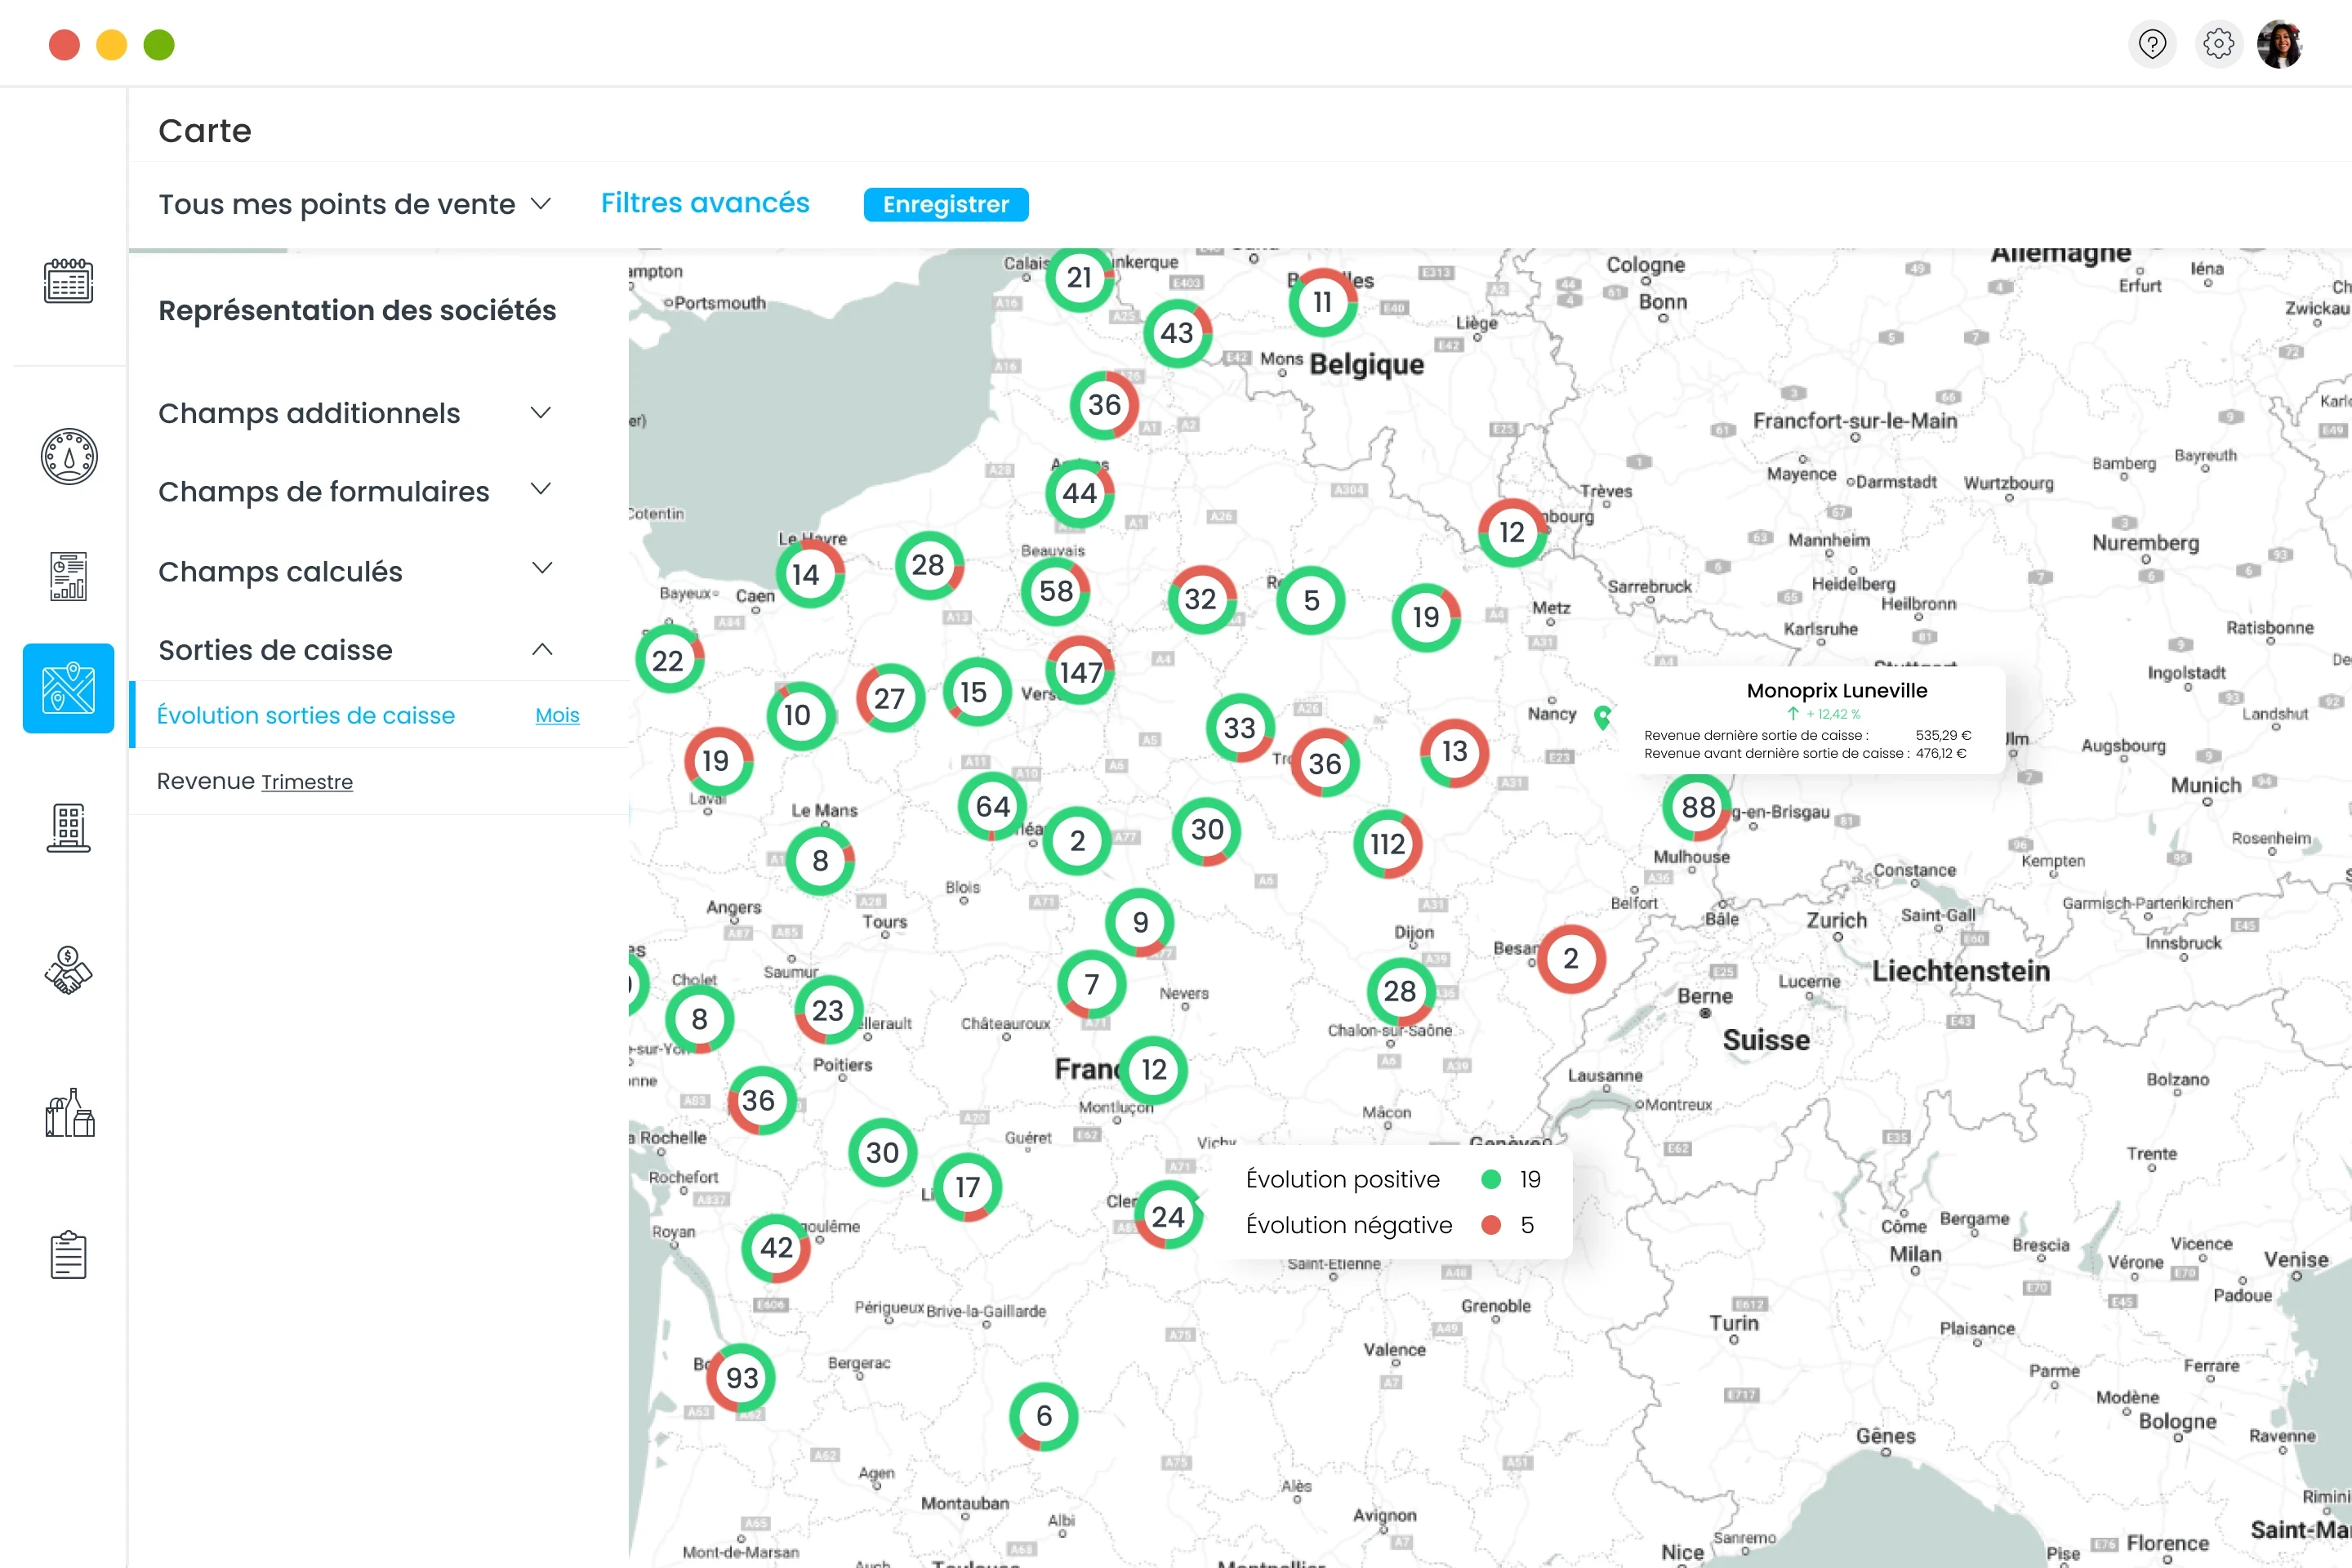
Visualización de los puntos de venta en función de las salidas de caja
Maximice sus visitas para impulsar su sell-in
Seleccionar los puntos de venta adecuados es un primer paso esencial, pero no es suficiente para garantizar un aumento de su sell-in y sell-out. Una vez en el lugar, es fundamental tener en cuenta las realidades del terreno, ajustar sus acciones si es necesario y vigilar la actividad de sus competidores. No lo olvide: usted es el embajador de su marca, no los jefes de sección ni los directores de tienda. Su prioridad es satisfacer a sus clientes y asegurarse de que regresen gracias a una oferta adecuada. Si sus cervezas no gustan, si su material PLV está mal instalado o si sus pedidos no se entregan a tiempo, esto puede provocar rápidamente una descatalogación.
Garantizar una presencia óptima en tienda es un trabajo a largo plazo. Requiere tiempo, observación y capacidad de reaccionar con rapidez ante imprevistos. Sin embargo, estos esfuerzos siempre dan fruto a la larga. Al tomarse el tiempo para solucionar problemas, verificar la visibilidad de sus productos y mantener una buena relación con los jefes de sección, construye bases sólidas para su marca.
Simplifique el día a día de los gestores de punto de venta
En Sidely, nos comprometemos a facilitar el trabajo de sus equipos de campo. Nuestra solución optimiza el tiempo dedicado a las visitas gracias a cuestionarios personalizados, adaptados a su marca y a sus objetivos. Con Sidely, sus gestores de punto de venta pueden realizar visitas en la gran distribución de forma rápida y eficaz, sin necesidad de conexión a Internet. La aplicación móvil y para tablet sincroniza automáticamente los datos una vez recuperada la conexión.
Se acabaron los informes al final de la jornada laboral: una vez fuera de la tienda, sus equipos no tendrán nada más que gestionar. Esto les permite concentrarse en lo esencial: reforzar su presencia en el lineal y garantizar una ejecución impecable de su estrategia.
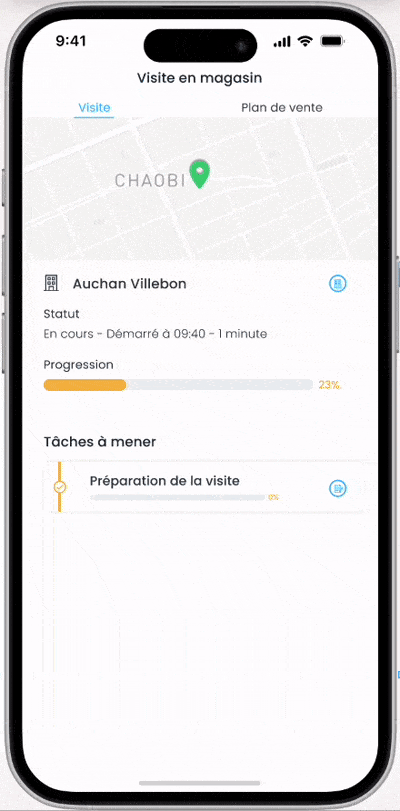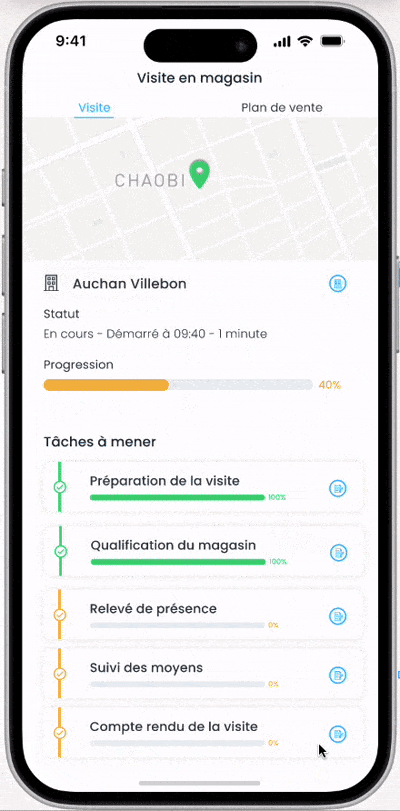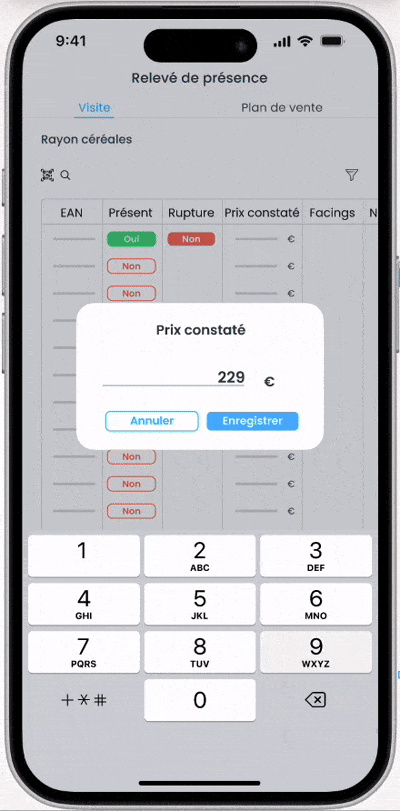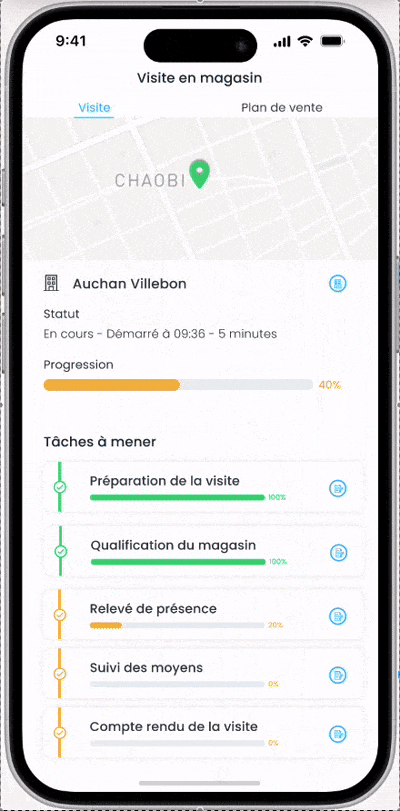
Ejemplo simplificado del inicio de una visita en gran distribución con Sidely
La venta de cerveza en HORECA
1 de cada 4 cervezas vendidas en Francia se consume en el canal HORECA. Sin embargo, la venta de cerveza representa más de un tercio de los ingresos globales de la actividad de bebidas de los cafés, hoteles y restaurantes, según la Federación Nacional de Bebidas (FNB) francesa. La dinámica de venta y los impactos sociales difieren claramente de los observados en la gran distribución. Mientras que se aprecia un retroceso en el volumen de ventas en la gran distribución (-3,8 %), las discotecas, los bares diurnos y los bares nocturnos registraron un aumento en sus volúmenes de venta en el primer trimestre.
Esta constatación debe matizarse, ya que los bares-restaurantes han perdido volumen de ventas. Esta situación podría atribuirse a la pandemia de la COVID-19 y a los periodos de confinamiento, que provocaron el cierre temporal del canal HORECA, recortando así un 35 % del mercado. Aunque tuvieron su repercusión, la inflación también ha afectado al consumo fuera del hogar. Según snacking.fr, el 32 % de los franceses tiene previsto reducir sus gastos en ocio gastronómico, incluidas las salidas a bares y restaurantes.
Sin embargo, se mantiene el optimismo de cara al año 2024, marcado por dos grandes acontecimientos deportivos: la Eurocopa en Alemania y, sobre todo, los Juegos Olímpicos en París. Según un estudio de Le Parisien, «cabe esperar una explosión de ciertos «productos de disfrute» que figuran entre los grandes clásicos de los eventos deportivos», en particular… ¡la cerveza! En Londres, en 2012, el consumo medio aumentó un 6 % gracias a los turistas internacionales.
Y como explica Hervé Marziou, biérologo independiente: «Hoy, probablemente más que antes, los propietarios de establecimientos necesitan la ayuda de sus proveedores. También es importante que el canal HORECA forme a su personal y fidelice a su clientela. Por otra parte, estamos asistiendo a la renovación del bar de cervezas de dos maneras». Por ello, le recomendamos que realice rutas conjuntas entre sus distribuidores y sus brand ambassadors. Y esto es lo que veremos en la siguiente sección.
¿Cómo distribuir (mejor) su cerveza en HORECA?
El sector de la hostelería y la restauración está muy fragmentado, ya que cerca del 10 % de los establecimientos abren y cierran cada año. La competencia es enorme, con numerosos puntos de distribución que en su mayoría son independientes. Por ello, la mayor parte de las ventas se realizan de forma directa.
Sin embargo, como en cualquier mercado, los grandes grupos industriales están presentes. Grandes cerveceras y grandes distribuidores se reparten el territorio: pueden ofrecer precios más bajos, así como una mayor variedad de surtido. A esto se suman los contratos marco, que les otorgan una exclusividad que puede llegar hasta los 10 años. Según Happybeertime, el 80 % de los cafés, hoteles y restaurantes de Francia tienen un contrato de exclusividad con Heineken o Kronenbourg y solo pueden servir estas cervezas.
Pero una vez más, no demos lugar al pesimismo. ¿Por qué?
Primero, porque el 20 % de los establecimientos hosteleros de Francia, es decir, unos 47 000 locales, NO tienen contrato: un mercado potencial inmenso para los recién llegados.
La creciente popularidad de las cervezas locales y artesanales ha revitalizado el mercado de las cervezas en botella, que por lo general no están sujetas a estos acuerdos de exclusividad. Estas cervezas, a menudo percibidas como de mejor calidad, se venden a un precio superior.
¿Cómo activar nuevos establecimientos?

Ejemplo de uso de la integración con Google Maps
Prospecte: envíe a sus comerciales a hacer prospección en el terreno.
Con Sidely, aproveche la integración con Google Maps para enriquecer fácilmente su base de datos. Cuando un comercial pasa por delante de un establecimiento desconocido, solo tiene que abrir la aplicación Sidely y añadir el punto de venta a su base de datos. Toda la información disponible en Google Maps, como la dirección, el número de teléfono, la página web o los horarios, se registra automáticamente en su CRM.
Sidely también permite actualizar la información de los establecimientos que ya existen en su base. Esto garantiza que su base de datos de HORECA se mantenga siempre actualizada y fiable.
Cualifique sus puntos de venta: cualifique cada establecimiento y comprenda su verdadero potencial de ventas. Para ello, le recomendamos estructurar la visita de cualificación. Por ejemplo, facilite un cuestionario listo para rellenar a sus comerciales:
¿Cuál es el tipo de establecimiento? Bar, bar de copas, restaurante, cafetería, hotel, discoteca…
¿Qué tipo de clientela tiene? Estándar, universitaria, hipster, de alto poder adquisitivo, trabajadores, de paso o habitual…
¿Cuál es el precio de venta de los 25 cl?
¿Cuál es el precio de venta de los 50 cl?
¿Cuál es el precio de las tres botellas más vendidas en el establecimiento?
¿Vende cerveza de barril? Sí / No
¿Vende cerveza en botella? Sí / No
¿Cuántos grifos de cerveza tiene?
¿Qué estilos de cerveza están presentes?
¿Qué estilos de cerveza están conectados a los grifos?
¿Quién es el distribuidor?
¿Podrían plantearse otro distribuidor?
¿Tienen algún compromiso especial?
¿Están abiertos a incorporar otras cervezas?
¿Cuántos barriles consume a la semana?
¿Cuántos hectolitros consume a la semana?
etc.
Cualifique a sus interlocutores: comprenda a quién se dirigen sus comerciales durante su visita comercial y de cualificación. Para ello, le recomendamos estructurar la visita de cualificación. Por ejemplo, facilite un cuestionario listo para rellenar a sus comerciales:
¿Con quién se ha reunido? Propietario, camarero, director, responsable de compras de cerveza…
¿Cuál es su poder de decisión a la hora de elegir una nueva cerveza?
¿Están abiertos a incorporar nuevas cervezas?
¿Qué elementos de visibilidad existen? Luminosos, tiradores, puertas…
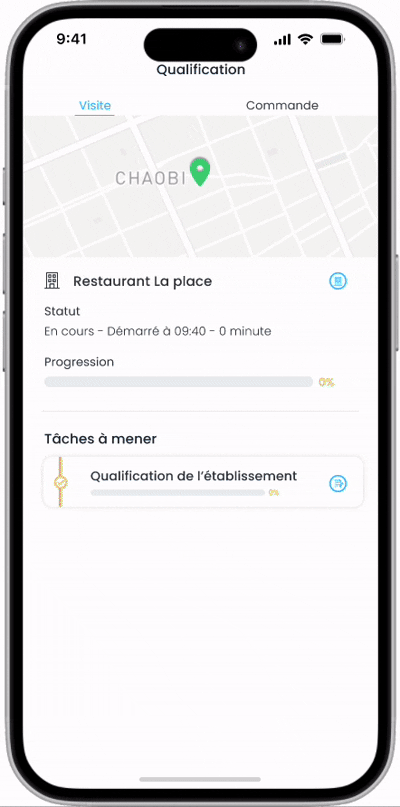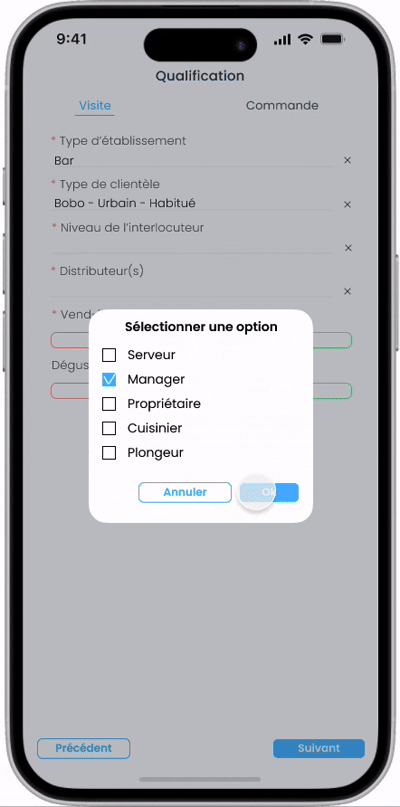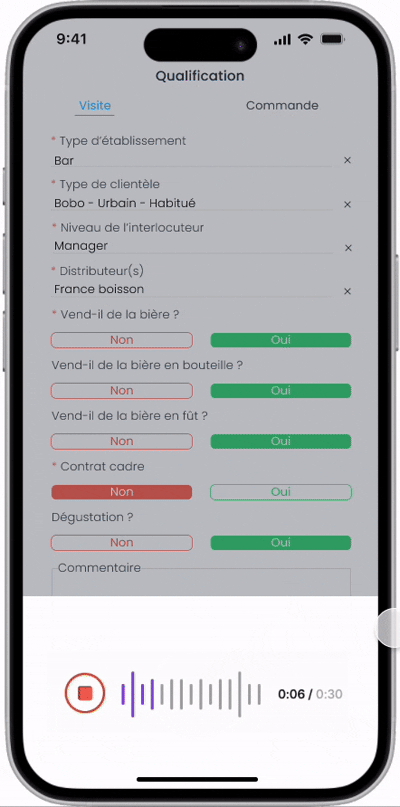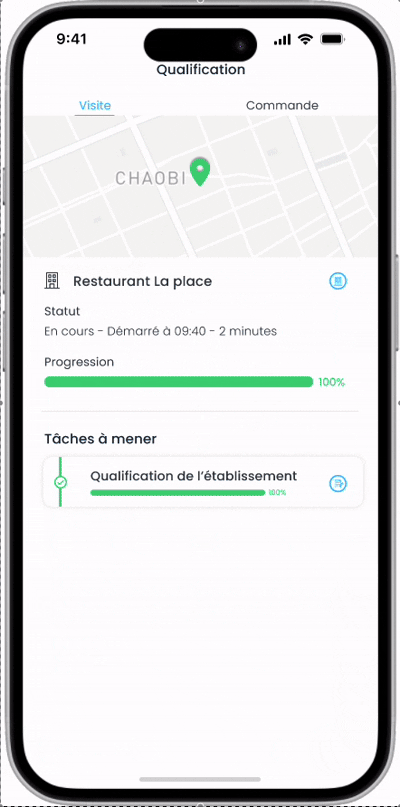
Ejemplo de cualificación de establecimiento
Determine el surtido adecuado: gracias a la cualificación, podrá definir un surtido objetivo que proponer.
Haga catas y degustaciones: los embajadores de marca, o brand ambassadors, desempeñan un papel clave en el marketing y la venta de productos. Al realizar rutas conjuntas con sus distribuidores, pueden organizar catas, presentar las innovaciones de producto… y resaltar las características y ventajas de cada artículo, así como de su marca. Una vez convencidos los clientes potenciales, puede pasar el testigo a su distribuidor para la toma de pedidos.
Trabaje conjuntamente con sus distribuidores: anote qué establecimiento trabaja con qué distribuidor. A continuación, filtre los puntos de venta por distribuidor y cree planes de rutas de prospección específicas para cada uno. De este modo, sus comerciales pueden dirigirse específicamente a los establecimientos que trabajan con sus distribuidores y que todavía no ofrecen sus productos, por ejemplo. Este enfoque permite preparar un discurso a medida y más eficaz, lo que incrementa las posibilidades de convencer a estos establecimientos para que empiecen a vender sus productos.
Consiga el primer pedido: convierta a sus prospectos en clientes tomando su primer pedido: productos x precio x cantidad. Registre todas las variedades de cerveza que comercializa y asócieles tablas de tarifas (con los posibles descuentos y sus esquemas promocionales). Una vez firmado el pedido, transmítaselo a su interlocutor, pero también a su distribuidor y al equipo de soporte/atención comercial. Lo más sencillo es integrar su ERP con su CRM para conseguir una sincronización automática de la información.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.