
¿Qué es un canal de corretaje?
¿Se pregunta qué es un canal de corretaje? Definición, funcionamiento, marco legal y un ejemplo real.
En resumen
6 min de lectura
El canal de corretaje es un modelo de distribución de seguros en el que la compañía recurre a corredores independientes, lo que representa aproximadamente el 18 % en no vida y el 13 % en seguros de personas en Francia.
El corredor asesora y compara las ofertas para el cliente, mientras que la compañía diseña los productos y gestiona el riesgo, dentro de un marco regulado por la ORIAS y la ACPR.
Este canal beneficia tanto a las aseguradoras (acceso ampliado al mercado) como a los clientes (independencia y puesta en competencia) y a los comerciales (profesión centrada en la dinamización de una red de corredores).
El canal de correduría designa un modelo de distribución de productos de seguros en el que la compañía recurre a corredores independientes en lugar de vender directamente. Es uno de los principales circuitos de distribución del sector, junto con la venta directa y los agentes generales.
En Francia, la correduría representa alrededor del 18 % en seguros de daños y aproximadamente el 13 % en seguros personales. Según los análisis sectoriales, su peso es, no obstante, mucho mayor en los mercados profesionales, donde se convierte en el canal dominante para riesgos complejos (construcción, riesgos industriales, RC profesional).
Este artículo tiene como objetivo explicar de manera sencilla qué es el canal de correduría, cómo funciona y qué cambia en la práctica. Tanto si es un cliente que busca comprender el valor de acudir a un corredor, como si es un comercial de seguros que desea entender su papel en este circuito, este artículo es para usted.
El canal de correduría
Un canal de correduría es una red de distribución en la que los corredores ofrecen a sus clientes los productos de una o varias compañías de seguros. La compañía no vende directamente: se apoya en estos intermediarios para captar clientes, analizar sus necesidades, proponer soluciones y gestionar la relación comercial.

Por lo tanto, no se trata de una empresa en particular, sino de una forma de distribuir las pólizas.
La correduría frente a otros canales
Para comprender bien la especificidad de la correduría, lo más sencillo es compararla con los otros dos grandes canales de distribución en seguros:
La venta directa
La compañía vende directamente al cliente, sin intermediarios: sitio web, centro de atención telefónica o red de sucursales con personal propio.
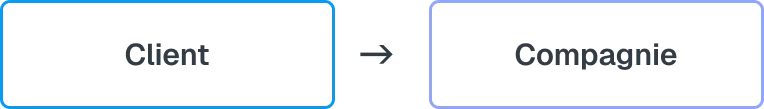
El canal de agentes exclusivos y vinculados
El agente representa normalmente a una sola compañía, cuyos productos distribuye.

El canal de correduría
El corredor, por su parte, mantiene su independencia y puede trabajar con varias compañías al mismo tiempo.
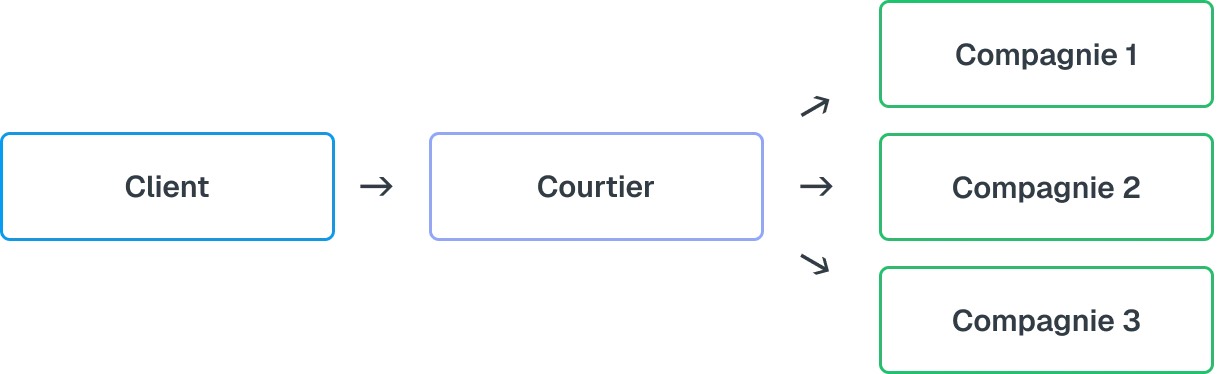
Es esta independencia y la posibilidad de comparar varias aseguradoras lo que distingue fundamentalmente a la correduría de los demás canales.
¿Cómo funciona el canal de correduría?
Ahora que el posicionamiento de la correduría está claro, veamos qué papel desempeña cada uno.
El corredor asesora al cliente, compara las ofertas del mercado, selecciona una solución adaptada y realiza el seguimiento de la relación. Forma parte de los numerosos actores del sector asegurador que intervienen entre el asegurado y la compañía. A cambio, recibe una remuneración, habitualmente a través de una comisión abonada por la aseguradora y, en ocasiones, mediante honorarios facturados directamente al cliente.
La compañía, por su parte, diseña los productos, asume o rechaza el riesgo, fija las tarifas y gestiona la indemnización en caso de siniestro.
En la práctica, un corredor puede, por ejemplo, solicitar ofertas a varias aseguradoras para una empresa expuesta a riesgos industriales (incendio, lucro cesante, responsabilidad civil). Cada aseguradora propone entonces una tarifa y un nivel de cobertura distintos, que el corredor compara antes de recomendar una solución idónea a su cliente.
Cada uno mantiene así su función: el corredor es el especialista en la relación con el cliente y la compañía, en la gestión del riesgo.
¿Por qué las compañías recurren a la correduría?
Desde el punto de vista de la aseguradora, este canal ofrece varias ventajas:
acceder a una amplia red comercial sin necesidad de contratar masivamente a personal propio,
alcanzar mercados especializados difíciles de captar en venta directa,
contar con una amplia presencia territorial, un factor clave en la expansión territorial de las aseguradoras.
La segunda ventaja suele ser determinante. En riesgos industriales, construcción o ciberseguros, las necesidades de aseguramiento son demasiado complejas para gestionarse eficazmente de forma directa: es ahí donde el corredor aporta el conocimiento técnico especializado que marca la diferencia. Esto explica por qué numerosos segmentos de nicho (empresas, riesgos complejos, actividades profesionales específicas) se canalizan mayoritariamente a través de corredores.
🚨 El mercado de la mediación de seguros está muy fragmentado: se contabilizan cerca de 62.000 mediadores inscritos en Francia (ORIAS, 2024), de los cuales casi 27.000 son corredores que representan una parte muy significativa, junto a agentes y mandatarios. Esta fragmentación explica en parte la gran dependencia del sector respecto a la correduría organizada y las redes de distribución.
Desde la perspectiva del cliente: ¿por qué acudir a un corredor?
Para el cliente, la correduría responde a una necesidad sencilla: recibir un asesoramiento de calidad sin tener que consultar a cada aseguradora por su cuenta. En la práctica, el corredor aporta:
independencia, ya que no está vinculado a una única compañía,
comparativa de mercado entre varias aseguradoras para encontrar la mejor relación calidad-precio en coberturas,
un asesoramiento personalizado, adaptado a la situación particular del cliente,
y asistencia en caso de siniestro, donde suele actuar como intermediario frente a la compañía.
En esto radica el verdadero valor añadido del canal, tanto para particulares como para empresas. En el seguro para empresas, esta relación a largo plazo permite además identificar nuevas necesidades y ofrecer coberturas complementarias. Este es, precisamente, el principio de las ventas cruzadas en los seguros B2B.
Desde la perspectiva comercial: ¿cómo es el trabajo en la correduría?
Para un profesional comercial del seguro, el canal de correduría cambia la naturaleza misma de su actividad. Un comercial que trabaja para la compañía no vende directamente al cliente final: realiza venta indirecta.
Su función consiste en:
gestionar y dinamizar una red de corredores colaboradores,
desarrollar relaciones y establecer nuevas alianzas comerciales,
formar a los corredores en los productos de la compañía,
acompañarlos para que intermedién un mayor número de pólizas.
En definitiva, su cliente es el corredor, no el asegurado. Esta distinción resulta fundamental para cualquiera que comience en este canal.
Gestionar esta red no es algo que se improvise: identificar a los corredores con mayor potencial y hacer un seguimiento de la actividad de los colaboradores exige método. Por este motivo, muchas aseguradoras recurren hoy en día a herramientas de inteligencia comercial para detectar oportunidades de desarrollo y optimizar su distribución.
El marco normativo
La correduría es una actividad regulada, lo que aporta seguridad al cliente y estructura la profesión. Tres referencias clave que conviene conocer:
El ORIAS: todo mediador debe figurar inscrito en este registro oficial de mediadores de seguros (en Francia),
La ACPR (Autoridad de Control Prudencial y de Resolución): supervisa la actividad del sector,
El deber de asesoramiento, derivado de la Directiva de Distribución de Seguros (DGS/IDD): el corredor debe recomendar una solución verdaderamente adecuada a las necesidades del cliente y justificarla.
Para el cliente, supone una garantía; para el comercial, representa el marco en el que se desarrolla toda la actividad de distribución.
Diferencia entre red, mayorista, MGA y delegación
Existen varios conceptos ligados al canal de correduría que a menudo se confunden. A continuación se explica cómo distinguirlos.
La red de corredurías
Corresponde a una organización estructurada entre corredores (agrupación de corredurías, franquicia, plataforma). Su objetivo: aunar recursos, negociar conjuntamente con las aseguradoras y compartir herramientas de gestión.
El corredor mayorista
Ocupa una posición intermedia entre la aseguradora y los corredores. Diseña productos específicos, negocia condiciones con las compañías y distribuye estas soluciones a una red de corredores. Por lo general, no tiene contacto directo con el cliente final y resulta especialmente útil en mercados de nicho.
El MGA (Managing General Agent / Agencia de suscripción)
Es una figura similar al mayorista, pero con mayores atribuciones. Recibe de la compañía una delegación de facultades para suscribir pólizas, fijar determinadas condiciones y asumir o rechazar riesgos. Puede considerarse como una «minicompagnía» delegada, muy presente en riesgos complejos.
La delegación de suscripción
No es una entidad en sí, sino un mecanismo: la compañía concede a un intermediario (MGA o, en ocasiones, a un mayorista) la potestad de evaluar el riesgo, resolver sobre su aceptación y emitir la póliza. Esto agiliza la distribución sin necesidad de tramitar cada expediente a través de la sede central.
Cuadro resumen de las diferentes figuras y modelos
Concepto | En pocas palabras | Esquema |
|---|---|---|
Canal de correduría | Un modelo de distribución | Compañía → Corredores → Clientes |
Red de corredurías | Una organización colaborativa entre corredores | Corredores agrupados → Compañías |
Mayorista | Un intermediario que estructura la oferta | Compañía → Mayorista → Corredores |
MGA (Agencia de suscripción) | Un mayorista con facultades de suscripción | Compañía → MGA (decide) → Corredores |
Delegación de suscripción | Poder otorgado a un intermediario | Compañía → delega la decisión |
Ejemplo práctico: Albingia, una aseguradora 100 % volcada en la correduría
El ejemplo más representativo es sin duda Albingia, compañía de seguros francesa independiente especializada en riesgos corporativos. Su modelo es inequívoco: distribuye sus soluciones exclusivamente a través de corredores, sin recurrir a la venta directa al cliente final.
En la práctica, Albingia se apoya en una red de más de 5.000 corredores activos, a los que presta soporte desde su sede central y sus siete delegaciones regionales. La construcción es, de hecho, su principal ramo: acompaña a los promotores desde la entrada en vigor del seguro decenal obligatorio en Francia. Y al dirigirse únicamente a profesionales, sin red de sucursales propias, la correduría constituye su única vía de distribución.
El modelo ha demostrado su eficacia: en 2024, Albingia registró 347 millones de euros en primas devengadas (un incremento aproximado del 4 % interanual) y un resultado neto de 52,7 millones de euros.
Es una muestra clara de cómo una compañía puede consolidarse en un mercado técnico apoyándose plenamente en corredores especializados, en lugar de recurrir a sucursales propias.
Fuentes: Albingia, Informe integrado 2024; L'Argus de l'assurance.
El canal de correduría es, por tanto, un modelo de distribución basado en la independencia y el asesoramiento. Para el cliente, brinda acceso a múltiples aseguradoras y a un acompañamiento personalizado; para el comercial, define una labor orientada a la dinamización de una red de socios más que a la venta directa.
¿Cuál es la diferencia entre un corredor y un agente de seguros?
¿Contratar a través de un corredor resulta más caro?
¿Qué es un corredor mayorista?
¿Es realmente independiente un corredor?
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.