

Comprender a los actores del sector asegurador
Compañía, corredor, agente exclusivo, inspector comercial… Descubra el papel de cada actor del sector asegurador y cómo interactúan entre sí.
En resumen
8 min de lectura
El mercado asegurador francés es una organización compleja que moviliza a más de 150 000 empleados y se basa en una cadena de valor articulada en torno a la producción del riesgo, la distribución, la suscripción y la gestión de siniestros.
La compañía de seguros es el actor central y fundador: diseña los productos, asume financieramente el riesgo y define las normas bajo las cuales operan los intermediarios.
El suscriptor desempeña un papel técnico crucial al decidir, al margen de los procesos automáticos, la aceptación, el rechazo o la tarificación específica de los riesgos atípicos.
La distribución se apoya en perfiles con diversos estatutos: el agente exclusivo (mandatario exclusivo vinculado a una compañía), el corredor (independiente que representa al cliente) y el aportador de negocio (mera puesta en contacto).
Existe una clara distinción entre el asesor de seguros (a menudo asalariado, centrado en la relación con el cliente y la recepción de clientes potenciales) y el comercial de campo (en prospección activa y desarrollo de cartera).
El inspector comercial no vende directamente a los asegurados, sino que desempeña una función estratégica de dinamización, formación y desarrollo del rendimiento de las redes (agentes, corredores).
El gestor de siniestros interviene tras la venta para tramitar la indemnización, siendo su labor un motor clave de fidelización y satisfacción del cliente dentro de la cadena de valor.
Con 222.000 millones de euros en primas recaudadas en 2023 (France Assureurs), el mercado francés de los seguros es uno de los más importantes de Europa. Se basa en una organización compleja, fruto de décadas de regulación, especialización y evolución de los modelos de distribución. Entre las compañías, las mutuas, los corredores, los agentes generales y los numerosos perfiles comerciales que gravitan a su alrededor, el sector moviliza a más de 150.000 empleados que trabajan directamente en las entidades aseguradoras en Francia.
Sin embargo, esta diversidad de actores es también una fuente de confusión. Para un cliente, resulta difícil saber si su interlocutor habla de forma independiente o en nombre de la compañía. Para un seleccionador de personal, la frontera entre un inspector comercial y un comercial de campo no siempre es evidente. Y para una empresa que busca forjar alianzas o estructurar su fuerza de ventas, comprender quién hace qué es un requisito indispensable.
En este artículo, vamos a mapear el conjunto de los actores del sector asegurador, desde las instituciones que asumen el riesgo hasta los equipos que gestionan los siniestros, pasando por todos los perfiles que distribuyen, venden y dinamizan las redes. Para cada actor, detallamos su función, su ámbito de actuación y sus interacciones con los demás participantes de la cadena.
¿A quién va dirigido este artículo?
A los profesionales del sector que deseen clarificar los límites entre las distintas profesiones, a los comerciales que busquen comprender mejor su entorno y a las empresas que colaboran con entidades aseguradoras.
La estructura del sector: entender la cadena de valor
Antes de entrar en el detalle de cada actor, resulta útil visualizar la cadena de valor del seguro en su conjunto. Se articula en torno a cuatro grandes fases:
Producción del riesgo → Distribución → Suscripción → Gestión de siniestros
Cada fase moviliza a actores específicos, con funciones bien delimitadas. La compañía de seguros interviene desde la creación del producto, los intermediarios y comerciales toman el relevo para distribuirlo, el suscriptor evalúa y acepta los riesgos, y el tramitador de siniestros entra en juego cuando se produce un evento cubierto.
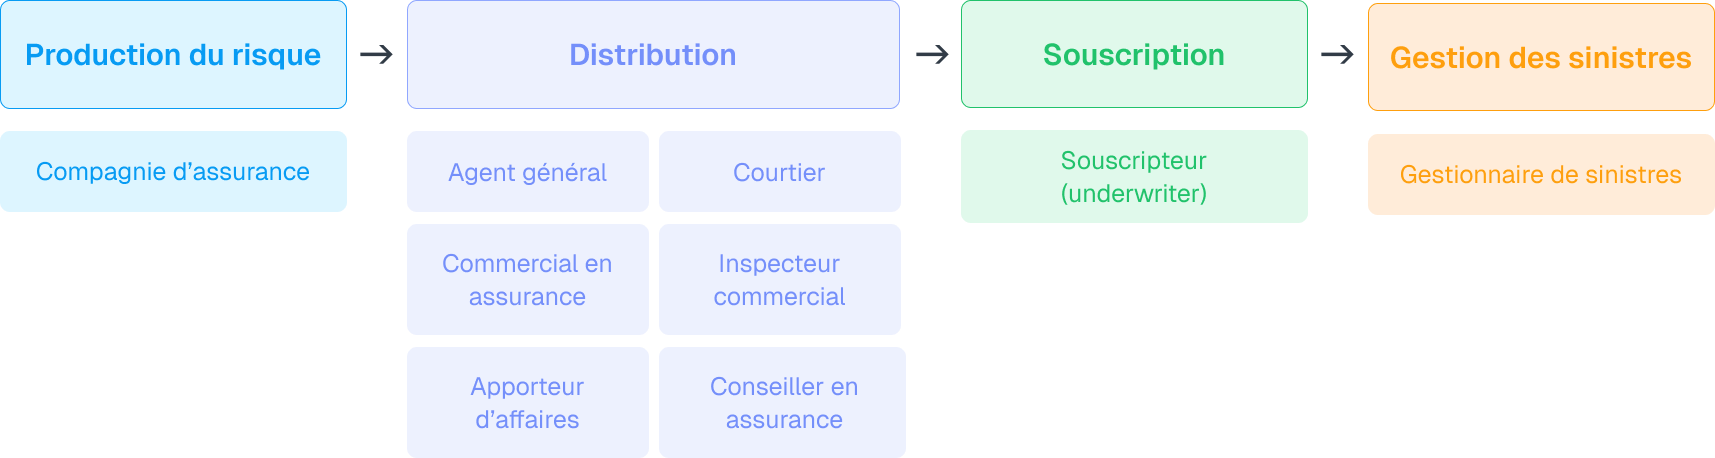
Esta visión de conjunto es esencial, ya que permite comprender que cada actor no opera de forma aislada, sino que se inscribe en una lógica de cadena donde cada eslabón condiciona al siguiente. Por ejemplo, un comercial de campo que no comprende el papel del suscriptor tendrá dificultades para construir expedientes convincentes. Un corredor que ignora la mecánica interna de una compañía será menos eficaz en su negociación.
Los actores institucionales: ¿quién asume el riesgo?
Incluso antes de que se firme un contrato o de que un comercial descuelgue el teléfono, dos actores sientan las bases de toda la cadena: la compañía, que crea el producto y asume el riesgo financiero, y el suscriptor, que decide caso por caso si ese riesgo es aceptable. Ellos son quienes definen las reglas del juego.
La compañía de seguros
La compañía de seguros es el actor fundacional de la cadena. Es quien asume financieramente el riesgo: a cambio de una prima abonada por el asegurado, se compromete a indemnizar los siniestros cubiertos por el contrato. Para asumir esta función, debe disponer de fondos propios suficientes, calibrados con arreglo a la normativa europea Solvencia II.
Pero la compañía no es únicamente un portador de riesgo. Es también un diseñador de productos: define las coberturas, las exclusiones, las franquicias y las reglas de tarificación. Fija las condiciones en las que los riesgos pueden ser aceptados y delega después su comercialización en una red de distribuidores.
Tres estructuras asumen riesgos, pero difieren por su forma jurídica y su gobernanza:
La compañía de seguros es una sociedad mercantil (SA o SE), con accionistas. Ejemplos: AXA, Allianz, Generali.
La mutua (regulada por el Código de la mutualidad) es una entidad sin ánimo de lucro, sin accionistas, gobernada por sus mutualistas. Ejemplos: MAIF, MACIF, Harmonie Mutuelle.
La institución de previsión está gestionada de forma paritaria por representantes de empresarios y trabajadores. Cubre sobre todo los riesgos colectivos en empresas (previsión social, salud colectiva). Ejemplos: Malakoff Humanis, AG2R La Mondiale.
La compañía está en el centro de la red. Otorga mandato a los agentes generales para distribuir sus productos en exclusiva, homologa a los corredores que desean colocar riesgos con ella y emplea a sus propios inspectores comerciales para dinamizar estas redes. Asimismo, fija las condiciones en las que los suscriptores pueden aceptar riesgos fuera de norma.
El suscriptor (underwriter)
El suscriptor es a menudo el gran desconocido para los equipos comerciales y, sin embargo, desempeña un papel decisivo en la concreción de las ventas.
El suscriptor es el garante técnico del riesgo por parte de la compañía. Cuando un riesgo «estándar» entra dentro de los criterios definidos por la entidad, se acepta automáticamente. Pero en cuanto un expediente presenta especificidades —como por ejemplo una empresa con un historial elevado de siniestros, un riesgo industrial atípico o un perfil fuera de norma—, es el suscriptor quien analiza el caso y decide aceptarlo, rechazarlo o tarificarlo con condiciones particulares.
En los ramos técnicos (riesgos de empresa, construcción, transporte, riesgos especiales), el suscriptor cuenta con una autoridad considerable. Puede fijar franquicias elevadas, imponer límites de cobertura o exigir inspecciones del riesgo antes de asumir cualquier compromiso.
Para un comercial que debe estructurar su prospección, documentar sus interacciones y hacer el seguimiento de sus oportunidades a largo plazo, disponer de un CRM comercial o de una herramienta de cuadro de mando comercial puede marcar una gran diferencia en la calidad de los expedientes remitidos al suscriptor.
Información útil
En algunas compañías, los corredores o agentes experimentados cuentan con delegaciones de suscripción, es decir, el derecho a aceptar determinados riesgos en nombre y representación de la compañía, dentro de unos límites definidos contractualmente. Es una muestra de confianza y eficiencia que premia a los intermediarios más competentes.
Los actores de la distribución: ¿quién vende el seguro?
La distribución es la fase más densa en cuanto a número de actores. Es aquí donde se juegan la relación con el cliente, la captación comercial y la fidelización. Varios perfiles coexisten, con figuras legales, mandatos y modelos de retribución muy diferenciados.
El agente general de seguros
El agente general es un representante exclusivo de una compañía de seguros. A diferencia del corredor, solo puede distribuir los productos de la aseguradora que lo ha nombrado. A cambio de esta exclusividad, se beneficia de una marca reconocida, notoriedad de mercado, herramientas de gestión y un acompañamiento comercial y técnico continuo.
El agente general es un profesional autónomo o independiente, regulado por un estatuto específico de la profesión. Está al frente de su propia agencia, puede tener empleados a su cargo y gestiona una cartera de clientes de la que es el principal responsable. Percibe comisiones sobre las primas cobradas.
Su ámbito de actuación suele ser local o regional: conoce su entorno territorial, mantiene relaciones de proximidad con sus clientes y representa a la compañía en momentos clave (firma de contratos, declaración de siniestros, renovaciones). Esta implantación local se enmarca en estrategias más amplias de desarrollo territorial de las aseguradoras, orientadas a reforzar la penetración de mercado y la cercanía con el cliente.
Diferencia con el corredor
La distinción es fundamental: el agente general representa a la compañía, mientras que el corredor representa al cliente. El agente general no puede buscar una tarifa mejor en la competencia, ya que está vinculado a su entidad. El corredor, por su parte, tiene plena libertad para colocar los riesgos donde considere más conveniente para su cliente.
En Francia, los agentes generales constituyen una de las redes de distribución más densas del sector. Según AGEA, existen unos 12.000 agentes generales repartidos por todo el territorio francés. Esta implantación geográfica sigue siendo una ventaja determinante para llegar a pymes y particulares en zonas donde las redes de personal en plantilla tienen escasa presencia.
El corredor de seguros
El corredor es un intermediario independiente, representante de su cliente y no de la aseguradora. Su cometido consiste en buscar en el mercado las coberturas que mejor se adapten a las necesidades de su cliente, con la mejor relación calidad-precio. Este enfoque suele integrarse en estrategias de desarrollo de cartera, en particular mediante la venta cruzada. Para ejercer, debe estar inscrito en el registro de mediadores correspondiente (como el ORIAS en Francia) con la condición de Corredor de Seguros.
El corredor se remunera principalmente a través de comisiones abonadas por las compañías con las que coloca los riesgos. Estas comisiones se detraen de las primas abonadas por el cliente. En determinados supuestos, sobre todo en la mediación para grandes corporaciones, parte de la remuneración puede facturarse directamente al cliente en concepto de honorarios de asesoramiento.
El sector de la correduría es sumamente heterogéneo:
Corredores retail: operan con particulares y micropymes/pymes, trabajando con productos relativamente estandarizados (autos, hogar, salud, previsión).
Corredores mayoristas (wholesale): colaboran con otros mediadores (agentes u otros corredores) a quienes ofrecen capacidad de suscripción para riesgos muy específicos.
Corredores especializados: se centran en nichos técnicos (riesgos industriales, agrarios, ciberriesgos, arte, aviación, etc.).
Las grandes corredurías (como Verspieren, Gras Savoye, Verlingue, Marsh, etc.) emplean a decenas o centenares de profesionales. En el otro extremo, numerosos corredores operan como pequeñas firmas o despachos unipersonales.
El aportador de negocio o prescriptor en seguros
El aportador de negocio es una figura intermedia, a menudo poco conocida, que ocupa un lugar cada vez más relevante en el ecosistema del seguro.
El aportador de negocio no forma parte de la plantilla de la compañía ni de la correduría con la que colabora. Percibe una comisión por captación, es decir, proporcional a los contratos suscritos gracias a sus contactos. No tiene autorización para asesorar al cliente en la elección de la póliza; esa labor corresponde exclusivamente a un mediador facultado. Su cometido se limita a la presentación o derivación comercial.
Para operar de forma legal, el aportador de negocio debe estar debidamente registrado ante las autoridades competentes (como el ORIAS en Francia bajo la figura de Intermediario de Seguros). Esta inscripción exige acreditar capacidad profesional, honorabilidad comercial y un seguro de responsabilidad civil profesional. Los organismos supervisores (como la ACPR en Francia) velan por el cumplimiento estricto de estas obligaciones.
Diferencia con el corredor y el asesor
A diferencia del corredor, el aportador de negocio no puede comparar ofertas ni asesorar al cliente: se limita a la recomendación o contacto inicial. A diferencia del asesor de seguros (que suele ser asalariado), no tiene una relación de subordinación laboral con una compañía o red. Se trata de un perfil flexible, muy utilizado por agencias inmobiliarias, asesorías contables o concesionarios de automóviles para generar ingresos complementarios.
El asesor de seguros
El asesor de seguros es un perfil más próximo al comercial asalariado que al mediador independiente. Trabaja principalmente en tres tipos de entidades:
Las redes propias o canal directo de las compañías (sucursales, plataformas telefónicas)
Las entidades de bancaseguros (Crédit Agricole Assurances, BNP Paribas Cardif, Société Générale Insurance, etc.)
Las grandes mutuas con red propia de oficinas comerciales
Su actividad se centra en la atención y relación con el cliente: recepción, análisis de necesidades, presentación de coberturas, contratación y seguimiento de cartera. Suele desempeñar sus funciones en oficina o por vía telefónica, gestionando tanto clientes en cartera como contactos entrantes (leads). No tiene la libertad de colocación de un corredor: distribuye exclusivamente los productos de su entidad empleadora.
Diferencia con el comercial de campo
La diferencia con el comercial de seguros radica en el enfoque y el método de prospección. El asesor suele esperar a que el cliente acuda o responde a solicitudes entrantes. El comercial de campo, en cambio, adopta una actitud de captación activa: prospecta puerta a puerta o por teléfono, abre ciclos de venta y gestiona relaciones B2B de mayor complejidad.
Esta realidad se refleja en los retos generales de la profesión, especialmente en torno a la priorización de tareas o la calidad de la detección de necesidades, tal como se aborda en las metodologías sobre la fase de cualificación comercial.
Los comerciales de campo: ¿quién desarrolla la cartera?
Si los intermediarios distribuyen, los comerciales de campo conquistan. Su función no es limitarse a presentar contactos o asesorar de forma pasiva, sino salir a captar nuevos clientes, negociar y consolidar una cartera sólida.
El comercial de seguros
El comercial de seguros es el motor fundamental del desarrollo de negocio en el sector. Su día a día se enfoca en la captación de nuevos clientes y el crecimiento de su cartera.
Sus cometidos varían según el segmento al que se dirija:
En B2C (particulares), gestiona una demarcación geográfica, prospecta y asesora a particulares sobre sus necesidades de aseguramiento en hogar, auto, salud o vida.
En B2B pymes, se dirige a directores y gerentes para ofrecerles soluciones en multirriesgo empresarial, flotas de vehículos, previsión social colectiva o responsabilidad civil profesional.
En el segmento de grandes cuentas, gestiona ciclos de venta extensos que involucran a múltiples interlocutores (director financiero, director de RR. HH., Risk Manager) y diseña programas aseguradores a medida.
Su semana habitual combina prospección (llamadas salientes, actualización del CRM, seguimiento), reuniones con clientes (detección de necesidades, presentación de propuestas, negociación) y trámites administrativos (cotizaciones, envío de datos a los suscriptores, gestión de contratos vigentes). Estas tareas están estrechamente ligadas a aspectos como la definición de objetivos comerciales o el coste que supone una visita comercial mal planificada.
En organizaciones dotadas de un CRM adaptado a equipos móviles, cuenta con herramientas para gestionar su pipeline y priorizar sus acciones diarias.
El inspector comercial de seguros
El inspector comercial suele confundirse a menudo con el comercial de campo, lo cual es un error. Su función es sustancialmente diferente: no está para vender directamente a los asegurados, sino para dinamizar, formar y desarrollar una red de distribuidores (agentes generales, corredores y, en ocasiones, gestores bancarios).
En la práctica, el inspector comercial visita con regularidad a los intermediarios de su zona para:
Formarlos en nuevos productos y coberturas
Motivarlos comercialmente y fijarles objetivos de negocio
Ayudarles a tramitar expedientes complejos o a preparar licitaciones y concursos
Resolver incidencias técnicas o administrativas que frenen las ventas
Detectar oportunidades de desarrollo en su ámbito geográfico
Actúa, en cierto modo, como el director comercial externo de sus intermediarios asociados.
Diferencia con el comercial tradicional
Mientras que el comercial vende, el inspector hace vender. Su éxito no se mide por sus ventas personales directas, sino por el rendimiento de la red que gestiona. Es un perfil que requiere tantas competencias pedagógicas y de relaciones públicas como dotes comerciales. Debe saber influir y persuadir sin tener autoridad jerárquica directa, lo que convierte este puesto en un rol muy exigente.
Para una compañía que opera a través de agentes o corredores independientes, el inspector comercial es la principal palanca de activación del canal. Una red poco dinamizada es una red que produce poco o que desvía sus operaciones hacia la competencia. Por ello, las aseguradoras invierten considerablemente en sus equipos de inspección comercial, dotándolos de herramientas avanzadas para la monitorización y el control de la actividad de sus redes.
Los actores de la gestión: ¿quién se ocupa del cliente tras la venta?
Una vez formalizado el contrato, la relación con el cliente no concluye: entra en su fase más delicada. Es el momento en que interviene el tramitador de siniestros, una figura con frecuencia invisible en los organigramas comerciales, pero cuya labor repercute de forma directa en la satisfacción del asegurado y, en última instancia, en la tasa de retención y renovación de la cartera.
El tramitador o gestor de siniestros
El tramitador de siniestros interviene en la posventa, cuando un asegurado comunica la ocurrencia de un evento cubierto por su póliza. Su labor consiste en instruir el expediente y gestionar la indemnización o reparación conforme a las coberturas pactadas.
En el día a día, el tramitador de siniestros:
Recibe y registra la declaración de siniestro
Comprueba que el expediente se ajusta a las coberturas de la póliza
Designa, si procede, a un perito (perito de automóviles, de incendios y riesgos diversos, perito médico...)
Negocia la indemnización con el asegurado o con sus representantes legales
Efectúa la liquidación y pago dentro de los plazos legales establecidos
En Francia, normativas como la Ley Badinter imponen plazos muy estrictos para siniestros con daños corporales en accidentes de tráfico; el convenio IRSI regula los siniestros de hogar entre aseguradoras; y el convenio IRCA rige las reclamaciones entre compañías en siniestros de tráfico. El tramitador de siniestros es el garante del cumplimiento de estos protocolos y normativas.
La relación entre los comerciales y los tramitadores de siniestros suele infravalorarse, a pesar de tener una relevancia estratégica por varios motivos:
Un cliente descontento con la gestión de un siniestro es un cliente que se marcha y que, probablemente, hablará mal de la entidad en su entorno. Los comerciales tienen un interés directo en trasladar a los tramitadores los casos problemáticos para buscar soluciones.
En B2B, los comerciales son con frecuencia contactados directamente por sus clientes cuando surge un siniestro de gran envergadura. Conocer a los responsables de la tramitación les permite actuar como un puente de comunicación eficaz.
La siniestralidad de una cartera puede condicionar severamente las condiciones de renovación: un comercial bien informado sabrá anticiparse a este escenario para negociar con el suscriptor de forma fundamentada.
Información útil
En las entidades organizadas bajo el modelo de «gestión de cuentas», comerciales y tramitadores realizan el seguimiento conjunto de las mismas carteras de clientes. Este modelo, habitual en el mercado de grandes empresas, fomenta la excelencia en el servicio y la fidelización del cliente.
En las entidades organizadas bajo el modelo de «gestión de cuentas», comerciales y tramitadores realizan el seguimiento conjunto de las mismas carteras de clientes. Este modelo, habitual en el mercado de grandes empresas, fomenta la excelencia en el servicio y la fidelización del cliente.
Actor | Dependencia | Cometido principal | Interlocutor clave | Retribución |
|---|---|---|---|---|
Compañía de seguros | Asumir el riesgo, diseñar productos | Todos los actores | Primas netas de siniestralidad | |
Suscriptor | Compañía | Analizar y aceptar riesgos | Corredores, agentes, comerciales | Salario fijo |
Agente general | Compañía (representante exclusivo) | Distribuir en régimen de exclusividad | Clientes, inspectores comerciales | Comisiones sobre primas |
Corredor | Independiente (representante del cliente) | Comparar y colocar riesgos | Clientes, compañías | Comisiones + honorarios |
Aportador de negocio | Independiente | Conectar partes, generar leads | Corredores, agentes | Comisión de captación |
Asesor de seguros | Red en plantilla / banca | Asesorar y fidelizar al cliente | Clientes | Salario fijo + variable por objetivos |
Comercial de seguros | Compañía / correduría | Prospectar y aumentar la facturación | Prospectos, clientes B2C/B2B | Salario fijo + variable por objetivos |
Inspector comercial | Compañía | Dinamizar y desarrollar la red | Agentes, corredores | Salario fijo + variable por objetivos |
Tramitador de siniestros | Compañía / empresa de gestión delegada | Instruir y liquidar siniestros | Asegurados, peritos, comerciales | Salario fijo |
El sector asegurador no es opaco por definición, sino simplemente denso. Cada actor ocupa un lugar bien definido dentro de una cadena de valor interdependiente, con responsabilidades, mandatos y sistemas de retribución netamente diferenciados.
Comprender esta estructura resulta provechoso en todos los niveles: para un comercial de campo que necesita cualificar mejor a sus clientes potenciales, para un inspector que pretende estrechar lazos con su red de agentes, o para una dirección comercial decidida a vertebrar su estrategia de distribución.
Y es aquí donde las herramientas tecnológicas resultan determinantes. Gestionar un equipo de ventas en el sector asegurador —ya se trate de un equipo de comerciales B2B o de un colectivo de inspectores dinamizando mediadores— exige un control riguroso: seguimiento de visitas, gestión de carteras, recogida de información de campo y asignación de objetivos por canal. Eso es justamente lo que Sidely permite estructurar y coordinar con éxito en el día a día.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.