

Bebidas energéticas en Francia: actores, consumidores y nuevas reglas del juego
¿Quién consume bebidas energéticas en Francia? Descubra las cifras del mercado, las marcas líderes y la llegada de los creadores de contenido.
En resumen
8 min de lectura
Un mercado en pleno auge: las bebidas energéticas representan unos 685 millones de euros de facturación anual y crecen más del 11 % en volumen, mientras que el conjunto de las bebidas sin alcohol retrocede (NielsenIQ, 2025).
Un trío ultradominante: Red Bull (cerca del 60 % de las ventas en valor) supera a Monster (30 %) y Crazy Tiger (7 %); los nuevos competidores se reparten las sobras (Xerfi, 2025).
Un público joven: la franja de 18 a 35 años representa por sí sola la mitad del mercado, con un consumo ya normalizado que va mucho más allá de los deportistas.
La batalla se libra en el lineal: el número de referencias en hipermercados prácticamente se ha duplicado entre 2021 y 2024, en un segmento entre los más rentables de la sección (≈ 3,60 €/L frente a 1,29 € para las bebidas de cola).
Un potencial todavía inmenso: el consumo por habitante sigue siendo dos veces inferior a la media europea y ocho veces menor que el de las bebidas de cola.
Los creadores entran en juego: tras Prime o Feastables, Ciao Energy (Squeezie, Léna Situations, Inoxtag) ilustra la irrupción de las marcas de 'influencers' en los estantes.
En pocos años, las bebidas energizantes han pasado de ser un producto marginal, visto durante mucho tiempo con recelo, a convertirse en la locomotora de la sección de bebidas. Mientras que la mayoría de las familias de refrescos se estancan o retroceden, esta categoría muestra un crecimiento de dos dígitos que no decae: en 1 año, los energy drinks crecen más de un 11 % en volumen mientras que el conjunto de las bebidas sin alcohol retrocede, según Nielsen IQ. ¿Cómo un segmento cuya venta estuvo en su momento prohibida en Francia se ha convertido en uno de los principales motores de crecimiento de la gran distribución?
De la definición del producto a las estrategias de los nuevos competidores, pasando por los consumidores, la distribución y los retos sanitarios, hacemos balance de un sector en plena transformación.
Bebida energizante, bebida energética: ¿de qué estamos hablando?
Antes de nada, conviene aclarar una confusión frecuente. La bebida energizante (el «energy drink») no tiene nada que ver con la bebida isotónica o energética para deportistas. La primera es una bebida estimulante, generalmente con gas, cuyo efecto reside en un cóctel de cafeína, taurina, guaraná, vitaminas del grupo B y azúcares o edulcorantes: son las Red Bull, Monster o Crazy Tiger que encontramos en supermercados, tiendas de conveniencia o máquinas expendedoras. La segunda, a menudo isotónica, está formulada para apoyar el esfuerzo físico y la recuperación de los deportistas: pensamos en marcas como Isostar, Overstim.s o Powerade, vendidas en tiendas de deportes como Decathlon, en farmacias o en pasillos especializados en nutrición.
El mercado de las energizantes se estructura hoy en torno a varios subsegmentos: las latas clásicas, las versiones sin azúcar —en fuerte crecimiento impulsadas por la preocupación por la salud— y los energy shots, esos pequeños formatos concentrados diseñados para un consumo rápido y sobre la marcha.
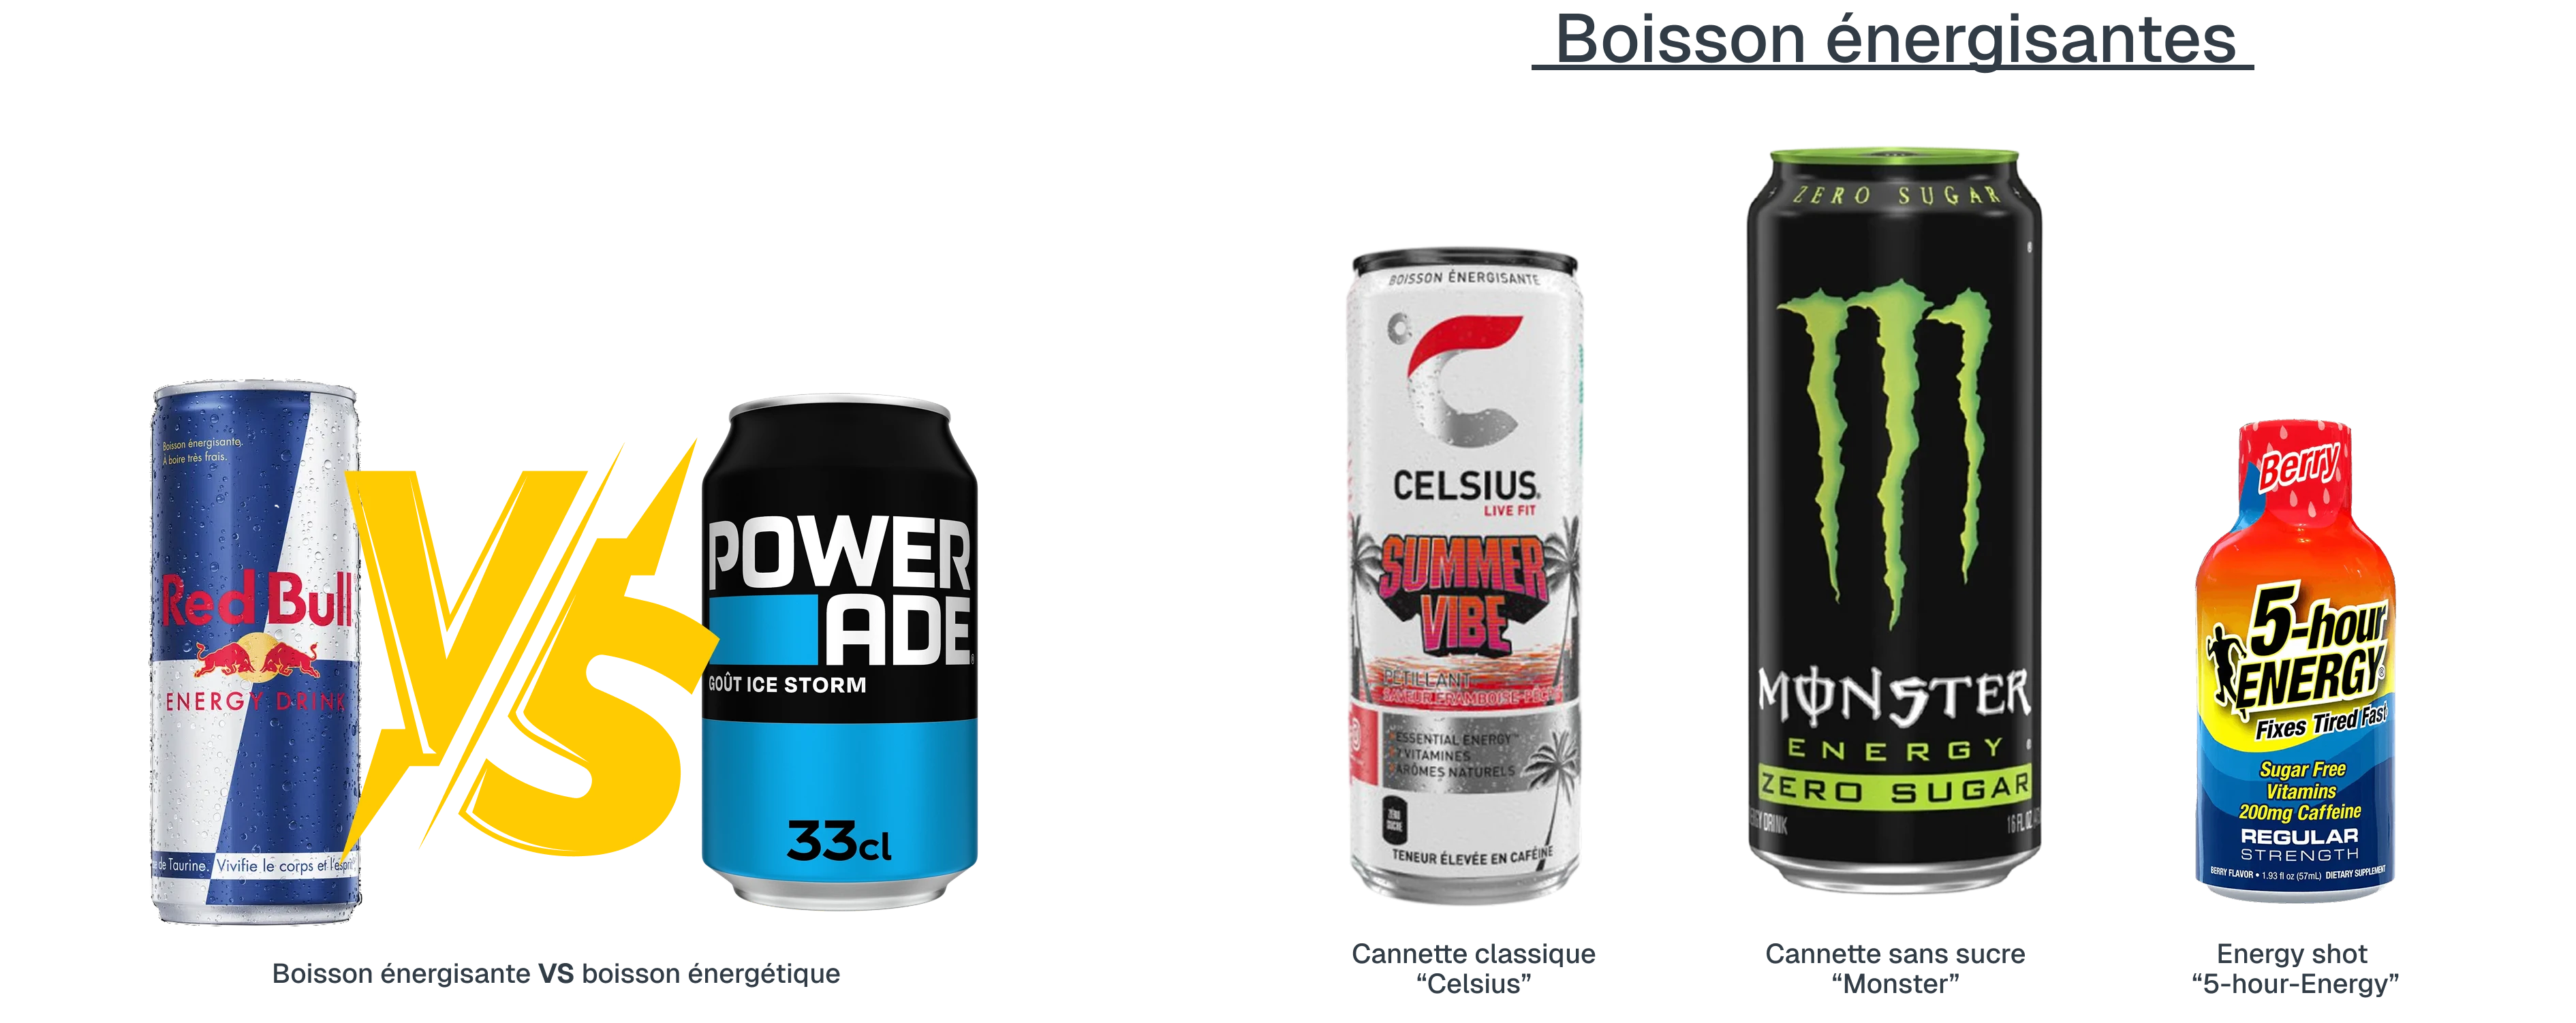
Un mercado concentrado y de alto valor
El peso económico de la categoría es considerable en relación con sus volúmenes: representa cerca de 685 millones de euros de facturación en doce meses (Nielsen IQ, 2025), y se sitúa entre las familias de productos de gran consumo que más contribuyen al crecimiento del sector, según Rayon Boissons en 2025. Dicho de otro modo, la categoría vende pocos litros, pero cada litro se vende caro: un bajo volumen para un alto valor.
No obstante, el mercado sigue estando sumamente concentrado. Red Bull es el líder indiscutible con casi el 60 % de las ventas en valor, por delante de Monster (30 %) y Crazy Tiger (7 %), según Xerfi (2026). Este dominio se explica ante todo por la historia: Red Bull es la bebida que dio origen a toda la industria. Su llegada a Francia fue, sin embargo, tardía y conflictiva: un dictamen desfavorable de 1996 sobre la taurina retrasó su comercialización hasta su autorización definitiva el 15 de julio de 2008, según France24. Pero la veteranía no lo es todo: la marca ha forjado su supremacía con un marketing de imagen (audacia, patrocinio deportivo, eventos) que transformó su ventaja inicial en un dominio duradero. Es precisamente este poder consolidado lo que obliga a los nuevos actores a apostar por la diferenciación (por el precio, por la composición o por la comunidad) para aspirar a hacerse un hueco.
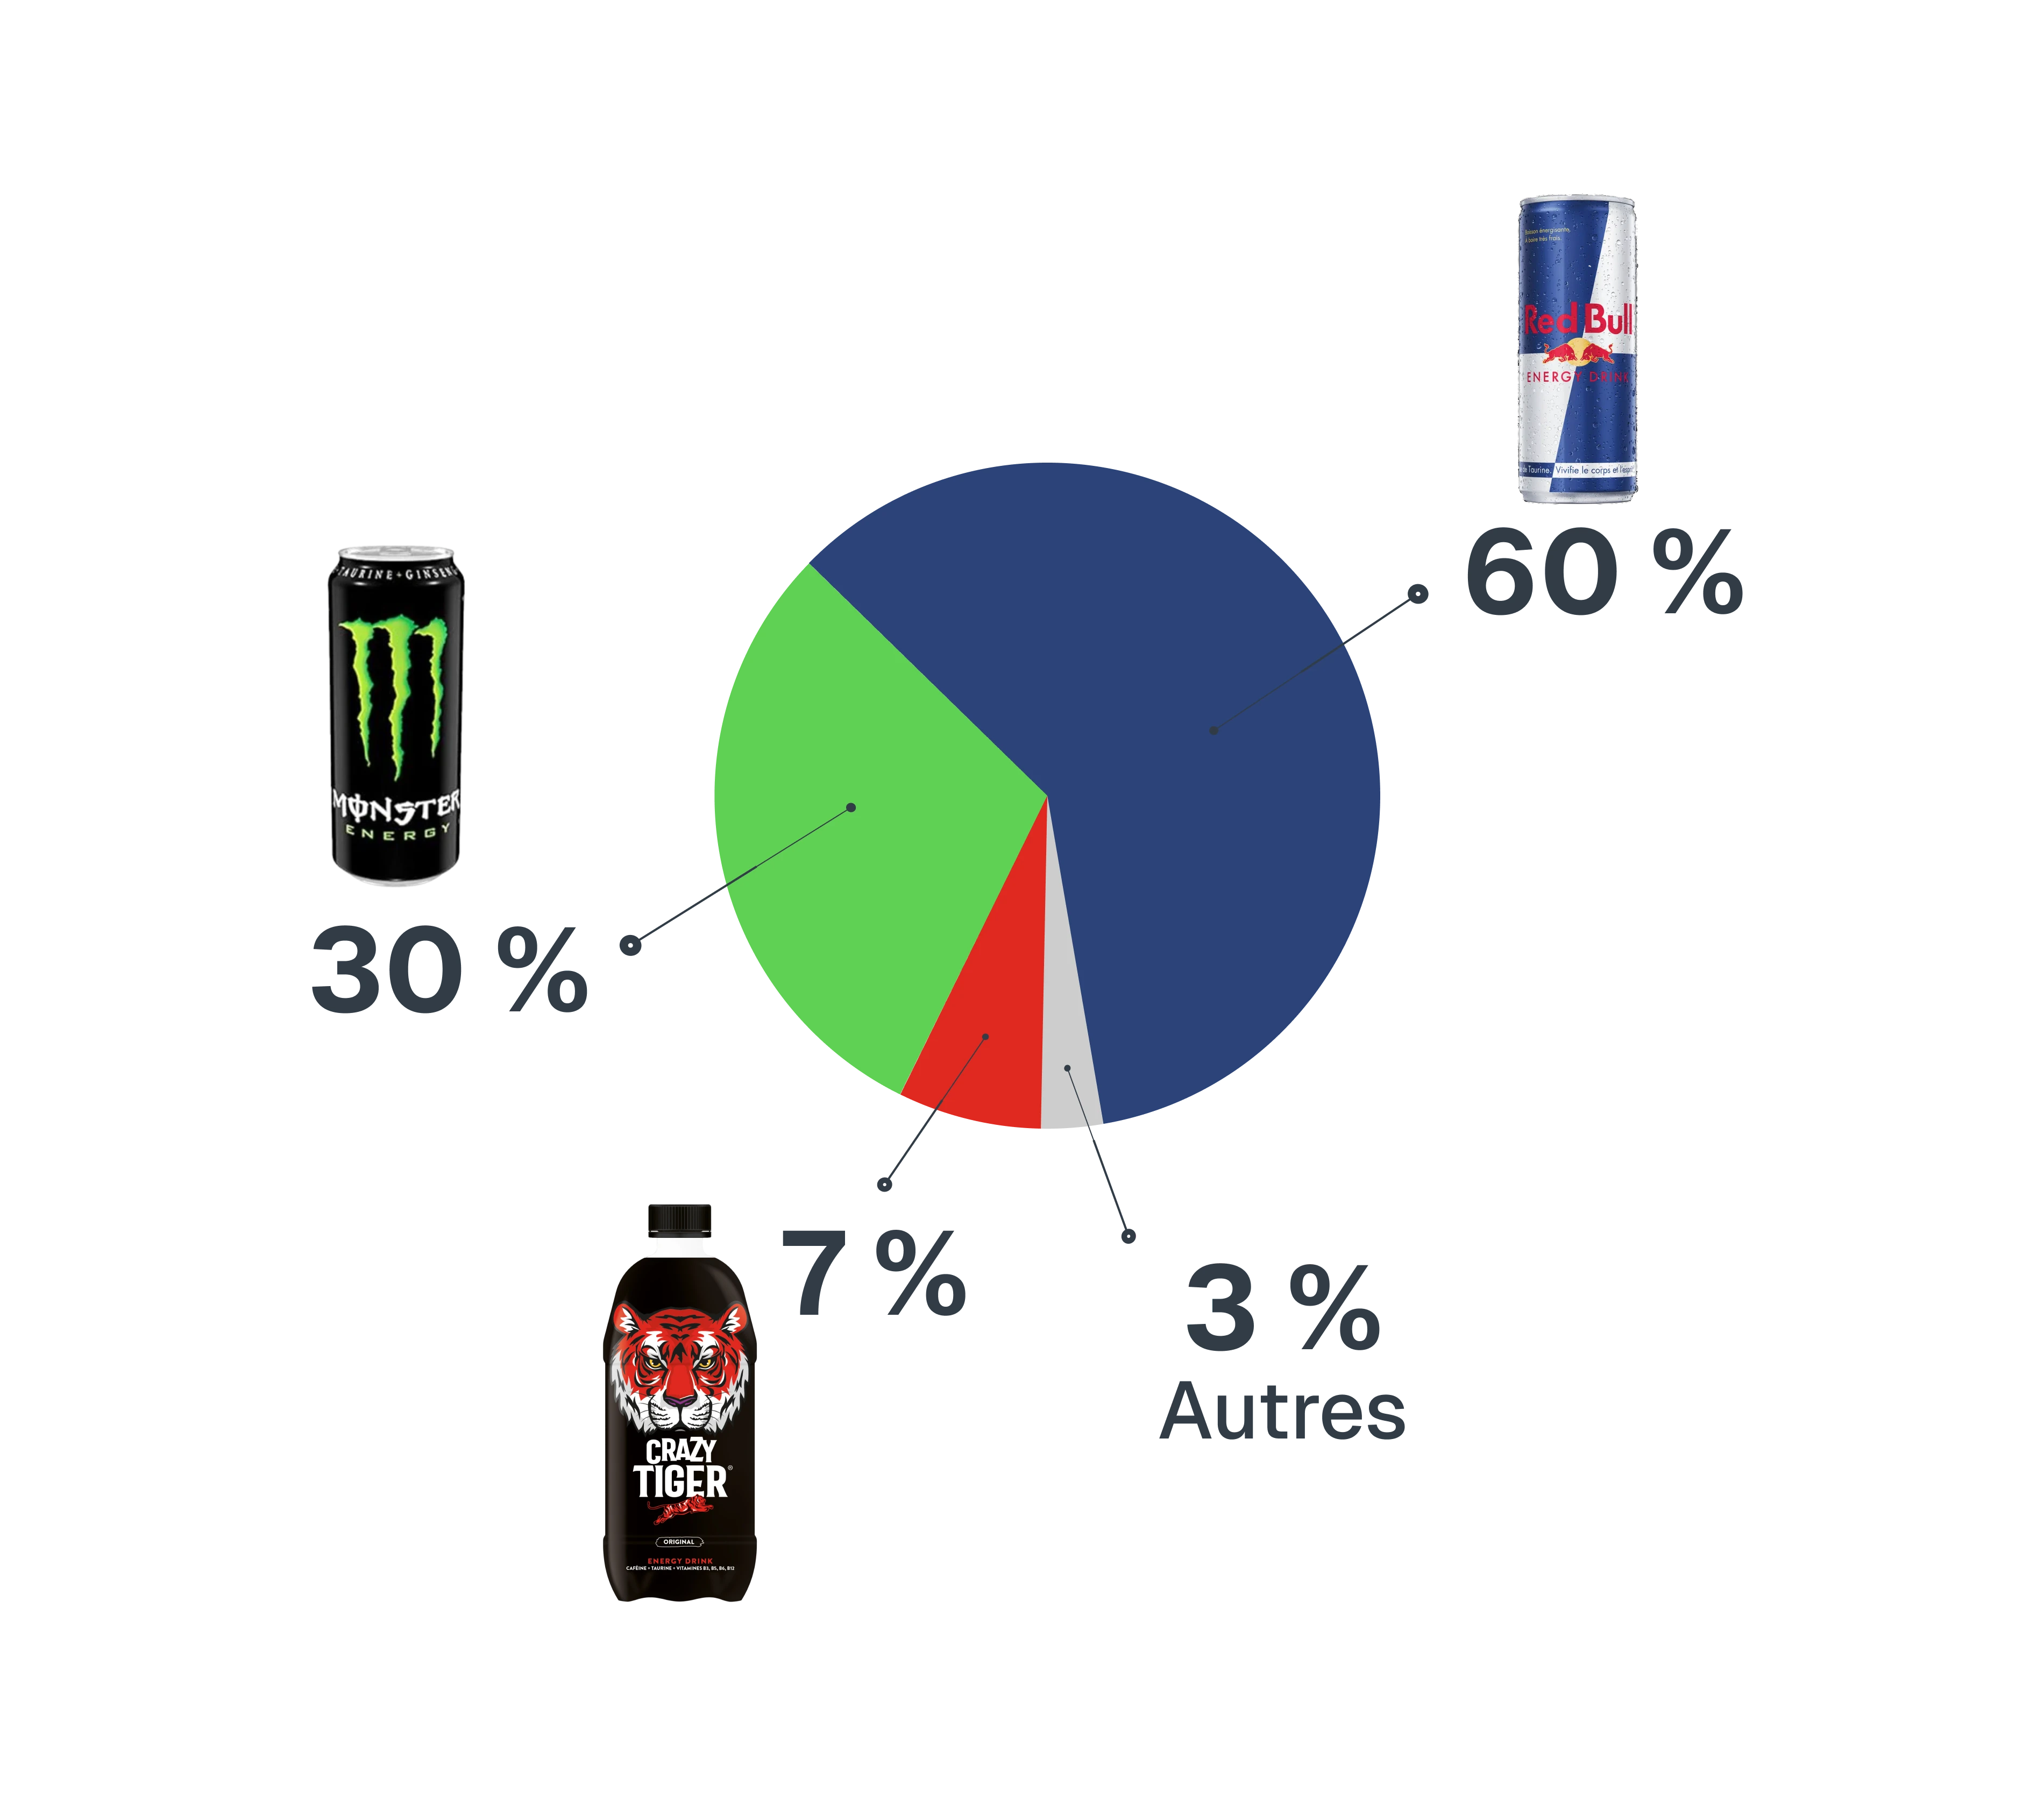
Mercado de las bebidas energizantes, porcentaje de ventas en valor
¿Quién consume bebidas energizantes?
El público objetivo principal son, sin duda, los jóvenes: el grupo de 18 a 35 años representa por sí solo la mitad del mercado. No obstante, el consumo se extiende hoy en día ampliamente al público deportivo, señal de una verdadera normalización de sus usos.
El perfil tipo es el del adulto joven urbano en movimiento (estudiante, repartidor, conductor, freelance) que busca un aporte de energía rápido y práctico. A esta dimensión funcional se le añade una fuerte carga identitaria: el energy drink se asocia al gaming, a los e-sports y a los deportes extremos, universos que las marcas nutren con patrocinios y eventos espectaculares. El fitness y la musculación, en pleno auge entre los jóvenes de 18 a 25 años, se han convertido en otro terreno predilecto: muchos desvían la energizante clásica de su uso original para emplearla como «booster» antes del entrenamiento, buscando un pico de energía para aumentar la intensidad y levantar más peso, allí donde los deportistas recurren habitualmente a productos específicos como los pre-workout.
Cuando la marca se convierte en el evento: el Red Bull BC One
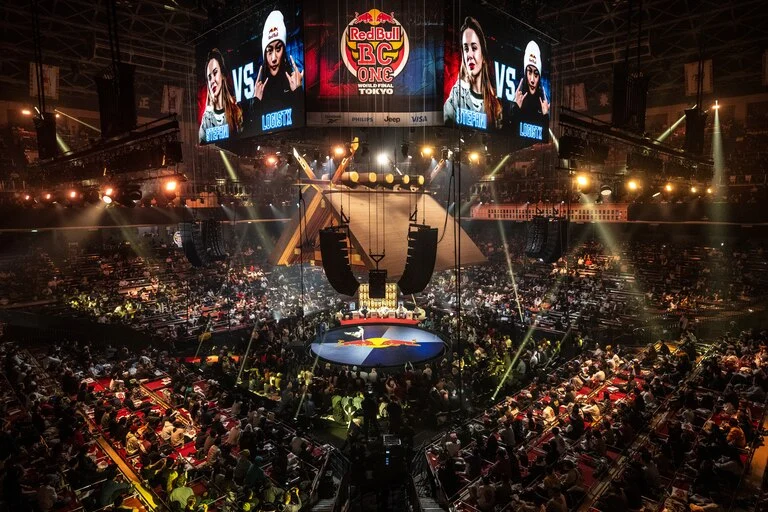
Fuente: DH Les sports
Todos los canales movilizados
La gran distribución (hipermercados y supermercados) constituye el canal dominante en volumen, donde el auge de las marcas de distribuidor (MDD) acompaña las preocupaciones por el poder adquisitivo. Sin embargo, la categoría también se alimenta de canales donde reina la compra por impulso: tiendas de conveniencia, gasolineras y máquinas expendedoras, donde se adquiere una lata sin premeditación.
El canal Horeca (cafés, hoteles y restaurantes), así como los bares, las discotecas o los eventos, sigue siendo un canal estratégico, históricamente clave para la notoriedad de Red Bull: fue en las discotecas, a través del famoso combinado Vodka-Red Bull, donde la marca se consolidó entre los jóvenes adultos mucho antes de reinar en los lineales. En el otro extremo, el e-commerce, el click and collect (drive) y las tiendas especializadas en deporte y nutrición amplían aún más la distribución, mientras que la presencia en las grandes citas deportivas y de e-sports sigue siendo una potente palanca de visibilidad.
En esta misma línea, Red Bull ha hecho del marketing en campus universitarios uno de sus terrenos predilectos. Desde sus comienzos, la marca se dirige directamente a los estudiantes mediante la distribución gratuita y la contratación de embajadores in situ: los «Student Marketeers». Una estrategia plenamente vigente: en 2025, una investigación de France Télévisions identificó más de una treintena de asociaciones de estudiantes abastecidas con latas gratuitas, lideradas por Red Bull. El mecanismo está muy rodado: sin contratos ni dinero de por medio, pero con pautas estrictas que cumplir bajo riesgo de ser «vetado». Un documento de la marca detalla así las normas para las fotografías de los eventos: destacar el lugar y el ambiente, pero bajo ningún concepto mostrar marcas de bebidas competidoras ni ningún otro consumo visible en las fotos que no sea Red Bull. El objetivo: fidelizar a los consumidores jóvenes lo antes posible, justo cuando se forjan los hábitos.
La batalla del lineal
El crecimiento de la categoría se aprecia directamente en los lineales. El número medio de referencias ofrecidas en los hipermercados prácticamente se duplicó entre 2021 y 2024, lo que refleja una multiplicación de marcas, sabores y formatos (Nielsen IQ). Y lo que es más importante: el energy drink se posiciona como uno de los segmentos más rentables del pasillo de bebidas: con un precio medio en torno a los 3,60 € por litro frente a los 1,29 € de los refrescos de cola (LSA, 2024), figura entre las principales categorías que más aportan al crecimiento de las bebidas no alcohólicas en proporción a su volumen. Dicho de otro modo, cada centímetro de estantería aporta grandes ingresos, lo que agudiza la lucha por el espacio. Y el potencial sigue siendo inmenso: a finales de mayo de 2025, las bebidas energizantes solo representaban el 10 % de las ventas en valor del pasillo de bebidas sin alcohol (excluyendo aguas) en Francia, frente al 25 % en el Reino Unido y al 21 % en Alemania (NielsenIQ). Una diferencia que dibuja un margen de crecimiento muy real para la categoría.
El facing y el peso de las embotelladoras
El primer frente de batalla es el facing: el número de latas visibles en el frontal del lineal. Cuanto más espacio ocupa una marca, más visible resulta y más ventas capta. En esta categoría, la contienda es aún más reñida al enfrentar a auténticos gigantes: tras las marcas se libran relaciones de fuerza entre embotelladoras, con Coca-Cola Europacific Partners distribuyendo Monster frente a un Red Bull que gestiona su propia distribución. Para un nuevo participante, conseguir unos facings adicionales en las negociaciones anuales con la cadena puede marcar la diferencia entre una marca que despega y otra que queda relegada a la parte baja del lineal.
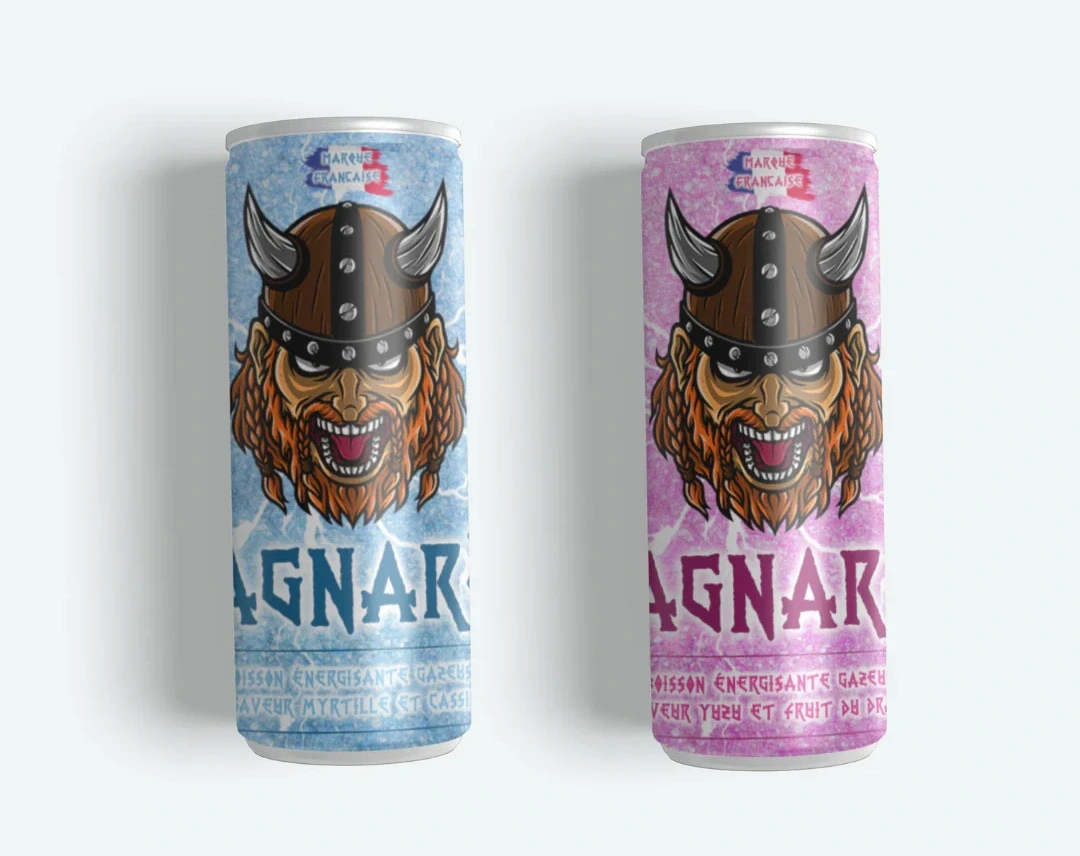
Fuente: La veille des innovations alimentaires
La ubicación y la compra por impulso
No todas las ubicaciones son iguales, y el energy drink es por excelencia un producto de compra por impulso, de consumo inmediato. La presencia en el pasillo principal de bebidas refrescantes es una base indispensable, pero a menudo son las implantaciones secundarias las que marcan la diferencia: neveras cerca de las cajas, cabeceras de góndola, expositores en zonas de paso. La lata individual vendida fría, lista para beber al instante, no responde a la misma ocasión de consumo que el pack comprado para almacenar en casa; de ahí la importancia del frío, decisivo en esta categoría donde el consumo se dispara con el buen tiempo y las olas de calor. Esto también explica la diversidad de formatos: cada marca elige su estrategia. Red Bull se consolidó con su lata compacta de 25 cl, mientras que Monster adoptó el gran formato de 50 cl como seña de identidad; dos apuestas que satisfacen momentos y perfiles de consumo diferentes.
El boom de las «variedades», nuevo terreno de juego del lineal
La gran transformación reciente es la explosión de las recetas aromatizadas. Limitadas durante mucho tiempo al sabor «clásico», las energizantes se presentan ahora en un abanico cada vez mayor de sabores afrutados, un segmento que lidera el crecimiento de la sección: los sabores afrutados representan hoy el 30 % del volumen y el 44 % de las referencias de la categoría, según NielsenIQ (2025), recogido por LSA. Por tanto, casi una de cada dos referencias en el lineal es ya un sabor afrutado, concebido para captar nuevos perfiles de consumidores. Crazy Tiger ilustra bien esta estrategia con sus coloridas latas de sabores cercanos a los refrescos convencionales. Para el category management, esta profusión es un arma de doble filo: bien gestionada, la segmentación por sabores y formatos (lata sleek portátil, formato familiar, energy shots) permite abarcar todos los perfiles de compradores; si no se controla, satura el lineal y provoca la canibalización entre referencias.
Distribución numérica y roturas de stock: mantenerse en el tiempo
Por último, ganar un espacio no es suficiente: también hay que mantenerlo. Dos indicadores resultan determinantes en este aspecto. La distribución numérica (DN) mide en cuántos puntos de venta está efectivamente presente una referencia; una buena negociación a nivel nacional no sirve de nada si no se traslada a la tienda física. Y las roturas de stock son el enemigo número uno de una categoría con una rotación tan alta: una lata ausente de la nevera un sábado por la tarde en pleno verano es una venta de impulso perdida definitivamente y, a largo plazo, el riesgo de que un competidor ocupe ese facing. El seguimiento del reabastecimiento y las auditorías en tienda se vuelven estratégicos, pues es en la ejecución diaria donde se decide el rendimiento real de una marca. La tendencia es muy evidente: siete millones de hogares franceses compraron bebidas energizantes en los últimos doce meses, lo que supone 300 000 más que el año anterior, según Rayon Boissons.
Aquí es precisamente donde los nuevos actores deben demostrar su valía: al no contar con la potencia publicitaria de un gigante como Red Bull, convencen a las cadenas a través del margen comercial, la innovación de producto o una demanda ya consolidada, como muestra la llegada de marcas impulsadas por creadores de contenido, reclamadas directamente por el público en las tiendas.
Ciao Energy: por qué Squeezie, Léna Situations e Inoxtag se lanzan a las bebidas energéticas
A finales de mayo de 2026, los tres creadores presentaron Ciao Energy, a la venta desde el 1 de junio en supermercados franceses, como complemento a Ciao Kombucha, lanzada un año antes por Squeezie. Más allá del golpe de efecto (el vídeo de lanzamiento superó los 20 millones de visualizaciones en menos de 24 horas), el proyecto responde a una estrategia meditada.
- Captar el valor y no solo la publicidad. La motivación es fundamentalmente económica. Los creadores han entendido que un porcentaje sobre las ventas ya no basta: quieren la propiedad de la marca, cuota de mercado y presencia física en el lineal. El contenido se convierte así en el canal de promoción de su propio producto.
- Un mercado prometedor pero estancado. Squeezie justifica su decisión con una observación: según él, ninguna marca ofrecía hasta ahora un energy drink que fuera al mismo tiempo de calidad y natural, sin saturación de azúcares ni edulcorantes. Un hueco que ocupar en un sector en pleno dinamismo.
- Una audiencia perfectamente alineada con el target. El mercado del energy drink, popular entre los jóvenes de 15 a 35 años, coincide de forma casi exacta con la audiencia de Squeezie. Entre los tres creadores aúnan los universos del gaming, la moda, la aventura y el entretenimiento, ampliando de forma natural su base potencial de consumidores.
- Una estrategia de marca pensada para perdurar. Ciao no es una simple acción de marketing puntual: la marca está concebida como una marca paraguas, capaz de extenderse a distintas categorías y, en el futuro, de subsistir al margen de sus fundadores. Entre bastidores, el estudio Banger Ventures (responsable también de Ciao Kombucha y de las patatas fritas de McFly y Carlito) coordina la industrialización y la distribución.

Fuente: Youtube
Regulación y salud: un producto bajo vigilancia
La trayectoria de las bebidas energizantes en Francia ha sido agitada. Prohibidas para la venta en el país en 1996, no fueron autorizadas hasta doce años más tarde, manteniéndose bajo un estrecho seguimiento. Este historial sigue pesando en la percepción social del producto.
En el plano fiscal, los cambios en el impuesto a las bebidas azucaradas incrementan el precio final y reabren el debate sobre una tributación más específica. En cuanto a la salud, los factores de alerta son conocidos: contenido de cafeína, consumo entre menores y riesgos asociados a la mezcla con alcohol. Los informes de la Anses son un referente obligado en este ámbito y deben considerarse en cualquier análisis riguroso del tema.
El marketing agresivo de las marcas hacia el público joven (repartos gratuitos en campus universitarios, patrocinios con asociaciones de estudiantes) intensifica estas preocupaciones, en un contexto en el que el consumo se ha normalizado hasta en las aulas universitarias.
Hacia un mercado más saludable… e impulsado por los creadores
Dos tendencias están transformando el sector. La primera es la corriente del clean label y la segunda, de carácter más estructural, es la irrupción de las marcas de creadores de contenido.
La tendencia del clean label
La búsqueda del clean label se traduce en menos azúcar, más ingredientes naturales y formulaciones transparentes. En la práctica, dentro de esta categoría, esto implica una reducción de los niveles de azúcar, el uso de edulcorantes naturales como la stevia, cafeína de origen vegetal (café verde, guaraná), la eliminación de colorantes artificiales y una mayor claridad en el etiquetado. Esta tendencia converge con la nutrición deportiva y las bebidas funcionales: kombucha, kéfir, bebidas adaptógenas.
La irrupción de las marcas de creadores
La segunda tendencia es la llegada de marcas creadas por influencers y creadores de contenido. Este fenómeno no es exclusivo de Francia: «Prime Drinks», impulsada por dos creadores estadounidenses, se convirtió en pocos años en un fenómeno comercial al otro lado del Atlántico; las «Feastables» de MrBeast en EE. UU., al igual que iniciativas de Tibo InShape, McFly y Carlito o Sissy Mua en Francia, han marcado el camino. Quedan, sin embargo, dos incógnitas por despejar: ¿se mantendrán estas marcas de creadores una vez pasado el impacto inicial de la novedad? Y la regulación, ya de por sí estricta, ¿podría endurecerse aún más?
El mercado de las bebidas energizantes encarna una paradoja interesante: es joven, de rápido crecimiento y alto valor añadido; avanza hacia la «premiumización» y la diversificación mientras sigue bajo la lupa regulatoria y sanitaria. La entrada de protagonistas procedentes de la economía de los creadores, con capacidad para movilizar comunidades enteras en cuestión de horas, podría alterar el tablero a largo plazo y transformar una categoría dominada durante décadas por un puñado de gigantes.
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.