

¿Cómo calcular la facturación y analizarla eficazmente?
Fórmula, facturación por producto, por período, por comercial: cómo calcular y analizar su volumen de negocio con ejemplos numéricos concretos.
En resumen
4 min de lectura
Definición y fórmula de cálculo de la facturación
Metodologías para segmentar la facturación por producto o servicio
Análisis temporal de la facturación para identificar tendencias estacionales
Evaluación del rendimiento comercial por individuo o por equipo
Uso de ejemplos numéricos para facilitar la interpretación de los datos financieros
Ah, la facturación.
A menudo reducida a un dato contable, es en realidad una auténtica palanca estratégica. Y eso, usted ya lo sabe.
La facturación (o volumen de negocios) ofrece una lectura inmediata de la actividad: revela cuánto vende y en qué categorías, para saber qué gamas impulsan el crecimiento y cuáles están en retroceso.
La facturación no mide la rentabilidad por sí sola, pero es su punto de partida: cuanto más progresa a perímetro constante, más se amortizan los costes fijos. Por el contrario, un estancamiento o una caída pueden crear rápidamente un efecto tijera.
Pero para utilizarla bien, aún es necesario saber cómo calcularla, cómo interpretarla... lo cual le explicamos en el siguiente artículo.
La facturación de un fabricante se basa en sus ventas en sell-in, es decir, lo que factura a sus distribuidores. Pero para gestionar correctamente su actividad, también hay que vigilar el sell-out, que mide lo que el distribuidor vende realmente al consumidor final. Es importante entender la diferencia entre facturación y sell-in.
Facturación: algunos recordatorios
La facturación es un indicador financiero fundamental: corresponde al importe total de las ventas de bienes o servicios realizadas por una empresa durante un período determinado, expresado en base imponible / sin impuestos (sin IVA).
La facturación es el total de ventas sin impuestos y sirve de base para analizar el rendimiento comercial antes de estudiar la rentabilidad (a través del margen y el resultado neto).
La facturación no tiene en cuenta los costes (materias primas, salarios, logística).
Es un indicador de volumen de actividad, no de rentabilidad. Para ello, debe consultar el resultado neto, que resta los costes a su facturación.
Se puede medir la facturación:
por producto o gama,
por punto de venta,
por canal de distribución,
o globalmente para la empresa.
¿Cómo calcular la facturación?
La facturación se calcula multiplicando la cantidad vendida por el precio de venta unitario sin impuestos.
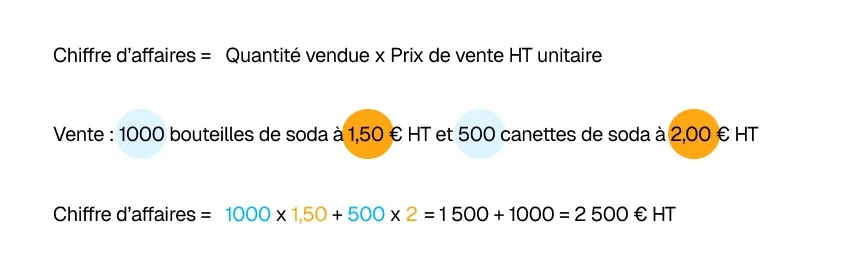
Por ejemplo, si vende
1.000 botellas de refresco a 1,50 € sin impuestos → 1.500 €
500 latas de refresco a 2,00 € sin impuestos → 1.000 €
Tiene una facturación total = 2.500 € sin impuestos
¿Cómo calcular la evolución de la facturación?
La evolución de la facturación permite medir el crecimiento (o la disminución) de la actividad de una empresa o marca entre dos períodos.
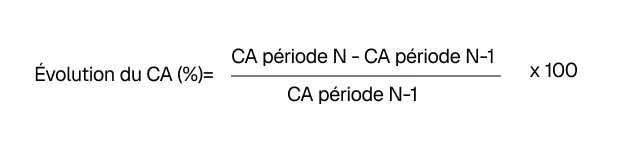
La evolución de la facturación compara dos períodos (ej. año N vs. N-1). Se calcula en porcentaje o en valor absoluto y sirve para analizar la dinámica de la actividad.
Puede medir la evolución de la facturación en porcentaje con esta fórmula:
Puede medir la evolución de la facturación en valor absoluto con esta fórmula:
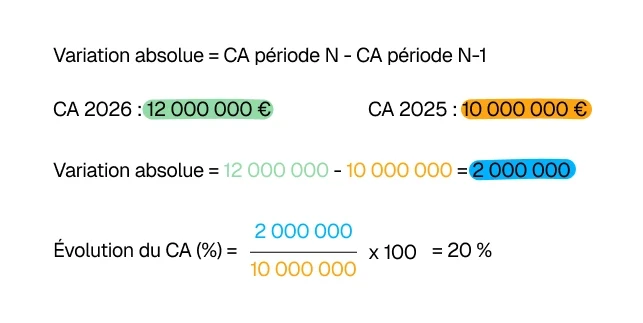
La comparación debe realizarse a perímetro constante (excluyendo nuevas adquisiciones, cierres de sedes, etc.); de lo contrario, la evolución bruta puede resultar engañosa.
Puede calcular la evolución a nivel global (todos los canales o categorías combinados), pero también por segmento (categoría de productos, región, tipología de tienda, tipo de establecimiento...) o por canal (GMS, HORECA, colectividades, e-commerce...).
Tomemos un ejemplo sencillo. En 2026 obtuvo 12 millones de euros de facturación frente a los 10 millones de 2025. Por lo tanto, ha logrado un crecimiento del 20 % = ((12 - 10) / 10) x 100.
¿Cómo calcular la contribución de la facturación en porcentaje?
La contribución a la facturación en porcentaje permite saber qué proporción representa una categoría, un producto, una marca o un cliente en la facturación total.
Es una herramienta sencilla para visualizar el peso de cada segmento y orientar las decisiones (surtido, promociones, negociación).
Para calcularla, debe conocer la facturación total de su marca y la del segmento que desea analizar.
Esta es la fórmula:
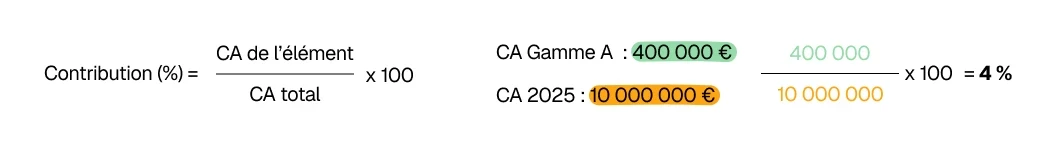
Tomemos un ejemplo.
Su empresa tiene 1.000.000 € de facturación anual:
Gama A = 400.000 €
Gama B = 350.000 €
Gama C = 250.000 €
👉 Cálculo:
Contribución de la gama A = (400.000 ÷ 1.000.000) × 100 = 40 %
Contribución de la gama B = (350.000 ÷ 1.000.000) × 100 = 35 %
Contribución de la gama C = (250.000 ÷ 1.000.000) × 100 = 25 %
¿Cómo calcular la facturación por punto de venta?
Medir la facturación global de una red está bien. Saber qué punto de venta rinde y cuál se queda atrás permite actuar.
Esta es la fórmula: Facturación del punto de venta = Suma de las ventas realizadas en dicho punto de venta durante el período (sin impuestos)
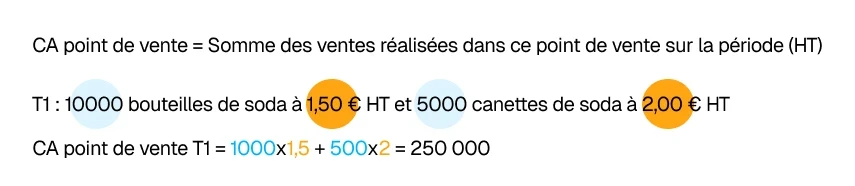
Ejemplo del cálculo de la facturación en GMS, por punto de venta
Una marca de alimentación monitoriza sus 3 hipermercados Leclerc de una zona:
Tienda | Facturación T1 2026 | Facturación T1 2025 | Evolución |
|---|---|---|---|
Leclerc Bordeaux Nord | 18.400 € | 21.000 € | −12,4 % |
Leclerc Bordeaux Sud | 24.100 € | 22.800 € | +5,7 % |
Leclerc Mérignac | 19.700 € | 19.500 € | +1,0% |
Bordeaux Nord sufre una caída significativa. El gestor de punto de venta puede entonces priorizar este establecimiento: comprobar la presencia en lineal, la DN, el estado del facing y negociar una acción local.
Este seguimiento funciona de la misma manera en grandes superficies de bricolaje (GSB) (bricolaje, jardinería), donde cada cadena (Leroy Merlin, Castorama, Mr. Bricolage) se monitoriza individualmente.
Ejemplo del cálculo de la facturación en HORECA, por establecimiento
Un distribuidor de bebidas monitoriza sus establecimientos por tipo:
Establecimiento | Facturación mensual | Frecuencia de reaprovisionamiento |
|---|---|---|
Brasserie Le Central | 1.200 € | 2×/semana |
Hôtel Mercure Lyon | 890 € | 1×/semana |
Restaurant Le Comptoir | 430 € | 1×/mes |
El restaurante con 430 € y un pedido mensual corre riesgo de descatalogación. La baja frecuencia de reposición señala una rotación lenta, a investigar en la próxima visita.
¿Cómo calcular la facturación media por cliente?
Este indicador permite segmentar la cartera y concentrar el esfuerzo comercial donde resulte más rentable.
Esta es la fórmula: Facturación media por cliente = Facturación total ÷ Número de clientes activos en el período :
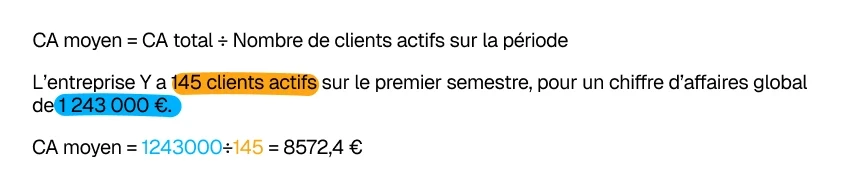
Ejemplo del cálculo de la facturación media por cliente en GMS y GSB
Una marca obtiene 480.000 € de facturación en 160 puntos de venta activos:
Facturación media = 480.000 ÷ 160 = 3.000 € por punto de venta
Los puntos de venta por debajo de 1.500 € merecen un análisis: ¿baja DN, mala ubicación en lineal, ausencia de promociones? Aquellos por encima de 5.000 € deben preservarse y desarrollarse con prioridad.
Ejemplo del cálculo de la facturación media por cliente en restauración social y colectividades
Un fabricante de productos lácteos trabaja con 80 establecimientos de restauración colectiva (comedores escolares, residencias de ancianos, hospitales). Facturación total: 320.000 €.
Facturación media = 320.000 ÷ 80 = 4.000 € por establecimiento
Una residencia con 800 € anuales genera 5 veces menos que la media, ya sea porque el surtido referenciado es demasiado reducido o porque la frecuencia de pedido es insuficiente. Se trata de una palanca de crecimiento por activar.
¿Cómo calcular una facturación prevista?
La facturación prevista permite anticipar la actividad futura a partir de datos históricos y de las acciones comerciales planificadas.
Esta es la fórmula básica: Facturación prevista = Facturación N-1 × (1 + tasa de crecimiento esperada)
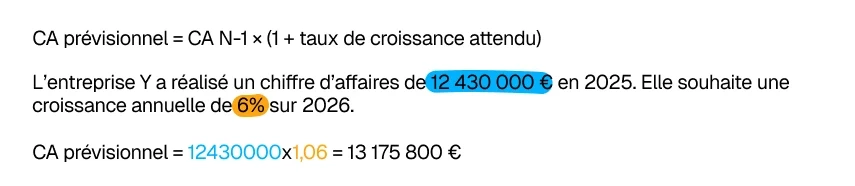
Esta es la fórmula detallada con ponderación: Facturación prevista = (Número de puntos de venta × DN objetivo) × Cesta media × Frecuencia de compra
Ejemplo del cálculo de la facturación prevista en GMS
Una marca de snacks quiere prever su facturación de 2027 en su red GMS:
Facturación 2026: 1.200.000 €
Objetivo de crecimiento: +8 % (ganancia de DN en 30 nuevos puntos de venta + una promoción nacional)
Facturación prevista 2027 = 1.200.000 × 1,08 = 1.296.000 €
Ejemplo del cálculo de la facturación prevista en HORECA
Un proveedor de vinos trabaja con 200 restaurantes. Planea captar 40 nuevos en 2027 y estima un ticket medio de 800 € por establecimiento al año.
Contribución de los nuevos clientes = 40 × 800 = 32.000 €
Facturación prevista = Facturación actual + 32.000 €
¿Cómo calcular la facturación a perímetro constante?
Cuando una red evoluciona (aperturas, cierres, altas y bajas de referencias), la variación bruta de la facturación puede inducir a error. El cálculo a perímetro constante aísla el verdadero crecimiento orgánico.
Esta es la fórmula: Evolución a perímetro constante = ((Facturación N en los puntos de venta comunes a N y N-1) − Facturación N-1 en esos mismos puntos) ÷ Facturación N-1 × 100
Una marca crece un +15 % en facturación en 2026 frente a 2025. Sin embargo, ha abierto 25 nuevos puntos de venta durante el año. Al recalcular únicamente las 135 tiendas presentes en ambos años, el crecimiento real es del +3 %. El resto corresponde a crecimiento extensivo, no intensivo.
Esta distinción es especialmente importante en GMS, GSB y HORECA para evaluar el rendimiento real sobre el terreno, con independencia de las labores de prospección.
Tabla de resumen: fórmulas de cálculo de la facturación
Fórmula | Cálculo | Uso |
|---|---|---|
Facturación básica | Cantidad × Precio unitario sin impuestos | Calcular la facturación de un producto o de una gama |
Evolución en % | ((Facturación N − Facturación N-1) ÷ Facturación N-1) × 100 | Medir el crecimiento a lo largo de un período |
Evolución en valor | Facturación N − Facturación N-1 | Medir la diferencia absoluta entre dos períodos |
Contribución en % | (Facturación segmento ÷ Facturación total) × 100 | Identificar el peso de un producto o canal |
Facturación por punto de venta | Suma de las ventas sin impuestos en el PDV | Comparar y priorizar la red comercial |
Facturación media por cliente | Facturación total ÷ Número de clientes activos | Segmentar la cartera |
Facturación prevista | Facturación N-1 × (1 + tasa de crecimiento) | Anticipar y fijar objetivos |
Facturación a perímetro constante | Evolución en los PDV comunes N y N-1 | Aislar el crecimiento orgánico real |
Preguntas y respuestas sobre la facturación
¿Cuál es la diferencia entre facturación y margen bruto?
¿Cuál es la diferencia entre facturación sell-in y facturación sell-out?
¿Cómo calcular una previsión de facturación fiable?
¿Cómo analizar la evolución de su facturación en GMS?
Leer también

CRM de campo para la construcción: 7 casos de uso para sus comerciales
Descubra 7 casos de uso concretos de un CRM de campo en el sector de la construcción: seguimiento de múltiples obras, rutas, scoring y control en tiempo real.

Inteligencia artificial y trabajos de campo: lo que revelan nuestros estudios de 2026
Adopción, frenos, usos: descubra lo que revelan nuestros tres estudios sobre el lugar de la IA entre los jefes de sector, delegados y comerciales de Horeca.

Comerciales de Horeca: perfil de una profesión relacional en la era del dato
Equipamiento, productividad, IA: descubra las grandes tendencias de la profesión de comercial en el sector Horeca en 2026 a través de nuestro estudio de campo.

Delegado farmacéutico en Francia: retrato de una profesión sobre el terreno bajo presión
Retribución, aspiraciones, uso de la IA: descubra las grandes tendencias de la profesión de delegado farmacéutico en 2026 a través de nuestro estudio de campo.
Las profesiones de jefe de sector en 2026
Descubra las tendencias, los retos y las cifras clave.